まずは資産と借入を「今の価格」で把握する
資産の持ち方を考える前に、まずは今どれだけの資産と借入があるのかを把握しておきましょう。
資産と借入の一覧表
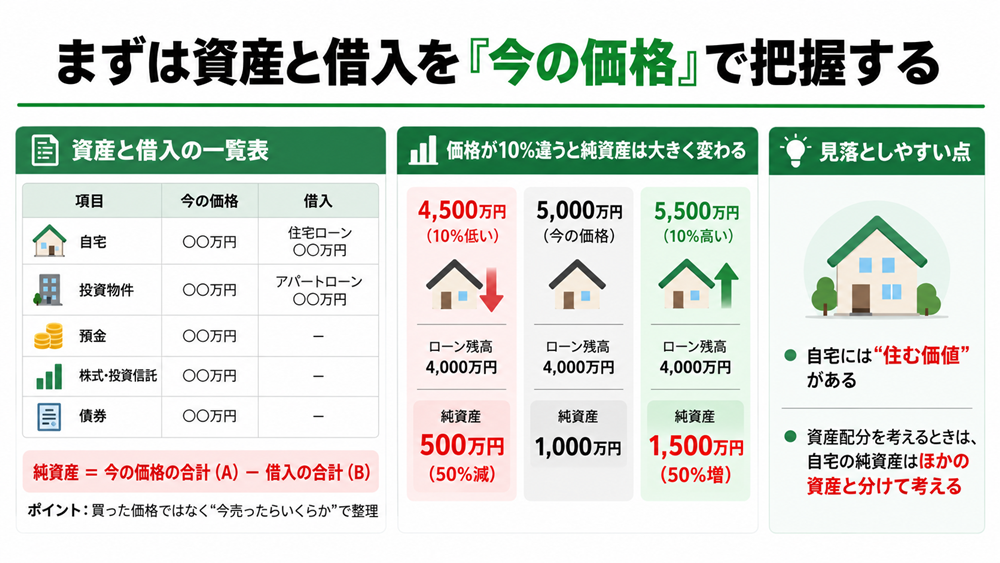
はじめに、持っている資産と借入をひとつの表にまとめます。
資産は、買ったときの価格ではなく、今売ったらいくらになるかという「今の価格」で書くことがポイントです。
| 区分 |
項目 |
今の価格 |
借入の残高 |
| 不動産 |
自宅 |
〇〇万円 |
住宅ローン 〇〇万円 |
| 不動産 |
投資物件 |
〇〇万円 |
アパートローン 〇〇万円 |
| 金融資産 |
預金 |
〇〇万円 |
- |
| 金融資産 |
株式・投資信託 |
〇〇万円 |
- |
| 金融資産 |
債券 |
〇〇万円 |
- |
| 合計 |
A |
B |
今の価格の合計(A)から借入の合計(B)を差し引いた額が、家計全体の純資産です。
自宅の「価格」と「住む価値」
自宅を持っている方は、普段その価格を意識することは少ないかもしれません。
しかし、同じ家を今買おうとすると、購入したときとは違う価格になっている可能性があります。
国土交通省の不動産価格指数によると、2025年12月時点のマンション(区分所有)の価格は、2010年平均の2倍を超える水準です。
同じように、今その家を売るとしても、買ったときと同じ価格になるとは限りません。
近くで似た物件がいくらで取引されたかは、国土交通省の「不動産情報ライブラリ」で調べられるため、一度チェックしてみるとよいでしょう。
なお、自宅には「住む場所」としての役割があります。
一覧表で出した純資産には自宅の分も含まれますが、住み続ける限り、その分を生活費や投資に回すことはできません。
そのため、資産の配分を考えるときは、自宅の純資産をほかの資産と分けて考えることが大切です。
借入と価格変動の関係
たとえば、自宅の今の価格が5,000万円で、住宅ローンの残りが4,000万円なら、純資産は1,000万円です。
ここで、ローンの残りは4,000万円のまま、住宅の価格だけが10%違う場合を比べてみましょう。
価格が4,500万円なら純資産は500万円と半分になり、5,500万円なら1,500万円に増えます。
| 住宅の価格 |
ローンの残り |
純資産 |
| 4,500万円(10%低い) |
4,000万円 |
500万円(50%減) |
| 5,000万円(今の価格) |
4,000万円 |
1,000万円 |
| 5,500万円(10%高い) |
4,000万円 |
1,500万円(50%増) |
このように、借入があると、物件の価格が10%違うだけで、純資産が50%も増減することがわかります。
投資物件も同様で、借入の割合が大きいほど、価格の変化が純資産に与える影響も大きくなる点に注意が必要です。
参考:国土交通省「不動産価格指数(令和7年12月・令和7年第4四半期分)を公表」/国土交通省「不動産情報ライブラリとは」
お金を「使う時期」で3つに分ける
資産と借入の現状を把握できたら、次に、お金を「使う時期」によって分けて考えます。
近いうちに使うお金を、値下がりする可能性のある資産に置いていると、必要なときに足りなくなるおそれがあるためです。
なお、ここでいうお金とは、自宅や投資物件を除いた、預金・株式などの金融資産と、これから得る収入の中で貯めていくお金のことです。
「使う時期」による3つの区分
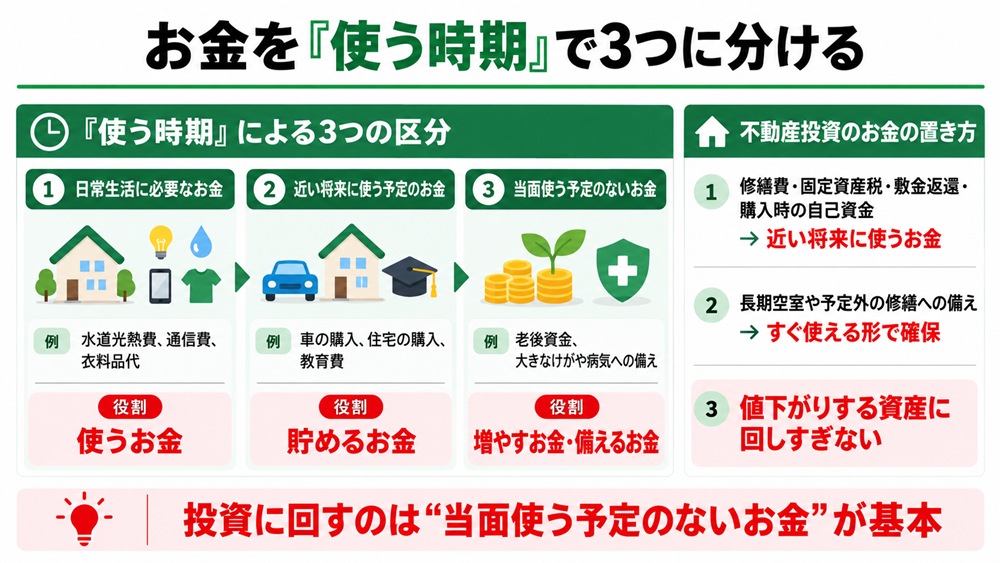
金融経済教育推進機構(J-FLEC)の資料では、お金を次の3つに整理する考え方が紹介されています。
| 使う時期 |
主な例 |
役割 |
| 日常生活に必要なお金 |
水道光熱費、通信費、衣料品代など |
使うお金 |
| 近い将来に使う予定のお金 |
車の購入、住宅の購入、教育費など |
貯めるお金 |
| 当面使う予定のないお金 |
老後資金、大きなけがや病気への備えなど |
増やすお金・備えるお金 |
また、同資料では、投資は無理のない範囲で行うものとし、その範囲を「当面使う予定のないお金」としています。
預金・株・不動産のどこにお金を置くかを考える前に、そのお金をいつ使うのかを決めておくことが大切です。
不動産投資に関連するお金の位置づけ
不動産投資をしている方は、物件に関わるお金も3つの区分に当てはめておきましょう。
数年以内に予定している修繕費や毎年の固定資産税、退去時の敷金の返還などは「近い将来に使う予定のお金」です。
長期の空室や予定外の修繕に備えるお金は、「当面使う予定のないお金」のうちの“備えるお金”にあたりますが、投資には回さず、すぐに使える状態にしておく必要があります。
また、これから物件の購入を考えている方は、購入時の自己資金や諸費用なども「近い将来に使う予定のお金」として分けておくと安心です。
こうしたお金を値下がりする可能性のある資産に回してしまうと、必要なときに支払いが難しくなるおそれがあるため注意しましょう。
あわせて読みたい
一棟アパートの修繕積立はいくら必要?目安の算出方法と長期修繕計画の立て方
参考:金融経済教育推進機構(J-FLEC)「社会人として知っておきたいお金の話」
預金・債券・株式・不動産・REITの役割と注意点
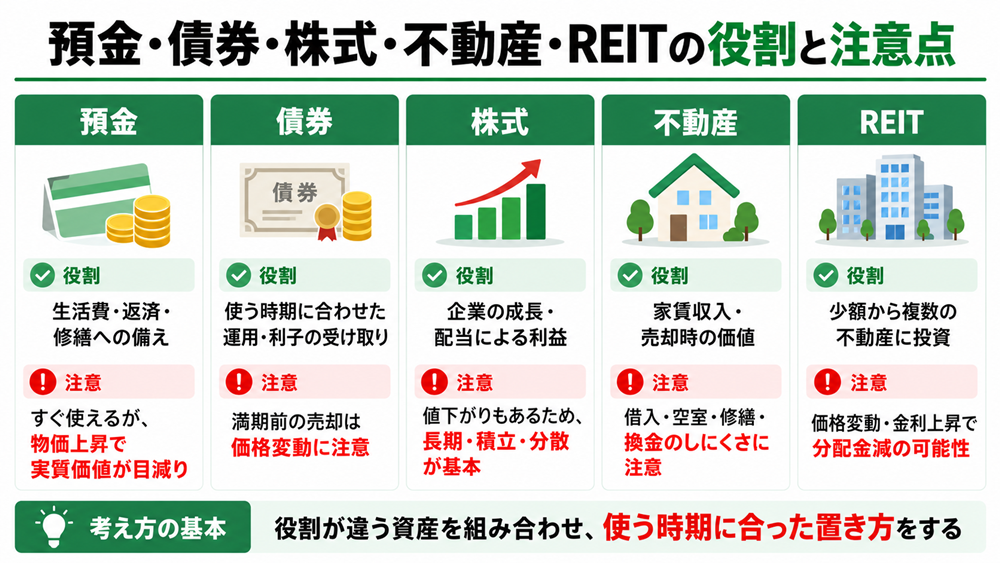
お金を使う時期で分けたら、次は、それぞれのお金をどの資産に置くかを考えます。
資産ごとの主な役割と、金利や物価が上がる局面で確認したい点は、次のとおりです。
| 資産 |
主な役割 |
金利・物価が上がる局面で確認したい点 |
| 現預金 |
生活費、ローンの返済、修繕への備え |
すぐに使える一方、物価が上がると、同じ金額で買えるものが減る |
| 円建ての債券 |
使う時期に合わせた運用、利子の受け取り |
市場で売買する債券は、満期前に売ると、金利の動きによって価格が変わる |
| 株式 |
企業の成長や配当による利益 |
値下がりのリスクがあるため、当面使う予定のないお金で分散して持つ |
| 直接不動産 |
家賃収入、売却時の価値 |
借入・空室・修繕・換金のしにくさに注意し、家賃と費用の上昇は分けて試算する |
| REIT |
少額から複数の不動産に投資 |
価格が日々変動し、借入金利の上昇で分配金が減る可能性もある |
現預金と債券
現預金の大きな役割は、すぐに使えることです。
日常生活に必要なお金や、修繕・空室への備えは、現預金で持っておくと安心です。
ただし、物価が上がると、同じ金額で買えるものが減ります。
総務省の消費者物価指数によると、2025年の物価(総合)は、前年に比べて3.2%の上昇でした。
また、近い将来に使う予定のお金は、使う時期に合わせて満期を選べる債券にあてるのも選択肢です。
ただし、市場で売買される国債などは、金利が上がると価格が下がるため、満期前に売ると損失が出る場合があります。
個人向け国債なら、発行から1年たてば、直前2回分の利子に相当する額を差し引いて、額面金額で換金することが可能です。
株式とREIT
株式は、企業の成長や配当による利益を期待して持つ資産で、値下がりする可能性もあります。
J-FLECの資料では、投資のリスクを抑える視点として「長期・積立・分散」が挙げられています。
株式は、当面使う予定のないお金で、時期や銘柄を分けて持つことが基本です。
またREIT(不動産投資信託)は、投資家から集めた資金で複数の賃貸不動産に投資し、家賃収入などから得た利益を投資家へ分配する金融商品です。
証券取引所に上場しているため、株式と同じように売買でき、直接不動産を買うよりも少額から投資できます。
ただし、価格は日々変動するほか、借入金利の上昇によって分配金が減る可能性などもあります。
直接不動産
アパートなどの不動産を持つと、毎月の家賃収入が得られるだけでなく、売却するときの価値も資産になります。
借入を使って大きな資産を持てる点も、ほかの資産にはない特徴です。
一方で、借入の返済や空室・修繕への備えが必要であり、売りたいときにすぐ売れるとは限らない点にも注意が必要です。
金利や物価が上がる局面では、家賃だけでなく、修繕費などの費用も上がる可能性があります。
国土交通省によると、建設工事の人件費の目安となる公共工事の設計労務単価は、2026年3月から適用する分で14年連続の引き上げとなりました。
そのため、家賃の上昇と費用の上昇は、それぞれ分けて試算しておくことが大切です。
あわせて読みたい
不動産投資の始め方完全ロードマップ|区分・戸建て・一棟の違いと選び方を徹底比較
参考:総務省統計局「消費者物価指数(全国:2025年平均)」/財務省「新窓販国債商品概要」/財務省「個人向け国債」
「金利がある時代」の資産の組み合わせ方
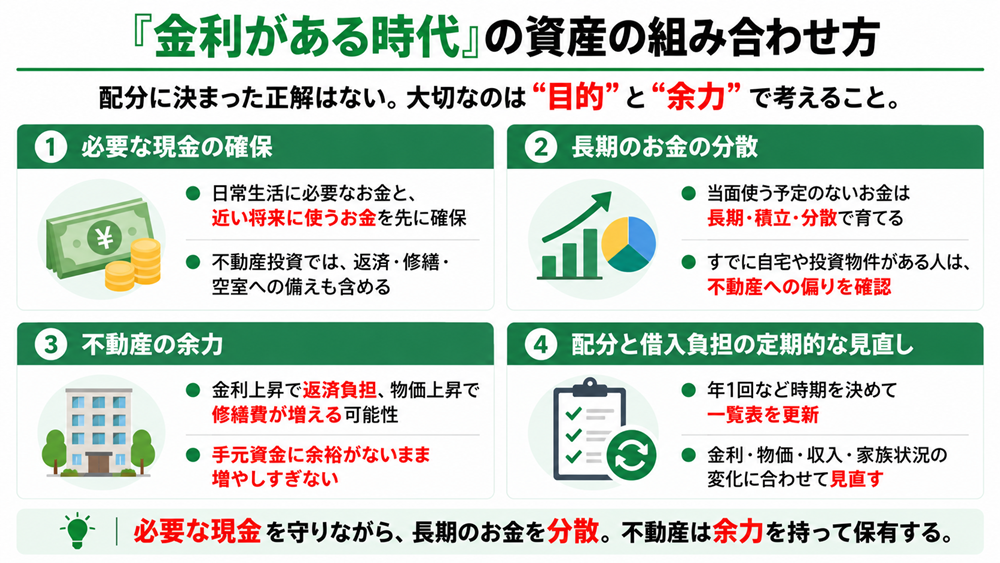
ここまでの内容をもとに、資産の組み合わせ方の考え方を整理しましょう。
配分の割合は、収入や借入の大きさ、お金を使う時期によって変わるため、決まった正解はありません。
ここでは、共通して押さえておきたい4つのポイントを紹介します。
必要な現金の確保
まずは、日常生活に必要なお金と、近い将来に使う予定のお金を、現預金などのすぐに使える形で確保しておくことが大切です。
この部分が足りないまま投資を増やすと、急な出費があったときに、値下がりした資産を売らなければならなくなるおそれがあります。
不動産投資をしている方は、ローンの返済や修繕、空室への備えもここに含めて考えましょう。
長期のお金の分散
当面使う予定のないお金は、長期・積立・分散を意識して育てることが基本です。
株式や債券、不動産など、値動きの異なる資産に分けて持つと、ひとつの資産が値下がりしたときの影響を抑えやすくなります。
なお、自宅や投資物件をすでに持っている方は、資産の多くが不動産に偏っている場合があります。
最初の一覧表で、資産全体のうち不動産が占める割合を確認しておきましょう。
不動産の余力
不動産を持つ場合は、借入の返済と修繕に耐えられる余力を持たせることが大切です。
金利が上がると返済額が、物価が上がると修繕費などの費用が増える可能性があるためです。
手元資金に余裕がないまま物件を増やすと、金利や物価が上がったときに、資金繰りが苦しくなるおそれがあります。
あわせて読みたい
「黒字なのにお金がない」はこうして起きる!一棟アパートの資金繰りが詰まる4つの入口と対策
配分と借入負担の定期的な見直し
資産の配分は、一度決めたら終わりではありません。
金利や物価、収入、家族の状況が変われば、必要な現金の額や借入の負担なども当然変わります。
たとえば年に1回など時期を決めて一覧表を更新し、配分と借入の負担を見直すようにしましょう。
よくある質問
資産の配分は何%ずつがよいですか?
決まった割合はありません。
収入や借入の大きさ、お金を使う時期によって、必要な現金の額が人それぞれ違うためです。
まずは日常生活に必要なお金と近い将来に使う予定のお金を確保し、残った当面使う予定のないお金の中で、株式や債券、不動産などの配分を考えましょう。
住宅ローンがあるのに投資をしてもよいですか?
住宅ローンがあっても、投資をすること自体に問題はありません。
ただし、J-FLECの資料にあるように、投資は当面使う予定のないお金で行うのが前提です。
ローンの返済や、変動金利で返済額が増えた場合への備えは、先に現預金で確保しておきましょう。
また、繰上返済は利息の負担を減らせる一方で、手元の現金が減るため、両方を比べて判断することが大切です。
まとめ
- 資産は買ったときではなく今の価格で並べ、借入を差し引いた純資産で把握する(時価5,000万円・残債4,000万円なら、価格が10%違うだけで純資産は50%増減)
- お金は「日常生活に必要」「近い将来に使う予定」「当面使う予定がない」の3つに分け、投資に回すのは当面使う予定のないお金だけにする
- 必要な現金を先に確保し、長期のお金は分散して育て、不動産には借入の返済と修繕に耐える余力を持たせる
金利のある時代には、預金・株・不動産の役割を、低金利の時代とは違う目で見直す必要があります。
まずは資産と借入の一覧表をつくり、それぞれのお金を何のために持っているのかを確かめてみてください。
TSONでは、会員の方を対象に無料相談を受け付けています。
不動産を含めた資産の持ち方に迷ったときは、ぜひ無料会員にご登録のうえ、お気軽にご相談ください。