一棟アパートの「資金繰りが詰まる」とはどのような状態?
資金繰りの悪化を防ぐには、まず「なぜ帳簿の黒字と実際の現金がずれるのか」を理解しておく必要があります。
利益が出ていても現金が減る仕組み
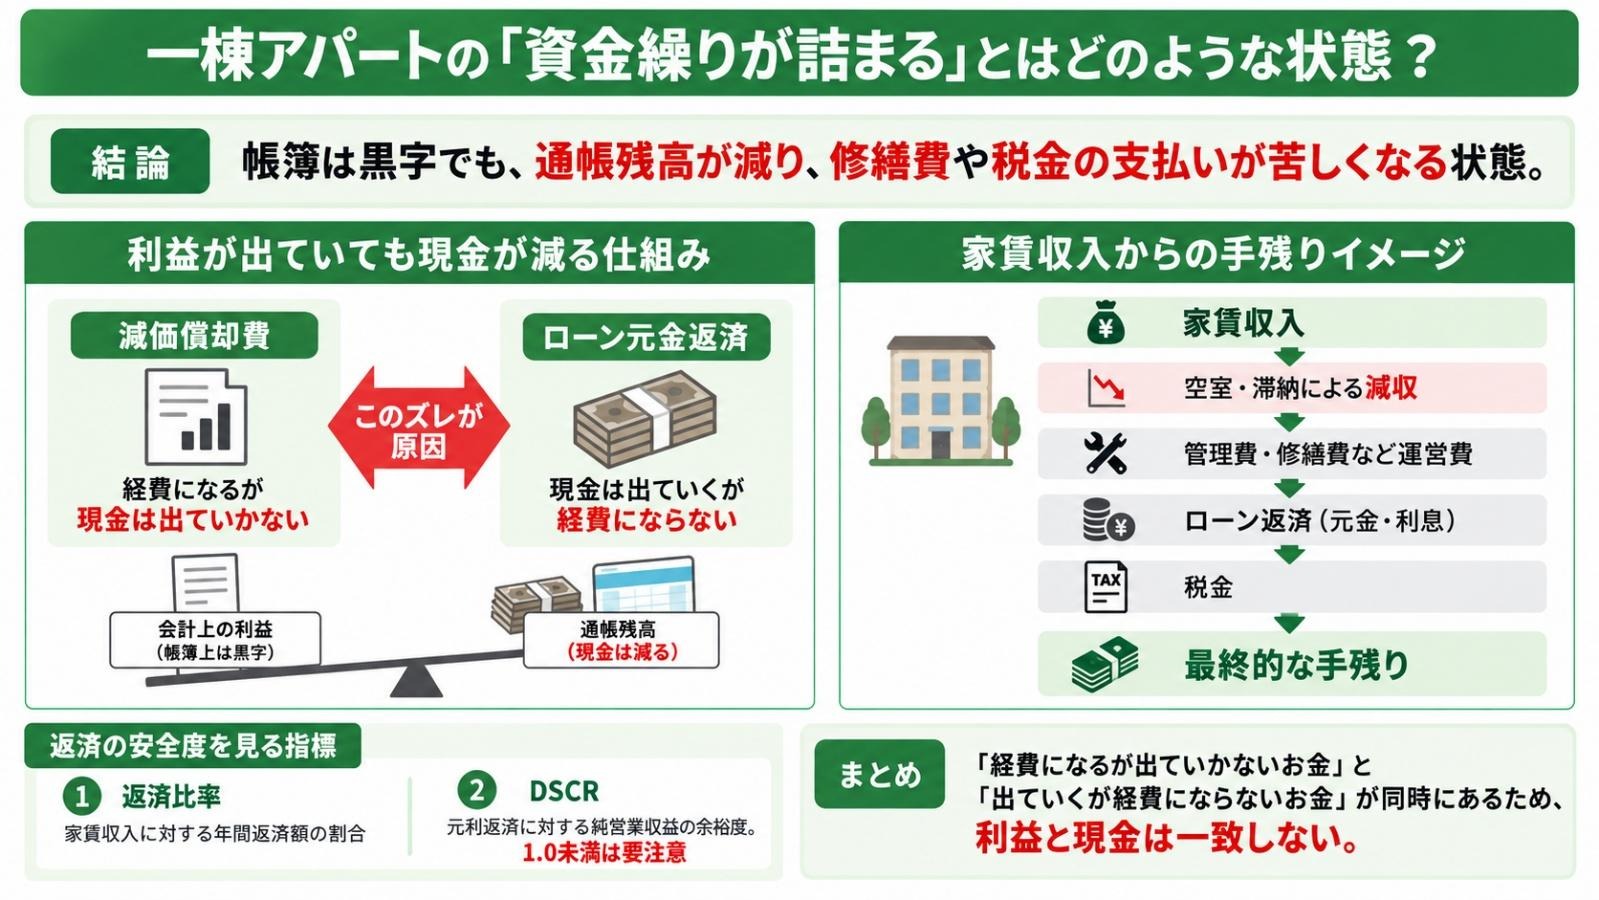
帳簿上の利益と手元の現金がずれる最大の要因は、減価償却費とローン元金返済の扱いの違いにあります。
減価償却費は建物の取得費用を法定耐用年数に分けて経費計上する会計処理のことです。
帳簿上は一定の期間(木造住宅の場合は22年間)にわたって毎年の経費として処理されるものの、実際にお金が出ていくのは購入時のみという点が大きな特徴です。
一方、ローンの元金返済は現金が確実に出ていくにもかかわらず、経費にはなりません。
つまり「経費になるが出ていかないお金」と「出ていくが経費にならないお金」が同時に存在しているわけです。
また減価償却期間が終わると帳簿上の経費が一気に減るため、利益が増えて納税額が膨らむ一方で、返済負担は変わらないという状況になります。
この時期に現金が大きく流出し、資金繰りが苦しくなるというケースは珍しくないでしょう。
家賃収入のうち、手元の現金として残るのはいくら?
最終的な手残りは、満室を前提とした家賃収入から以下を差し引いた金額となります。
- 空室と滞納による減収
- 管理委託費、修繕費、原状回復費などの運営費
- 借入金の返済(元金と利息)
- 所得税、住民税、固定資産税などの税金
表面利回りの数字だけを見ていると、こうした支出の大きさを見落としがちになります。
資金繰りを考えるうえでは、最終段階を通過した後にいくら残るかという視点が欠かせません。
返済の安全度を測る2つの指標
運営の健全性を判断する指標として、「返済比率」と「DSCR」が広く使われています。
返済比率は家賃収入に対する年間返済額の割合を示すもので、数値が低いほど空室や修繕の発生に対する耐性があるといえます。
またDSCRは、借入金の元利返済額に対して、純営業収益がどの程度の余裕を持っているかを示す財務指標です。
借入金償還余裕率とも呼ばれ、この割合が1.0を下回る場合は純営業収益で元利金返済をまかないきれない、つまり家賃収入だけでは返済を続けられないことを意味します。
いずれの指標も、購入前の試算と運営後の実績を比べることで、計画とのずれを早期につかむ手がかりになるでしょう。
各指標の計算方法や目安については、以下の記事で詳しく解説しています。
あわせて読みたい
不動産投資の基礎指標を徹底解説|利回り・返済比率・LTV・DSCRの計算式と目安
参考:国税庁「主な減価償却資産の耐用年数表」/不動産証券化協会「不動産証券化用語集 DSCR」
資金繰りが悪化する4つの典型パターン
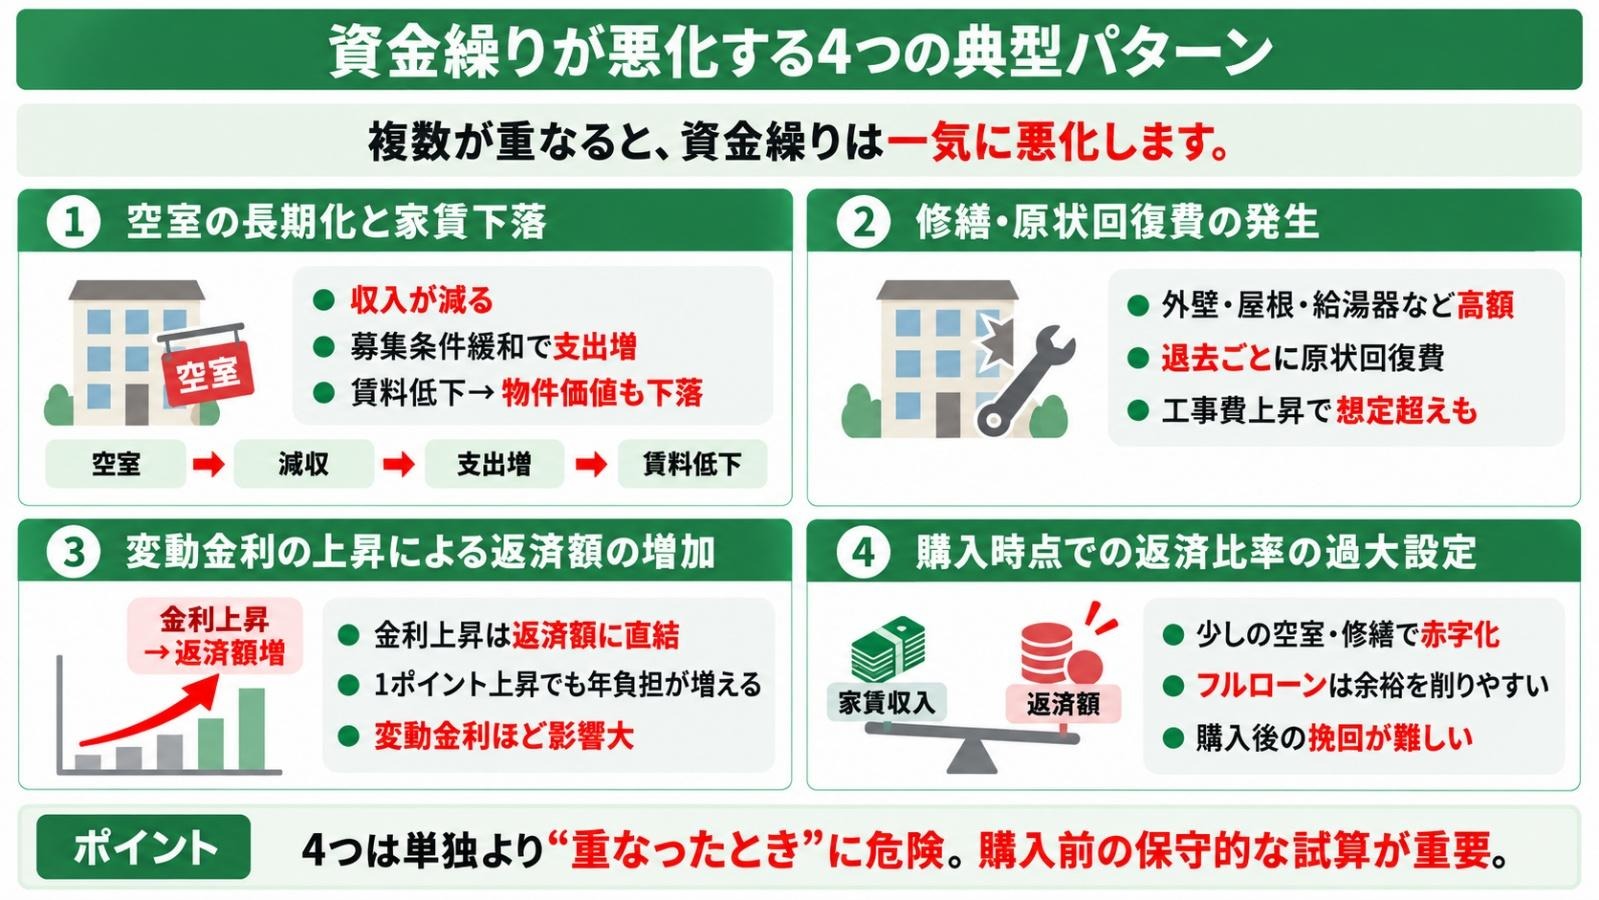
資金繰りが詰まる原因は、大きく4つのパターンに整理できます。
いずれも単独で致命傷になることは少なく、複数のパターンが重なったときに一気に表面化するのが特徴です。
パターン1:空室の長期化と家賃下落
総務省の令和5年住宅・土地統計調査によると、2023年10月時点の全国の空き家900万2000戸のうち、入居者を募集している「賃貸用の空き家」は443万6000戸にのぼりました。
賃貸住宅の空室は、すでに全国規模で大量に存在しているということです。
空室が怖いのは、収入が減るだけでは終わらない点にあります。
空室を埋めるために募集条件を緩めればフリーレントや広告料といった支出が増え、賃料を下げれば以後の収入水準が恒久的に切り下がってしまうでしょう。
空室 → 減収 → 条件緩和による支出増 → 賃料水準の低下 → 物件価値の下落という連鎖が生じる構造です。
パターン2:修繕・原状回復費の発生
外壁塗装や屋根の防水、給湯器の交換といった修繕は、発生頻度こそ低いものの1回あたりの金額が大きくなりやすい支出です。
退去のたびに発生する原状回復費も、重なれば無視できません。
また近年とくに注意したいのは、工事費そのものが上昇し続けている点です。
国土交通省が令和8年3月から適用する公共工事設計労務単価は、全国全職種の加重平均値が2万5834円となり、14年連続の引き上げとなりました。
数年前の見積もりをもとに修繕費を見込んでいると、実際の請求額との差に驚くことになりかねません。
パターン3:変動金利の上昇による返済額の増加
日本銀行は金融政策の正常化を進めており、2026年9月18日の金融政策決定会合にて、政策金利を1.00%から1.25%へ引き上げることが決定しました。
また植田総裁は会合後の記者会見で、2%の物価安定目標を安定的に達成するために引き続き政策金利を引き上げる方針を示しており、変動金利で借り入れている場合、この動きは返済額に直接跳ね返ってきます。
借入額1億円、返済期間25年、元利均等返済という条件で試算すると、以下のとおりです。
- 金利2.0%:月々の返済額は約42万4000円、年間約509万円
- 金利3.0%:月々の返済額は約47万4000円、年間約569万円
わずか1ポイントの上昇で、年間の返済額が約60万円増える計算になります。
ただし固定金利の場合や、自己資金を厚く入れて借入額を抑えている場合は影響の度合いが変わるため、すべての投資家が同じリスクを負うわけではありません。
あわせて読みたい
金利上昇局面で一棟アパート投資はどう変わる?シナリオ別シミュレーションで影響を徹底解説
パターン4:購入時点での返済比率の過大設定
返済比率が高い状態で購入すると、満室であればどうにか回るものの、少しの空室や修繕で赤字に転落します。
フルローンや長期返済で月々の負担を抑えても、借入額と総返済額そのものは変わりません。
前の3つと違い、このパターンは運営の努力ではほとんど挽回できない点が深刻です。
家賃の引き上げにも、修繕の先送りにも限界があるためです。
購入前の試算段階でどれだけ保守的な数字を置けるかが、分かれ目になるといえるでしょう。
参考:総務省統計局「令和5年住宅・土地統計調査 住宅及び世帯に関する基本集計」/国土交通省「令和8年3月から適用する公共工事設計労務単価について」
資金繰りの悪化を早期に察知するためのチェックポイント
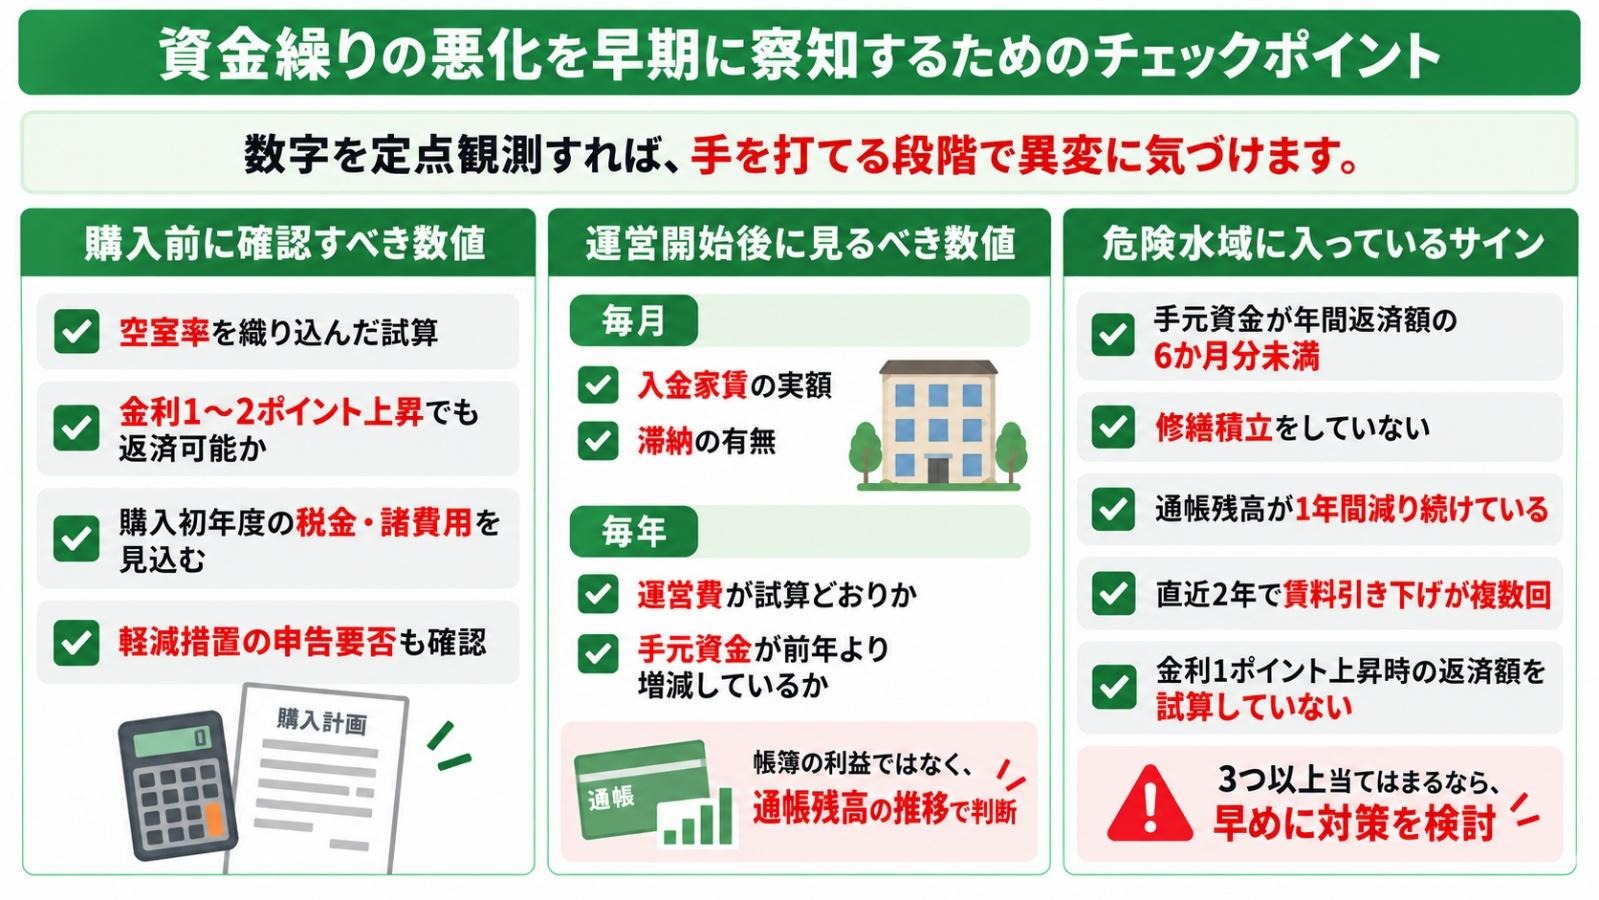
資金繰りの詰まりは、ある日突然起こるものではありません。
数字を定点観測していれば、手を打てる段階で異変に気づけるでしょう。
購入前に確認すべき数値
購入前の試算では、満室想定ではなく空室率を織り込んだ数字で組み立てることが基本です。
そのうえで、金利が1〜2ポイント上昇しても返済を続けられるかどうかを確認しておきましょう。
試算の際に見落とされやすいのが、購入初年度に集中する税金と諸費用です。
仲介手数料や登記費用、火災保険料は購入時に支払いますが、不動産取得税は取得から半年前後たってから納税通知書が届くため、手元資金が薄くなった時期に請求が来ることがあります。
また土地や住宅用家屋には税率や課税標準の軽減措置が設けられているものの、適用を受けるには申告が必要な場合もあるため、事前に都道府県の窓口で確認しておくと安心です。
初年度の手元資金は、こうした支出を差し引いてなお余裕が残る水準を確保しておきたいところです。
運営開始後に見るべき数値
物件の運営が始まったら、毎月と毎年でチェックする項目を分けると管理しやすくなります。
毎月見ておきたい数字は、入金された家賃の実額と滞納の有無です。
満室想定額との差が何か月も続くようであれば、募集条件か管理会社の対応に問題がある可能性があります。
また年単位で見るべき数字は、実際の運営費が試算どおりに収まっているか、そして手元資金が前年より増えているか減っているかという2点です。
帳簿の利益ではなく、通帳の残高の推移で判断するのが確実といえます。
危険水域に入っているサイン
わかりやすい目安として、手元資金が年間返済額の何か月分あるかという物差しがあります。
6か月分を割り込んでいる場合は、大きな修繕が1件発生しただけで支払いに窮する可能性が高くなります。
以下に当てはまる項目が多いほど、資金繰りに注意が必要な状態といえるでしょう。
- 手元資金が年間返済額の6か月分を下回っている
- 修繕積立をしておらず、修繕のたびに手元資金から支出している
- 過去1年間で通帳の残高が減り続けている
- 空室を埋めるために賃料を下げた経験が、直近2年で複数回ある
- 金利が1ポイント上がった場合の返済額を試算したことがない
3つ以上当てはまるようであれば、次章で紹介する対策を早めに検討することをおすすめします。
返済比率の具体的な安全ラインと金融機関の評価については、以下の記事をご参照ください。
あわせて読みたい
返済比率の目安は何%?アパートローン審査における銀行の評価基準と安全ラインを解説
予防策と資金繰りに詰まりかけたときの選択肢
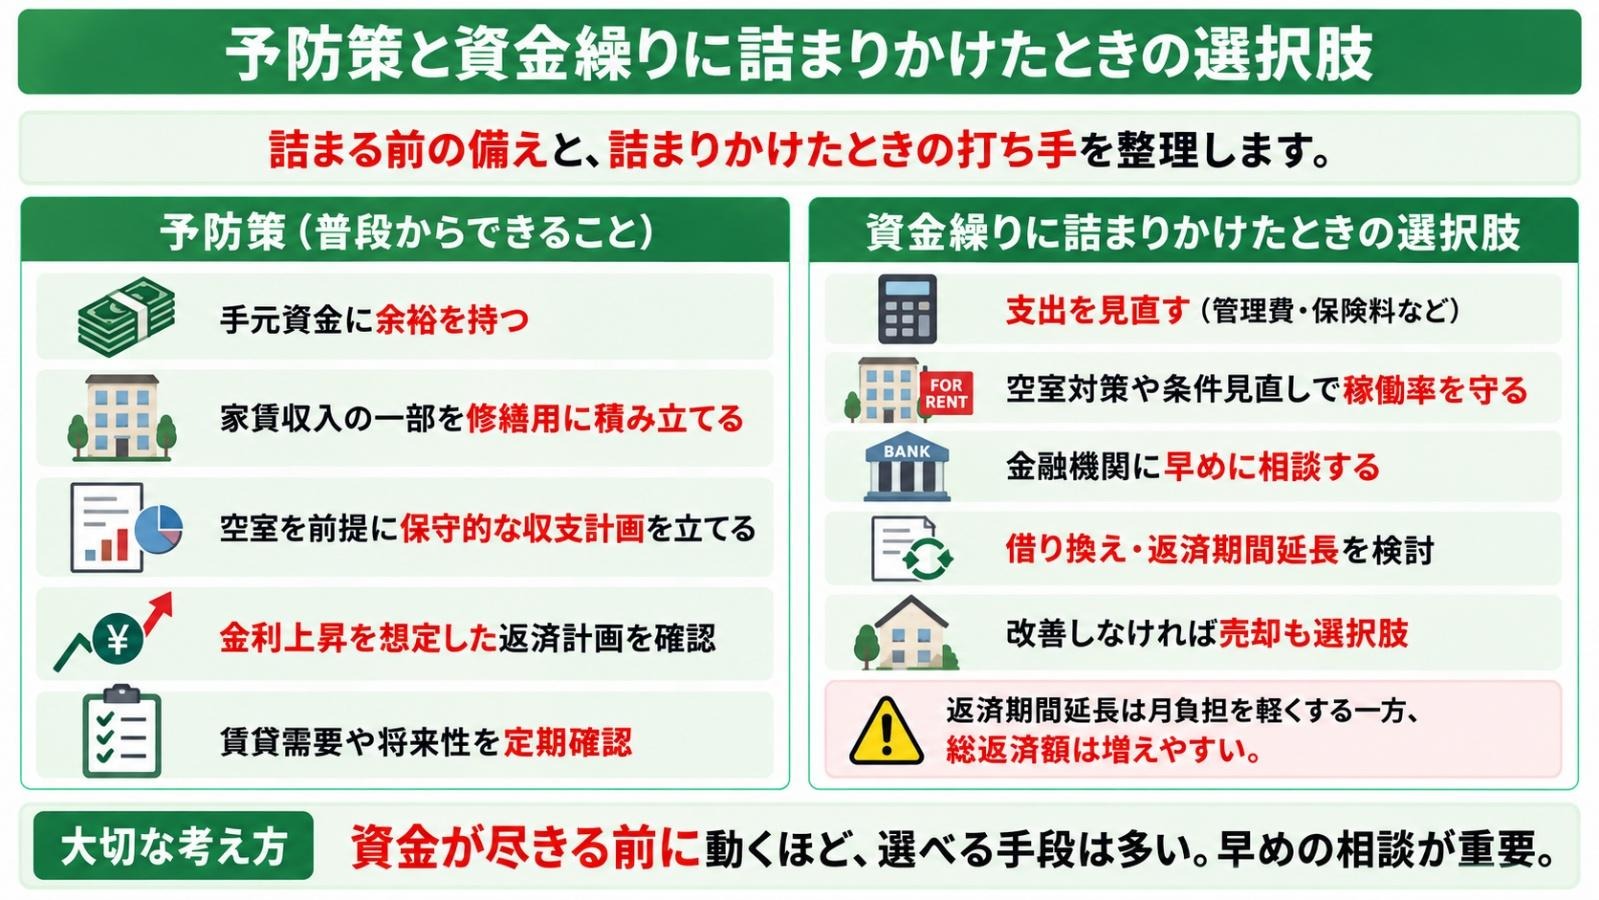
資金繰りへの対策は、詰まる前に備える「予防」と、詰まりかけてから動く「改善」に分かれます。
予防策:手元資金と修繕積立の設計
最も確実な予防策は、現金を厚く持っておくことに尽きます。
一棟アパートは、屋根や外壁、給排水設備など、数十万円から数百万円単位の支出が周期的に発生する資産です。
国土交通省が公表している「民間賃貸住宅の計画修繕ガイドブック」でも、賃貸住宅の資産価値を維持するには、劣化が表面化する前に計画的な修繕を行うことが重要と示されています。
家賃収入の一定割合を修繕用として別口座に分けておけば、突発的な支出があっても運転資金に手をつけずに済むでしょう。
収入面の改善策:稼働率と賃料を守る
収入面では、賃料を下げる前にできることを一通り試すのが原則です。
退去の申し出があってから募集を始めるのではなく、退去予告の時点で動き出せば、空室期間そのものを短縮できるでしょう。
室内設備の更新や入居条件の見直しで反響が改善するケースもあるため、賃料の引き下げは最後の手段として残しておきたいところです。
支出面の改善策:運営費と返済条件の見直し
支出面で効果が大きいのは、管理委託費や火災保険料といった毎年発生する固定費用の見直しです。
こうした支出を一度削減できれば、翌年以降も同様の効果を得られます。
また返済条件の見直しも選択肢のひとつです。
金利の低い金融機関への借り換えや、返済期間の延長による月々の負担軽減は、条件が合えば資金繰りを大きく改善できるでしょう。
ただし返済期間を延ばすと総返済額が増えるため、目先の資金繰りと長期の負担を天秤にかける判断が必要です。
キャッシュフローを改善する具体的な施策は、以下の記事にまとめています。
あわせて読みたい
「ケチケチ作戦」で実質手残りを増やす!すぐにやるべきキャッシュフローの改善の王道10選
それでも改善しない場合の考え方
収入と支出の両面を見直しても資金繰りが改善しない場合は、売却を含めた判断が必要になります。
売却は失敗ではなく、損失を確定させて次に進むための手段です。
むしろ問題なのは、判断を先送りするうちに手元資金が尽き、修繕できず賃料も下がり、売却価格まで落ちていくという展開でしょう。
金融機関への相談も、資金が尽きてからでは条件交渉の余地がほとんど残りません。
返済に余裕があるうちに相談するほうが、選べる手段も多くなるため、早めに専門家の意見を聞き、複数の選択肢を並べたうえで判断することが重要です。
参考:国土交通省「民間賃貸住宅の計画修繕ガイドブック」
一棟アパートの資金繰りに関するよくある質問
返済比率は何%までなら安全ですか?
一律の正解はありませんが、返済比率が低いほど空室や修繕への耐性が高まります。
重要なのは数値そのものより、空室率と金利上昇を織り込んでも返済を続けられるかという点です。
満室想定で成り立つ計画は、実際の運営では成り立たない可能性があります。
手元資金はいくら残しておくべきですか?
明確な基準はありませんが、ひとつの目安として年間返済額の6か月分以上が挙げられます。
これに加えて、外壁や屋根など周期的に発生する大規模修繕の費用を別枠で積み立てておくと、突発的な支出にも対応しやすくなるでしょう。
物件の築年数や規模によって必要額は変わるため、個別の試算が欠かせません。
金利が上がったらすぐ売却すべきですか?
金利上昇だけを理由に売却を急ぐ必要はありません。
判断すべきなのは、上昇後の返済額でも手元に現金が残るかどうかです。
残るのであれば保有を継続する選択肢があり、残らないのであれば借り換えや条件変更を先に検討しましょう。
そのうえで見通しが立たない場合には、売却が現実的な選択肢となります。
空室が続いたらまず何をすべきですか?
賃料の引き下げより先に、募集条件と物件の状態を点検することをおすすめします。
周辺の競合物件と比べて設備や条件で見劣りしていないか、募集情報が十分に露出しているかを確認しましょう。
それでも改善しない場合は、管理会社の変更や設備投資といった手段を検討します。
賃料の引き下げは以後の収入水準を恒久的に下げるため、最後に回すのが原則です。
資金繰りが厳しいときは金融機関に相談してもよいですか?
相談は早いほど有効です。
返済に余裕がある段階であれば、返済期間の延長や一時的な返済額の調整など、交渉の余地が残されています。
延滞が発生してからでは選べる手段が大きく狭まるため、兆候の段階で動くことが何より重要といえます。
まとめ
- 帳簿上の黒字と手元の現金は一致せず、減価償却費とローン元金返済の扱いの違いがずれを生んでいる
- 資金繰りが悪化する入口は、空室・修繕費・金利上昇・返済比率の過大設定の大きく4パターン
- 資金繰りの詰まりは突然起こるものではなく、手元資金が年間返済額の何か月分あるかを見れば早期に気づける
資金繰りの問題は、発覚が遅れるほど選択肢が減っていきます。
逆にいえば、返済に余裕があるうちに動けば、借り換えや条件変更、売却まで含めて複数の手段から選べるということです。
数字を定期的に確認し、違和感を覚えた時点で相談できる相手を持っておくことが、長期的に運営を続けるうえでの備えになるでしょう。
TSONでは、会員の方に向けて無料相談を受け付けています。
資金計画の立て方や、保有物件の収支をどう点検すればよいかといったご相談にも対応しています。
まずは無料の会員登録のうえ、気になる点をお気軽にご相談ください。