金利変更のお知らせが届いたら?返済予定表と契約内容の確認方法
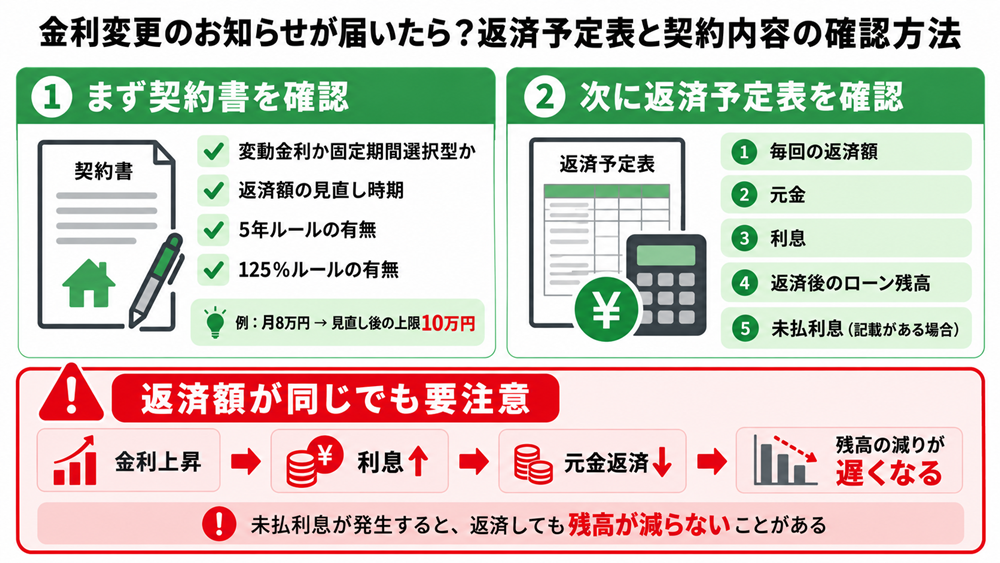
金利が上がったとき、返済額がいつ、どこまで変わるのかは契約内容によって異なります。
新しい返済予定表を読む前に、まずは金銭消費貸借契約書で返済額の見直しルールを確認しておきましょう。
返済額の見直しルール
変動金利型ローンの場合、ローンの金利が上がっても、すぐには返済額に反映されないケースがあります。
全国銀行協会の解説では、住宅ローンの一般的なルールとして以下の2つが紹介されています。
- 5年ルール:金利は半年ごとに見直されるものの、返済額への反映は5年ごと
- 125%ルール:反映後の返済額は、それまでの返済額の1.25倍が上限
たとえば毎月の返済額が8万円なら、5年後に見直される返済額の上限は10万円です。
今の返済予定表で返済額が変わっていなくても、次の見直しで最大1.25倍まで増える可能性がある点に注意しましょう。
また、この5年の間に金利が上がると、毎月の返済額は同じでも、その内訳が変わってきます。
利息はローン残高に金利をかけて計算するため、金利が上がると、返済額のうち利息の占める割合が増えます。
返済額自体は変わらないことから、利息が増えた分だけ、元金の返済に回る額が減るという仕組みです。
仮に、金利が大きく上昇して利息が返済額を上回るような状況になった場合、払いきれなかった利息は「未払利息」として後に持ち越されます。
なお、これらはあくまで住宅ローンのルールです。
アパートローンの場合、同じルールが適用される商品もあれば、金利の変更に合わせて返済額がすぐ変わる商品もあります。
ご自身の契約がどちらに当たるかは、契約書や金融機関の説明で確認してください。
返済予定表で見るべきポイント
返済予定表が届いたら、次の欄を確認しましょう。
- 毎回の返済額
- 返済額のうち元金に充てられる額
- 返済額のうち利息の額
- 返済後のローン残高
- 未払利息(記載がある場合)
返済額が同じでも、利息が増えていれば、元金に充てられる額はその分だけ減っていることになります。
元金の減りが遅くなると、売却時に返さなければならない残債が、当初の予定より多くなります。
なお、未払利息が発生している間は、返済額の全額が利息に充てられるため、ローン残高は減りません。
参考:全国銀行協会「変動金利住宅ローンの未払利息とは?」
金利上昇時に確認すべき5つのポイント
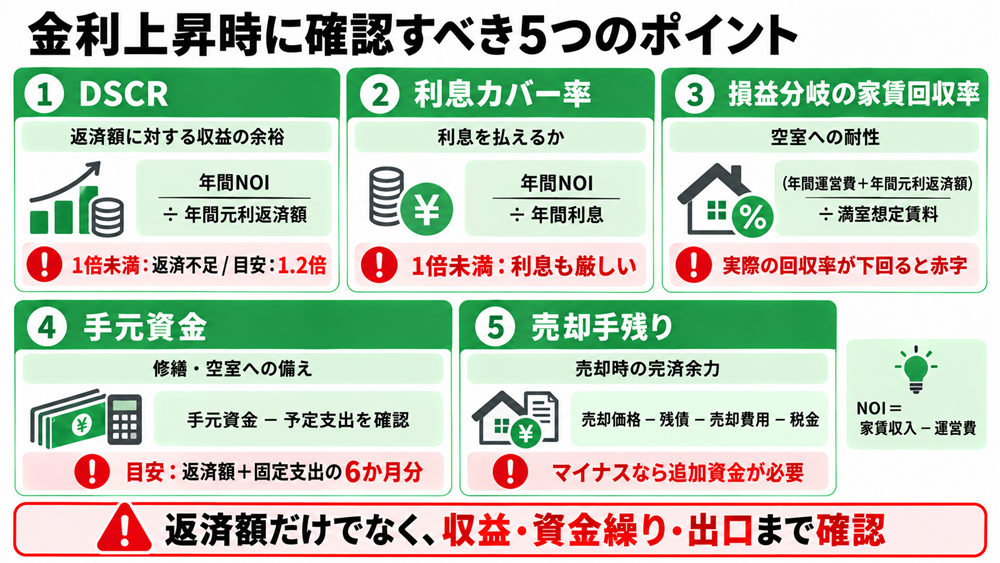
返済予定表の数字に家賃収入と経費の記録を組み合わせることで、金利上昇の影響を5つの面から確認できます。
まずは、各項目の計算方法と注意すべきラインを一覧で押さえておきましょう。
| 確認項目 |
計算方法 |
注意すべきライン |
| ① DSCR |
年間NOI÷年間元利返済額 |
1倍未満だと、物件の収益だけでは返済できない |
| ② 利息カバー率 |
年間NOI÷年間利息 |
1倍未満だと、物件の収益だけでは利息も払えない |
| ③ 損益分岐の家賃回収率 |
(年間運営費+年間元利返済額)÷満室想定の年間賃料 |
実際の回収率が下回ると、返済後の収支が赤字 |
| ④ 手元資金 |
手元資金から近い将来の支出を差し引く |
支払いが集中する月に残高がマイナス |
| ⑤ 売却手残り |
売却価格-残債-売却費用-繰上返済の手数料-税金 |
マイナスだと、売却時に追加の資金が必要 |
① DSCR:返済額に対する物件収益の余裕
DSCRは借入金返済の安全度を測る指標で、計算式は「年間NOI÷年間元利返済額」です。
この値が1倍を下回ると、物件の収益だけでは返済額をまかなえず、不足分を手元資金や給与収入から補う必要が出てきます。
1倍ちょうどの場合も余裕はなく、空室や突発的な修繕が発生するとすぐに返済資金が不足します。
金融機関に共通する基準はありませんが、1.2倍程度を収支点検の目安にするとよいでしょう。
1.2倍あれば、NOIが約17%減っても、物件の収益で返済額をまかなえる計算になります。
たとえば、家賃収入の約7割がNOIとして残る10戸のアパートなら、1戸強が1年間空室になっても返済できる程度の余裕です。
一方、2戸が1年間空室のままになると、物件の収益だけでは返済が難しくなります。
あわせて読みたい
不動産投資の基礎指標を徹底解説|利回り・返済比率・LTV・DSCRの計算式と目安
② 利息カバー率:利息と元金の内訳
金利上昇によって利息の割合が増え、元金の返済が遅れているという状況になっていないかも確認しましょう。
前回の返済予定表を用意して、利息の額とローン残高の減り方を比べてみると変化がわかります。
あわせて、年間NOIを年間の利息で割った「利息カバー率」を計算しておくと判断に役立ちます。
利息カバー率が1倍を下回ると、物件の収益では利息すら払えない状態です。
ここで注意したいのは、利息カバー率が1倍を超えていても、DSCRの方が1倍を下回るケースがある点です。
利息だけでなく、元金を含めた返済額で判断できるようにしておきましょう。
③ 損益分岐の家賃回収率:空室への耐性
家賃回収率は、満室時の想定賃料に対して、実際にどれだけの家賃を受け取れているかを示す割合です。
損益分岐の家賃回収率は、年間運営費と年間元利返済額の合計を、満室想定の年間賃料で割って求めます。
実際の回収率が損益分岐の回収率を下回っている場合、返済後の収支は赤字となります。
金利が上がって返済額が増えると、損益分岐の回収率も上がり、空室に耐えられる余地が狭まる点に注意が必要です。
④ 手元資金:修繕や空室への備え
収支が黒字でも、支払いのタイミングによっては手元のお金が足りなくなることがあります。
今ある手元資金から、近い将来に予定している修繕費や固定資産税、所得税、退去時の敷金返還などを差し引き、月ごとの資金繰りを確認しましょう。
支払いが集中する月に残高がマイナスになる場合は対策が必要です。
一律の基準はありませんが、毎月の返済額と最低限の固定支出の6か月分を収支点検の目安にしておくと安心です。
6か月分あれば、空室が続いて家賃収入が大きく減っても、手元資金のみで半年間は返済と固定支出を払い続けられます。
あわせて読みたい
「黒字なのにお金がない」はこうして起きる!一棟アパートの資金繰りが詰まる4つの入口と対策
⑤ 売却手残り:売却時の完済余力
最後に、今の時点で物件を売却した場合にローンを完済できるかを確認します。
売却価格(現在の査定額)から残債、仲介手数料などの売却費用、繰上返済の手数料、税金を差し引いた額が、手元に残るお金です。
この額がマイナスなら、売却してもローンを完済できず、追加の資金が必要になります。
あわせて読みたい
【金利上昇で売却金額が安くなる?】一棟アパートの売却タイミングはいつ?出口利回りの意味と金利・家賃・築年数の関係を解説
参考:国土交通省「不動産証券化に係る用語集」
試算で見る金利2%・3%・4%の違い
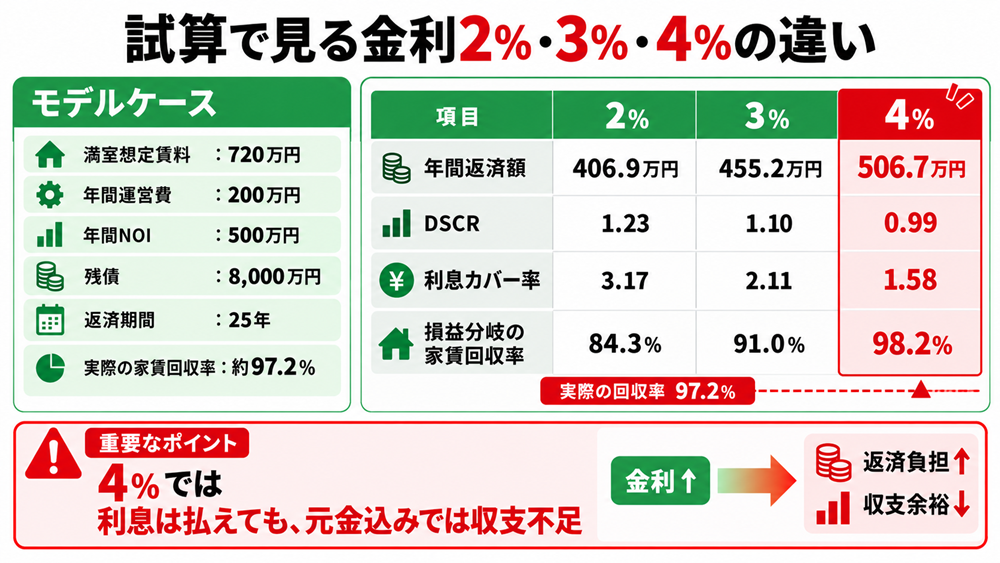
ここからは、モデルケースを使って、金利が上がった場合にDSCR・利息カバー率・損益分岐の家賃回収率の3つがどう変わるかを見ていきます。
なお、手元資金と売却手残りは、物件ごとの条件による差が大きいため、ここでは試算していません。
モデルケースの前提
試算の前提は次のとおりです。
- 満室想定の年間賃料:720万円
- 年間運営費:200万円
- 年間NOI:500万円(実際の家賃回収率は約97.2%)
- 残債:8,000万円(残りの返済期間25年・元利均等返済)
今回は金利が変わった時点で返済額を計算し直すという前提のため、5年ルールがある契約では、実際の返済額とは一致しない点に留意してください。
また、運営費は空室が増えても変わらないものとして計算しています。
試算結果からわかる利息と元金の違い
金利ごとの試算結果は以下のとおりです。
| 項目 |
金利2% |
金利3% |
金利4% |
| 年間元利返済額 |
約406.9万円 |
約455.2万円 |
約506.7万円 |
| DSCR |
1.23倍 |
1.10倍 |
0.99倍 |
| 返済後の収支(税引前) |
約93.1万円 |
約44.8万円 |
約6.7万円の赤字 |
| 利息カバー率(1年目) |
3.17倍 |
2.11倍 |
1.58倍 |
| 損益分岐の家賃回収率 |
約84.3% |
約91.0% |
約98.2% |
金利2%のときは、DSCRが目安の1.2倍を上回っています。
金利が3%になるとDSCRは1.2倍を下回り、4%では1倍に届かず、返済後の収支が赤字に転じます。
注目したいのは、金利4%でも利息カバー率は1.58倍あり、利息だけなら物件の収益で十分に払える点です。
元金を含めた返済額を見ることによって、初めて収支の不足が明らかになります。
また、損益分岐の家賃回収率も約98.2%まで上がり、実際の回収率である約97.2%を上回る水準です。
この試算は、利息を払えるかどうかだけで判断すると、返済後の収支の悪化を見落とすおそれがあることを示しています。
目安を下回ったときの対応
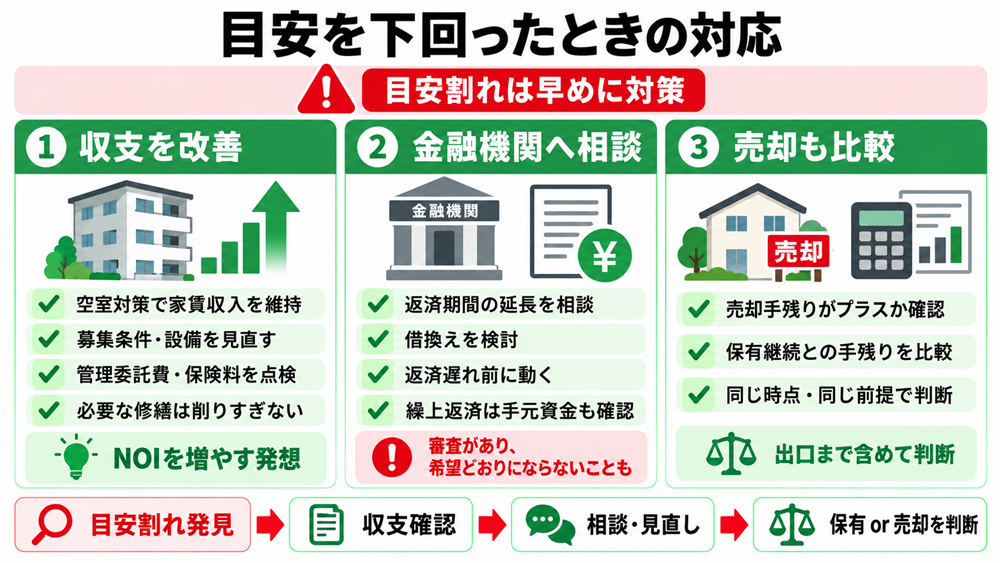
5項目のうち、目安を下回る項目があった場合は、早めに対策を考えましょう。
対策は大きく分けて、収支の改善、返済条件の見直し、売却の検討の3つです。
家賃回収率と運営費の見直し
DSCRや損益分岐の家賃回収率に余裕がない場合は、NOIを増やせないか検討してみましょう。
NOIを増やす方法としては、家賃収入を増やすことと、運営費を抑えることの2つが挙げられます。
家賃収入については、空室期間を短くするために、募集条件や設備を見直す方法があります。
運営費については、管理委託費や保険料などの契約内容を確認し、見直せる項目がないかを洗い出しましょう。
ただし、修繕費を抑える場合には注意が必要です。
必要な修繕を先送りすると、入居者が退去して空室が増えたり、後で修繕費がかさんだりするおそれがあります。
あわせて読みたい
【一棟アパート】管理委託費用の相場と削ってはいけない3つのコストを解説
金融機関への早めの相談
返済後の収支が赤字になりそうな場合は、早めに借入先の金融機関へ相談しましょう。
相談する内容としては、返済期間の延長といった条件の変更や、ほかの金融機関への借換えなどが挙げられます。
いずれも金融機関の審査があり、希望どおりに認められるとは限りません。
返済が遅れてからではなく、収支の悪化に気づいた段階で相談しておくことが大切です。
また、手元資金に余裕がある場合は、繰上返済で毎月の返済額を減らす方法もあります。
ただし、繰上返済をすると手元資金が減るため、修繕や空室への備えが十分に残るかを確認しておきましょう。
売却と保有の比較
収支の改善が難しい場合、売却手残りがプラスになるようであれば売却するのも選択肢のひとつです。
一方、保有を続ければ残債が減っていくため、売却価格が大きく下がらなければ、将来の売却手残りが増える場合もあります。
どちらが有利になるかは、金利や将来の売却価格の前提によって変わるため、同じ時点の手残りで比べて判断するようにしましょう。
よくある質問
返済額が変わっていなければ、金利上昇の影響はないと考えてよいですか?
そうとは限りません。
5年ルールがある契約では、返済額が変わらなくても、返済額のうち利息に充てられる額が増えることで、元金の減り方が遅くなっているケースがあります。
次の見直しで返済額が最大1.25倍まで増える可能性もあるため、返済予定表で利息の額とローン残高の推移を確認しておきましょう。
DSCRは何倍あれば安心ですか?
金融機関に共通する基準はありません。
1.2倍程度が収支点検の目安になりますが、1.2倍でも、10戸のアパートで2戸が1年間空室になると返済が足りなくなる計算です。
倍率だけで安心せず、手元資金の余裕とあわせて確認することが大切です。
固定金利で借りている場合も確認は必要ですか?
固定金利の期間中は、金利が上がっても返済額は変わりません。
ただし、固定期間選択型のローンでは、固定期間が終わると、変動金利に切り替えるか、新たに固定期間を設定するかを選び、その時点の金利で返済額が決まります。
固定期間の終了が近い場合は、その時点の金利を想定して返済額を試算し、5項目を確認しておきましょう。
参考:全国銀行協会「変動金利住宅ローンの未払利息とは?」/国土交通省「我が国の住宅金融の現状について」
まとめ
- 5年ルールがある契約では、返済額が変わらなくても利息が増えて元金の減りが遅くなるうえ、次の見直しで返済額が最大1.25倍まで増える可能性がある
- 確認すべきは、DSCR・利息カバー率・損益分岐の家賃回収率・手元資金・売却手残りの5項目で、DSCRは1.2倍程度が収支点検の目安
- 残債8,000万円・NOI500万円の試算では、金利4%で利息カバー率が1.58倍あってもDSCRは0.99倍(金利2%では1.23倍)となり、返済後の収支は赤字
金利上昇の影響は、返済額の増減だけでは判断できません。
お手元の返済予定表で数字を確認し、余裕が小さい項目があれば、早めに対策を検討しましょう。
TSONでは、会員の方を対象に無料相談を受け付けています。
金利上昇後の手残りをどう確認すればよいか迷ったときは、ぜひ無料会員にご登録のうえ、お気軽にご相談ください。