【人物紹介】
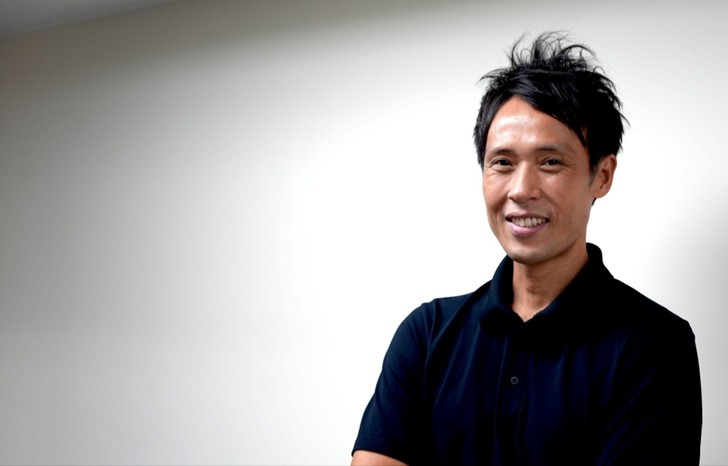
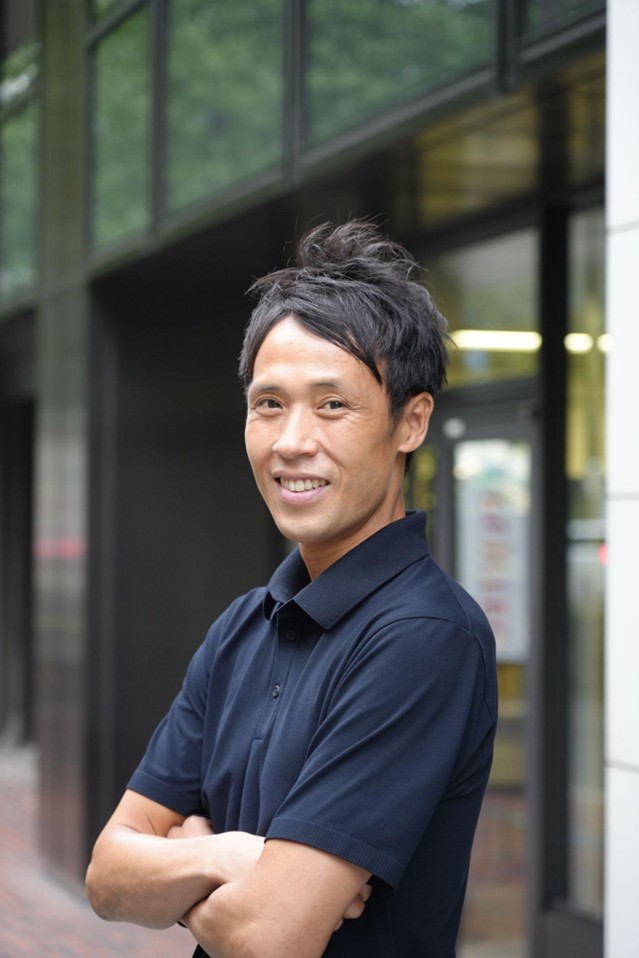
相亰俊信様|税理士・公認会計士
慶應義塾大学商学部卒業。松下電器産業(現パナソニック)の経理部門を経て、監査法人へ。2010〜2012年にはシリコンバレーに駐在。2014年に初めて不動産を取得し、2019年に独立。現在は、不動産事業とともに、税理士法人クレフティの経営に取り組んでいます。
家賃収入はある。それでも次の物件が買えなかった
TSON君: 最初に、不動産投資を始めたきっかけを教えてください。会計士として働きながら、別の収入源もつくろうと考えたのでしょうか。
相亰様: 監査法人に入った頃に、会計士として働き続ける以外の道も探し始めたんです。本をいろいろ読んで、投資も試しました。
FXもやったのですが、1日で大きく儲かって「自分は天才なんじゃないか」と思ったら、その後に同じくらい損をするような経験もして。本業を持ちながら取り組むなら、不動産の方がいいのではないかと思いました。
その後、シリコンバレーへの駐在があり、帰国してから本格的に物件を探し始めました。初めて購入できたのが2014年で、そこから買い増していきました。
TSON君: そして2019年に監査法人を退職された。当時は家賃収入もあり、そのまま買い進められると思っていたのですよね。
相亰様: そうですね。ところが、辞めたら次の物件が買えなくなってしまった。自分ではFIREしたつもりでしたが、「勘違いFIRE」だったんです。
それで不動産を学ぶ場に入り、塾長の堀さんから「ちゃんとBSを見なさい。銀行はBSを見ている」と教えてもらいました。
会計士ながら、恥ずかしながら、自分のBSを全く見ていなかったんですよ。家賃収入しか見ていませんでした。
TSON君: 会計の専門家でも、自分の投資ではそうなってしまうのですね。「家賃が入ってくる」と「銀行が次も貸してくれる」は、別の話だったと。
相亰様: まさにそうです。キャッシュフローがあるから、次も買えるだろうと思っていたんですね。
そこから、それまで持っていた物件を売却する方針に変えました。幸い、買い始めた時期にも恵まれていて、利益を出して売ることができた。その資金を新築投資に振り向け、財務を意識したやり方に変えていったんです。
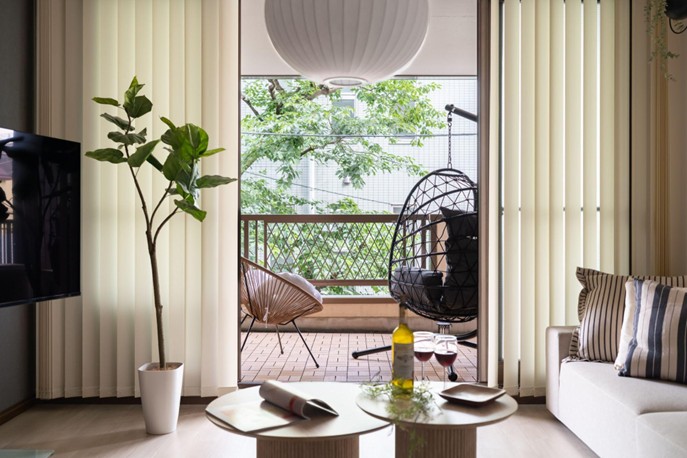
 相亰様がご自身で手がけた新築物件
「買い続ける」ために、財務と税務に絞った一冊
TSON君: その経験が、今回の『「買い続ける」ための決算書戦略』につながっているのですね。どんな方に読んでほしい本でしょうか。
相亰様: 不動産投資を本気で伸ばしたい人ですね。本質を理解したうえで、将来的に規模を拡大したいと考えている方に読んでいただきたいです。
すでに何棟か買って、融資が止まってしまい、「ここからどうすればいいんだろう」と悩んでいる方には、特に役立つと思います。
ただ、経験者だけに向けた本ではありません。これから1棟目を買う方でも、将来は本格的に伸ばしたいと思っているなら、読んでいただきたい。「こうすると失敗するよ」ということも、自分の経験を通して書いていますから。
TSON君: 不動産投資の本には、エリア選びや修繕、管理会社との付き合い方などを扱うものも多いですよね。この本は、そこからかなり踏み込んでいます。
相亰様: そうした実務は、ほかの本で学んでいただければと思っています。
この本は、本当に財務と税務に絞りました。「ちゃんと借り続けるには、こういうことに気をつけましょう」というところです。
物件を買うときの利回りや、毎月の手残りだけを見るのではなく、会社全体の財務がどうなるか。そこまで考えてほしいんですね。
TSON君: 本では、ご自身の融資停止と立て直しの経験から始まり、融資とBS、銀行の格付け、残債利回り、決算書の改善へと進んでいきます。購入だけでなく、その後も買える状態をつくるための本なのですね。
相亰様: はい。ひとつひとつの物件を見て「これはいいから買おう」とやっていると、資産は増えていきます。でも、同時に負債も増えているんですよ。
それを続けた結果、気づいたら買い進められなくなって、銀行から「そろそろストップです」と言われてしまう。会社全体を見ていないと、そういうことが起こるんです。
TSON君: その会社全体を見るための指標として、本では「債務償還年数」と「ICR」が出てきます。少し難しく感じる読者もいそうですが、どう捉えればよいでしょうか。
相亰様: 大きくいえば、借入を返していく力と、利息を払う余力を見るためのものですね。
物件からお金が入ってきても、借入負担が大きすぎれば、会社全体としての評価は違ってきます。利息が増えれば、それに対してどれだけ余裕があるのかも見なければいけません。
本では、そうした数字が銀行の格付けとどう関係するかも説明しています。さらに、物件ごとの残債に対する収益力を見る「残債利回り」を使って、持ち続ける物件と、入れ替える物件を考えていきます。
TSON君: 「払った税金の2倍、会社は強くなる」という項目も印象的でした。税金を減らすことばかり考えていると、見落としてしまう視点ですね。
相亰様: 法人では、税引き後の利益が純資産として積み上がっていきます。それが会社の歴史になるんです。累計の利益として残り、それを評価してもらえる。
買い進めたいなら、今年の税金をどれだけ減らせるかだけではなく、その選択によって会社の利益や純資産がどうなるかも考えなければいけません。
TSON君: 税金、手残り、銀行の評価をつなげて考える必要があるのですね。具体的な計算方法や格付けの見方、改善策は、ぜひ本で確認していただきたいです。
決算書は、締まった後に見ても遅い
TSON君: 本を読んで「財務が大切なのは分かった」と思っても、実際に自分の数字を計算するところで手が止まる人もいそうです。何から始めるのがおすすめでしょうか。
相亰様: まずは自分の決算書で、実際に数字を出してみることですね。本を見ながら、電卓を打ってみる。それだけでも違うと思います。
今ならAIも使えます。決算書の数字を読み込ませて、指標を整理する補助にすることもできますから、以前より取り組みやすくなっています。
ただ、大事なのは、終わった期の数字を出すことだけではありません。
TSON君: 計算できたら終わり、ではないのですね。
相亰様: 決算書を提出した後に「うちの点数はどうだった」と聞くのでは遅いんです。
今のまま決算を迎えると、債務償還年数がどうなるのか。ICRが悪くなるのか。利益が足りなくなるのか。それを前もって見て、どうするかを考えることが大切です。
例えば、決算の数カ月前なら、「このままでは利益が出ないから、今期中にこの物件を売りましょう」といった事業上の対応も検討できます。
不動産は、売ろうと思ってすぐに決済できるわけではありません。その時間も考えておかないといけません。
TSON君: 過去の結果を確認するだけでなく、まだ手を打てるうちに見る。そのためには、どのくらいの頻度で確認したらよいのでしょうか。
相亰様: 私自身は、日々見ています。ただ、必要な頻度は、どれだけ事業が動くかによりますね。
年に1棟買うくらいであれば、最低でも年1〜2回は見ておきたいです。決算前には確認したいですし、半期に1回、四半期に1回と見られれば、より対応しやすくなります。
どの物件が会社全体の数字に影響しているのかが分かれば、売却や入れ替えも考えられますから。
買うときは出口。持っている間は会社全体
TSON君: 実際に物件を購入するときは、何を一番重視されていますか。
相亰様: まずは再販性ですね。将来売れるかという出口です。そのうえで、保有中の収支が回って、返済できるかを見ます。
ただ、何を見るかは目的によって変わります。市場より明らかに安く買って、比較的短期間で売るのか。それとも、中長期でじっくり持つのか。
長く持ちたいのであれば、積算などの資産性も考えたい。一方、短期間で売る前提なら、取得価格と市場価格の関係をより重視することになります。
TSON君: 相亰様は、購入前に長期のシミュレーションをかなり細かく作り込むタイプなのでしょうか。
相亰様: 実は、自分の購入判断のためには、あまり細かくシミュレーションをしないんです。
私の場合は、売却益を得る投資が多いので、市場より明らかに安く作れたり、安く買えたりすると分かったら買う。長期の収支計画は、自分のためというより、銀行に見てもらうために作ることが多いですね。
TSON君: そこは少し意外でした。ただ、買った後に財務がどう変わるかは、ずっと見ているのですよね。
相亰様: そうです。すでにBSに載っている物件について、これから会社の数字がどう進んでいくのかは大事にしています。
個別の物件を見て「いい物件だ」と思っても、保有物件全体で見たら、負債が膨らんでいることもある。だから、会社全体の財務を確認して、足を引っ張っている物件があれば、売却を考えていく必要があります。
TSON君: これから始める人にとっては、個人で買うか、法人で買うかも悩みどころです。
相亰様: 本格的に買い進めたいのであれば、私は法人で実績を積み上げることを重視します。
ただ、個人で持つことが間違いというわけではありません。そこまで規模を増やすつもりがない人もいますし、個人としてお金を残したいという目的もある。
どこまで増やしたいのか、最終的にどうお金を使いたいのか。そこによって考え方は変わります。
金利が上がっても、持ち続けられる物件を
TSON君: これまでの投資には、価格上昇の追い風もあったと思います。金利のある環境では、どう取り組んでいけばよいでしょうか。
相亰様: 金利上昇局面でも、次の購入者が購入したいと思える数値に仕上げられるプロジェクト、家賃収入で借入返済を進めながらインフレや本質的な価値の上昇によってリターンを得られそうなもの、金利が上がっても収支が回るもの、つまり本質的に良いと思えるものしか、買わないようにしています。あとは、賃料もちゃんと上げられそうなものですね。
安ければ何でもいいということではなく、物件の質も大切です。関東で私が分かりやすい例を挙げるなら、国道16号線の内側にある、駅に近い住宅物件です。
そうした需要を見込みやすい物件を、市場より少しでも有利な価格で取得できれば、賃料の改善なども考えられます。
TSON君: 「16号線の内側なら何でもよい」ということではなく、需要を理解できるエリアで、強みのある物件を選ぶということですね。地方でも同じように考えられますか。
相亰様: もちろんです。16号線はあくまで一つの例で、私には関東が分かりやすいというだけなんです。
ご自身のよく分かる地域で、そういう場所を見つけられたら、それが一番いいと思います。
TSON君: 売却益の考え方も、以前とは変わってきますか。
相亰様: 「買ったら上がる」という時代は終わったと思っています。そのうえで、3〜5年、持ち続けられる人は強いのではないでしょうか。
保有している間に、退去などのタイミングで賃料を改善できる。返済も進むので、残債が減っていく。その積み重ねが、売却時に回収できる資金につながります。
TSON君: 値上がりだけを待つのではなく、運営と返済によって回収できる資金をつくる。そのためにも、途中で売らざるを得なくならない財務が大切なのですね。
AI分析と、自分の会社の財務をつなげる
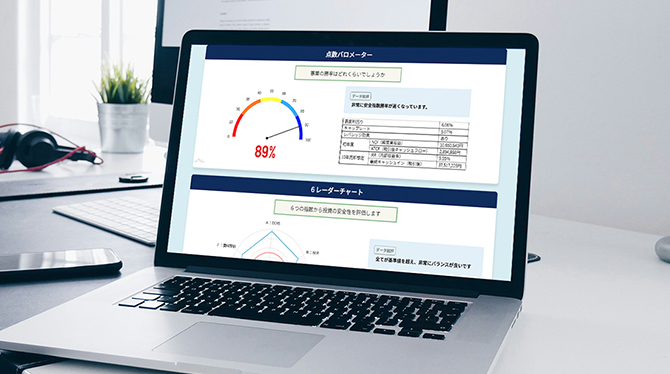
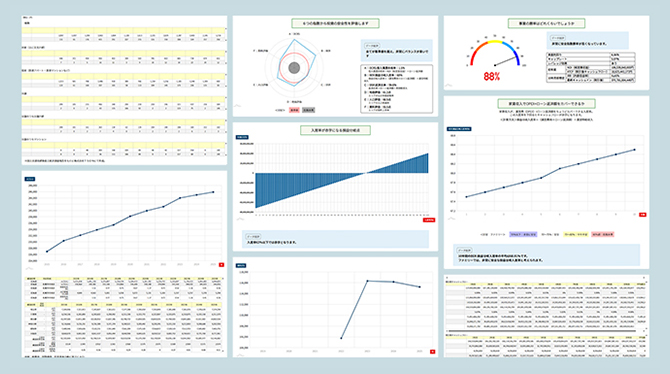
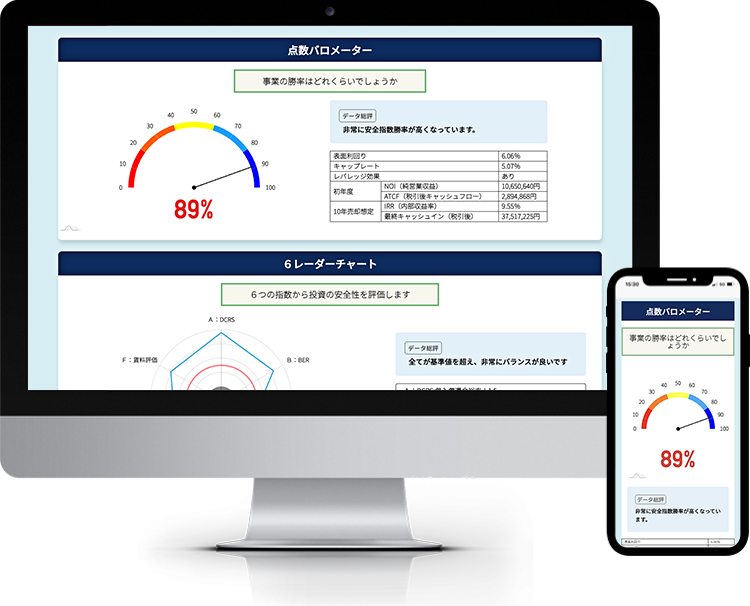
TSON君: 今回は、TSONの不動産投資シミュレーション「勝率一番」もご覧いただきました。返済余力や損益分岐となる入居率、収支の推移、売却時の想定などを確認できますが、さらに見ておきたい視点はありますか。
相亰様: これはすごいですね。事業計画書としてこのまま銀行に提出できそうです。
投資家判断として使うなら、これに加えて、残債利回りもあるとよさそうですね。あとは、どのくらいの金利上昇に耐えられるかをシミュレーションするのにも便利に使えそうです。
元利均等か元金均等かという返済方法の違いも、確認したいところです。マニアックな論点ですが。
TSON君: 物件単体の収支を確認し、それをご自身の会社全体の財務と照らし合わせる。今回のお話を聞くと、その両方が必要だと感じます。
相亰様: そうですね。個別の物件に目が向きやすいですが、買い進めたいのであれば、会社全体としてどうなるかも見ていくことが大切だと思います。
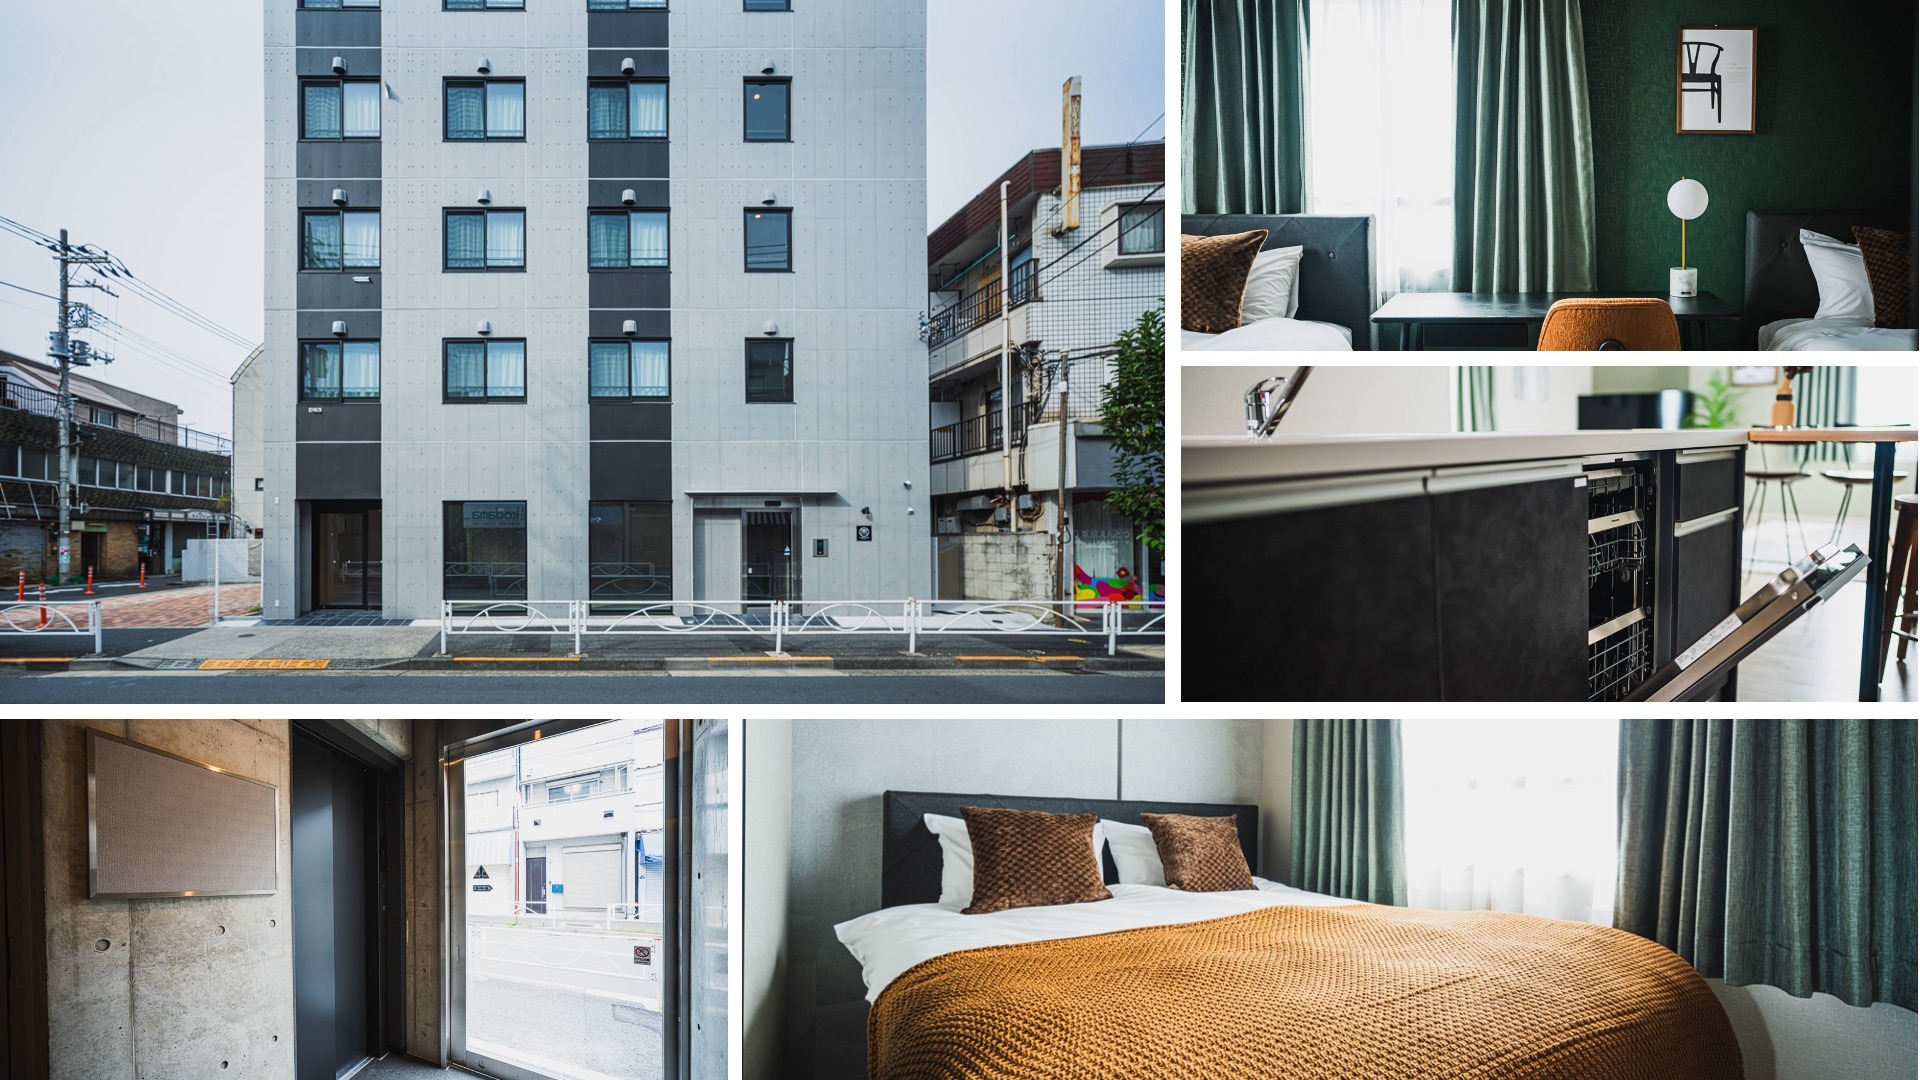 住居だけではなく、旅館業物件も手がけている
増やした資産を、どう使い、どう引き継ぐか
TSON君: 買い続けた先についても伺いたいです。法人に資産や現金が積み上がっても、個人の生活でどう使うか、家族にどう引き継ぐかは、別の課題になりますよね。
相亰様: まさにそうです。法人で始めて規模が大きくなると、そうしたことも考えなければいけなくなります。
自分がつくってきた不動産法人の株を、よかれと思って子どもに渡しても、子どもは土地や物件のことがよく分からないかもしれない。
資産を渡すだけでなく、それをどう扱うかも含めて引き継がないと、本当の意味での事業承継になるのか、という問題があります。
TSON君: 増やすことだけでなく、増やした後の暮らしや使い方も考えておきたいですね。自分のゴールは、どう決めればよいのでしょうか。
相亰様: 自分が心地よいと思う生活から、逆算できると思います。
どこに住みたいのか。どんな旅行をしたいのか。どのくらいのお金を使いたいのか。それを具体的に考えれば、必要な所得や、持っていたい不動産の規模も見えてくる。
そこまでできたら、それを一つのゴールとして考えられるのではないでしょうか。
不動産・財務・税務の経験を、事業として役立てたい
TSON君: 総投資額82億円と聞くと、さらに100億円、200億円を目指しているのかと思ってしまいます。相亰様には、そうした数値目標があるのでしょうか。
相亰様: 実は、「何億円つくりたい」という具体的な目標はないんです。不動産が好きで、取り組むこと自体が楽しくて、増やしてきたところがあります。
一方で、事業経営者への憧れも強くなりました。従業員を雇って、事業で利益を出して、従業員の方も幸せにしながら、社会によい影響を与える。そういう経営者の方々との出会いがあったんです。
自分が好きで、人の役に立てることは何だろうと考えて、見えてきたのが、不動産と財務、税務でした。
TSON君: それが、税理士法人クレフティの経営につながっているのですね。
相亰様: はい。取材時点では、顧問先が約300社になっています。税務顧問を基盤に、事業承継やM&Aなど、関連する相談も増えてきました。
不動産は不動産で着々と取り組みながら、事業として税理士法人をもっと伸ばしていきたいです。不動産・財務・税務をキーワードに、事業経営者として、多くの皆様のお役に立てるようになりたいと思っています。
TSON君: 家賃収入だけを見ていたご自身の経験が、今はほかの投資家や経営者を支える仕事につながっているのですね。本日はありがとうございました。
書籍案内
『総額82億円 税理士投資家が明かす「買い続ける」ための決算書戦略』
相亰俊信 著/かざひの文庫
融資が止まった経験から、銀行格付け、債務償還年数・ICR、残債利回り、決算書の改善までを扱う一冊。次の購入に向けて、自分の財務を見直したい方は、ぜひ詳しい考え方や具体策を本書で確認してみてください。
Amazonで書籍を見る
検討中の物件を、数字で確かめてみませんか
TSONの「勝率一番」では、物件の収支や返済余力、将来の売却をシミュレーションできます。会員登録で無料利用が可能です。
気になる物件を分析し、融資条件や費用の前提を変えて比較してみてください。その結果を、ご自身の決算書と合わせて検討する材料にできます。
無料登録して「勝率一番」を利用する