売却か保有か|比較に必要な4つの数字
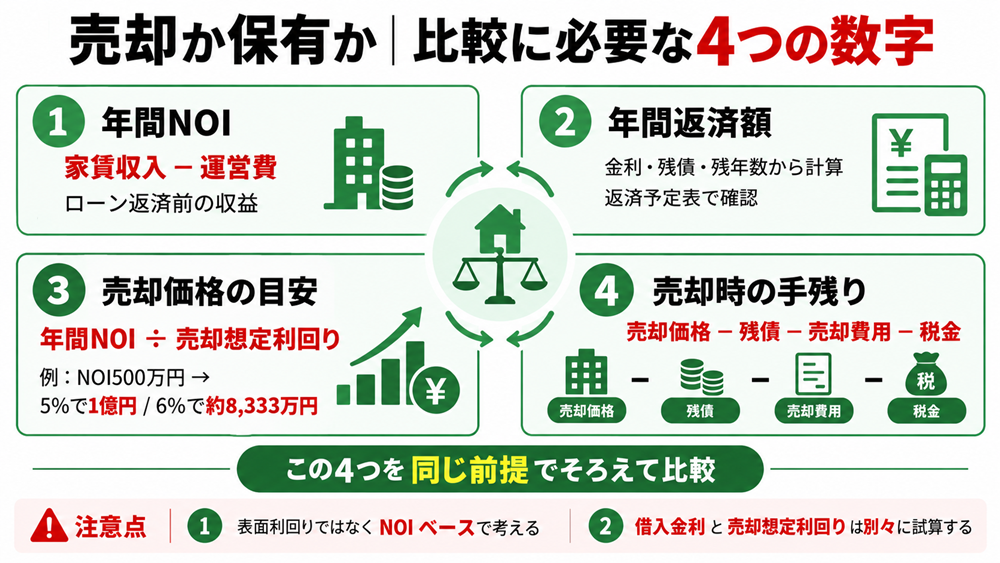
売却と保有のどちらが有利になるかを判断するには、物件の収益、ローンの返済額、売却価格、売却時に差し引く費用の4つをそろえる必要があります。
ここでは、それぞれの数字の求め方と、計算するときの注意点を確認しましょう。
なお、売却タイミングの基本的な考え方や出口利回りの意味については、以下の記事で詳しく解説しています。
あわせて読みたい
【金利上昇で売却金額が安くなる?】一棟アパートの売却タイミングはいつ?出口利回りの意味と金利・家賃・築年数の関係を解説
家賃収入・運営費と年間NOI
まずは、物件が1年間に生み出すNOI(Net Operating Income:純営業収益)を求めます。
年間NOIは、家賃収入から管理費・修繕費・固定資産税などの運営費を差し引いた、ローン返済前の収益です。
保有中の物件であれば、直近1年間の家賃収入と運営費の記録から計算しましょう。
ここで注意したいのは、広告などで目にする表面利回りを使わないことです。
表面利回りは運営費を差し引く前の家賃収入で計算されているため、表面利回りから求めた数字は、実際のNOIより大きくなります。
あわせて読みたい
不動産投資の基礎指標を徹底解説|利回り・返済比率・LTV・DSCRの計算式と目安
借入金利と年間返済額
次に、ローンの年間返済額を求めます。
年間NOIから年間返済額を差し引くことで、ローンを返済した後に残るお金(税引前)がわかります。
また、年間返済額は、数年後に残っているローン残高を計算するときにも必要です。
計算には、借入金利のほかに、残債・残りの返済期間・返済方式の3つを使います。
残債と残りの返済期間は、金融機関から届く返済予定表で確認しましょう。
売却想定利回りと売却価格
続いて、物件の売却を想定した場合の価格の目安を求めましょう。
収益物件の価格を求める方法のひとつとして、1年間の収益を利回りで割り戻す「直接還元法」があります。
ここでは、売却するときに買い手が求める利回りを「売却想定利回り」とし、年間NOIを売却想定利回りで割って、売却価格の目安を求めます。
たとえば年間NOIが500万円なら、売却想定利回り5%で1億円、6%で約8,333万円です。
売却想定利回りが1%上がるだけで、売却価格は約1,667万円下がる計算になります。
計算するときは、次の2点に注意しましょう。
- NOIで割る場合は、売却想定利回りもNOIをもとにした利回りにそろえる(表面利回りをもとにした利回りで割ると、売却価格を低く見積もってしまうため)
- 借入金利が上がっても、売却想定利回りが同じ幅で上がるとは限らないため、2つは別々の数字として試算する
なお、売却想定利回りの相場を示す公的なデータはないため、複数の数字で試算して結果に幅を持たせることが大切です。
あわせて読みたい
一棟アパートの出口戦略|10年後の売却価値を左右する査定方法と買い手が重視するポイント
残債・売却費用・税金
最後に、物件を売却した場合に手元に残るお金がいくらになるかを計算します。
売却価格から残債・売却費用・繰上返済の手数料・税金(譲渡所得にかかる所得税・住民税など)を差し引いた額がこれにあたります。
売却費用の主なものは仲介手数料です。
国土交通省の告示では、売買の仲介手数料の上限が定められており、たとえば売買価格1億円なら、上限は税込みで約336.6万円(約3.4%)となります。
また、税金については、所有期間によって税率が大きく変わる点に注意が必要です(詳細は後述)。
参考:国土交通省「不動産証券化に係る用語集」/国土交通省「収益還元法について」/国土交通省「宅地建物取引業者が宅地又は建物の売買等に関して受けることができる報酬の額」
【実践】Excelで手残りを比較する方法
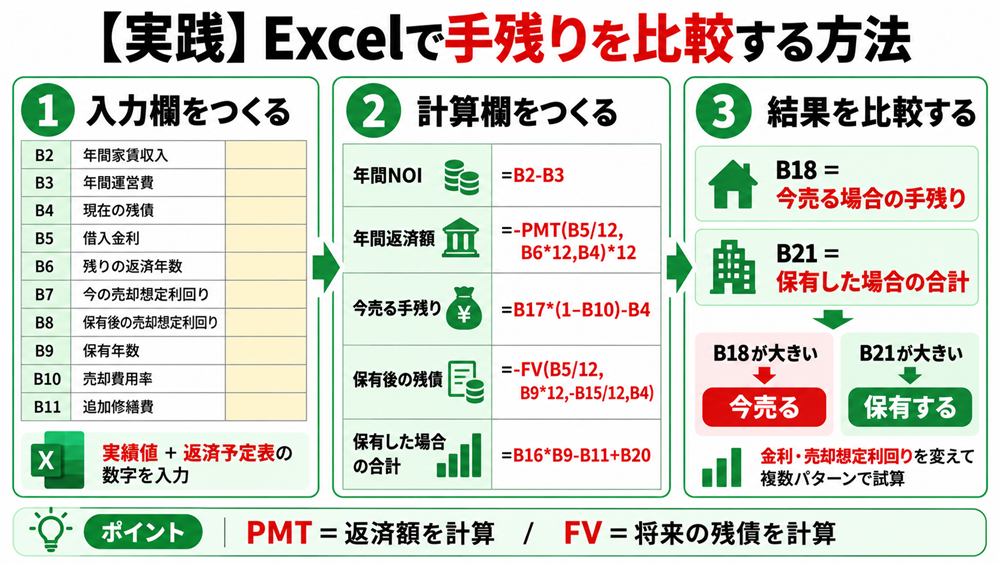
ここからは、前章で確認した4つの数字を使って、売却と保有の手残りを比べる表をExcelで作ります。
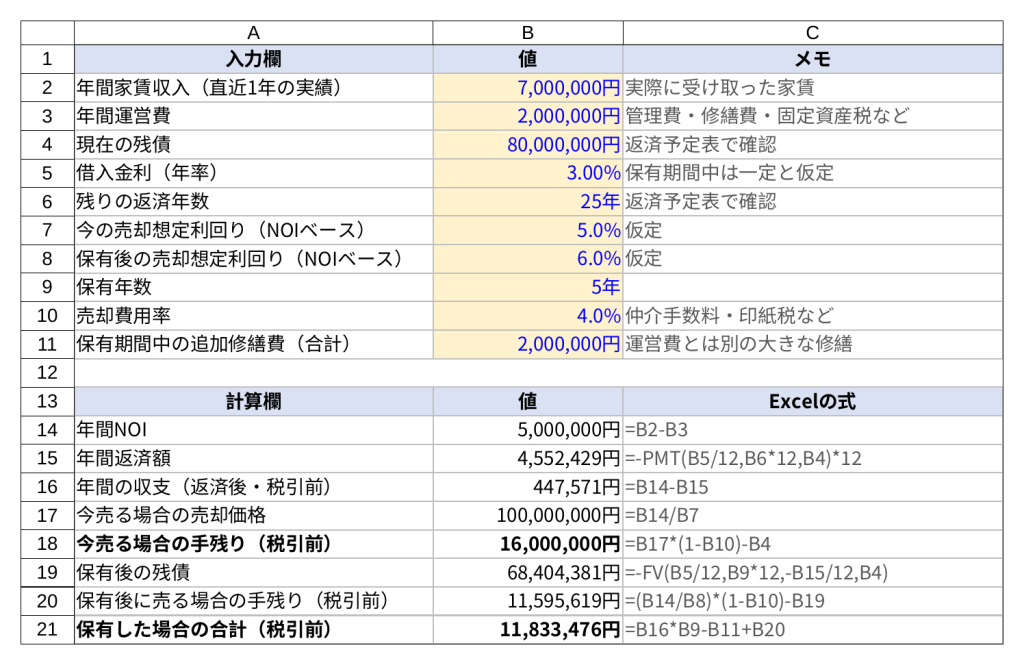
入力欄の作成
まずは、A列に項目名、B列に数字を入力します。
B2〜B11に入れる項目は、次のとおりです。
- B2:年間家賃収入(直近1年の実績)
- B3:年間運営費
- B4:現在の残債
- B5:借入金利(年率)
- B6:残りの返済年数
- B7:今の売却想定利回り
- B8:保有後の売却想定利回り
- B9:保有年数
- B10:売却費用率
- B11:保有期間中の追加修繕費(合計)
家賃収入と運営費は直近1年の収支の記録から、残債と残りの返済年数は返済予定表から確認しましょう。
不動産会社による査定額がわかっている場合は、年間NOIを査定額で割ると、今の売却想定利回りの目安がわかります。
保有後の売却想定利回りは仮定の数字なので、いくつかの数字に入れ替えながら試算してみましょう。
計算欄の作成
続いて、B14〜B21に計算式を入力していきます。
| セル |
項目 |
入力する式 |
| B14 |
年間NOI |
=B2-B3 |
| B15 |
年間返済額 |
=-PMT(B5/12,B6*12,B4)*12 |
| B16 |
年間の収支(返済後・税引前) |
=B14-B15 |
| B17 |
今売る場合の売却価格 |
=B14/B7 |
| B18 |
今売る場合の手残り(税引前) |
=B17*(1-B10)-B4 |
| B19 |
保有後の残債 |
=-FV(B5/12,B9*12,-B15/12,B4) |
| B20 |
保有後に売る場合の手残り(税引前) |
=(B14/B8)*(1-B10)-B19 |
| B21 |
保有した場合の合計(税引前) |
=B16*B9-B11+B20 |
B15のPMTは、借入金額・金利・返済回数から、毎回の返済額を求める関数です。
月あたりの金利(B5÷12)と返済回数(B6×12)で月々の返済額を求め、12倍して年額にしています。
式の先頭の「-」は、Excelが返済額をマイナスで表示するのをプラスに直すためのものです。
また、B19のFVは、一定の回数を返済した後に残っているローン残高を求める関数です。
ここでは、保有年数分(B9×12回)を返済した後の残債を計算しています。
なお、この計算は、保有期間中に金利が変わらず、毎月元利均等で返済する前提です。
5年ルールがある契約などでは、金融機関から届いた返済予定表の数字を優先してください。
比較表の見方
表ができたら、B18(今売る場合の手残り)とB21(保有した場合の合計)を比べます。
B18が大きければ今売った方が、B21が大きければ保有を続けた方が、手残りが多くなります。
画像の例では、今売る場合が1,600万円、保有した場合が約1,183万円で、今売る方が約417万円多いという結果です。
B5の借入金利やB8の保有後の売却想定利回りを変えると、結果がどう変化するかをすぐに確かめられます。
なお、今売った場合の手残りは保有年数の間(画像のケースでは5年後まで)そのまま持っておく前提のため、預金や運用で増える分を考えると、実際には表の数字よりも手残りが多くなる可能性があります。
試算で見る「今売る」と「保有して売る」の違い
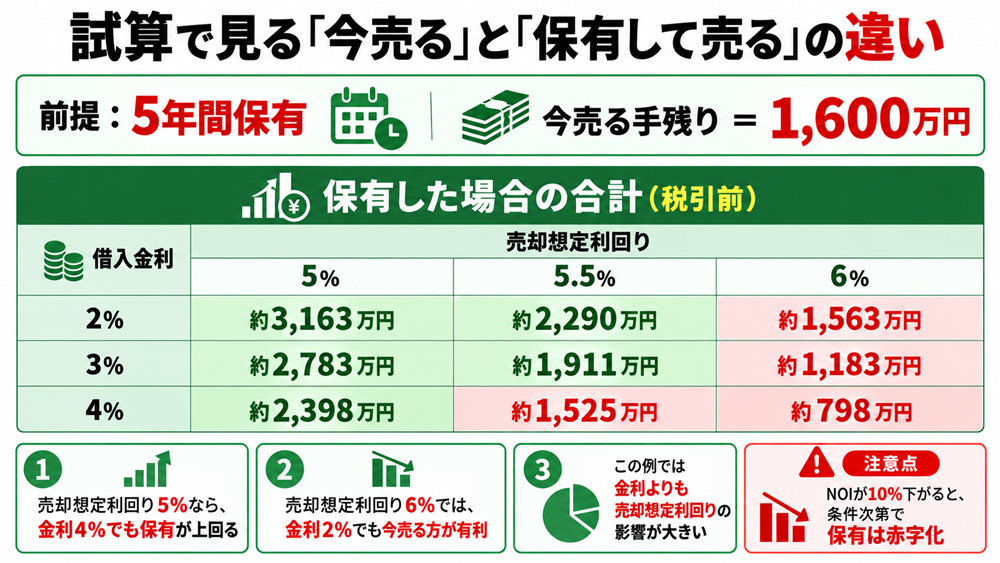
前章の例では、今売る方が約417万円多いという結果になりました。
ただし、この結果は金利や売却想定利回りなどの前提によって変化するため、ひとつのケースだけでなく、さまざまな条件でシミュレーションすることが大切です。
ここでは、前章のExcelを使って、前提を変えた場合の結果を比べてみましょう。
金利・売却想定利回りを変えた場合
借入金利を2・3・4%、保有後の売却想定利回りを5・5.5・6%に変えて、それぞれ5年間保有した場合の合計を計算しました。
ほかの条件は前章の例と同じで、今売る場合の手残りは1,600万円です。
保有した場合の合計(税引前)
| 借入金利\売却想定利回り |
5% |
5.5% |
6% |
| 2% |
約3,163万円 |
約2,290万円 |
約1,563万円 |
| 3% |
約2,783万円 |
約1,911万円 |
約1,183万円 |
| 4% |
約2,398万円 |
約1,525万円 |
約798万円 |
売却想定利回りが今と同じ5%なら、金利が4%まで上がっても、保有した場合の合計が今売る場合を上回ります。
一方、売却想定利回りが6%に上がると、金利が2%でも今売る場合を下回る結果となりました。
また金利3%で保有するケースを見てみると、売却想定利回り5%の場合と6%の場合で約1,600万円の差が生まれます。
これに対し、売却想定利回り5%で金利が2%から4%に上がった場合の差は約765万円です。
この例では、金利よりも売却想定利回りの変化の方が、結果に大きく影響していることがわかるでしょう。
保有中にNOIが10%下がった場合
次に、空室の増加などで、保有中のNOIが今より10%少ない450万円になった場合を試算しました。
保有後に売るときの価格も、450万円のNOIをもとに計算しています。
保有した場合の合計(税引前・NOI450万円)
| 借入金利\売却想定利回り |
5% |
5.5% |
6% |
| 2% |
約1,953万円 |
約1,167万円 |
約513万円 |
| 3% |
約1,573万円 |
約788万円 |
約133万円 |
| 4% |
約1,188万円 |
約403万円 |
約252万円のマイナス |
NOIが下がると、今売る場合の1,600万円を上回るのは、金利2%・売却想定利回り5%の組み合わせだけです。
金利が3%以上になると、年間返済額がNOIの450万円を上回り、保有している間の毎年の収支が赤字になります。
金利4%・売却想定利回り6%のケースでは、5年間の赤字と追加修繕費が売却時の手残りを上回り、合計で約252万円の持ち出しとなる計算です。
この試算から、保有を選ぶ場合は金利だけでなく、売却想定利回りとNOIが下がったときの影響まで確かめておく必要があることがわかります。
売却か保有かを判断するための3ステップ
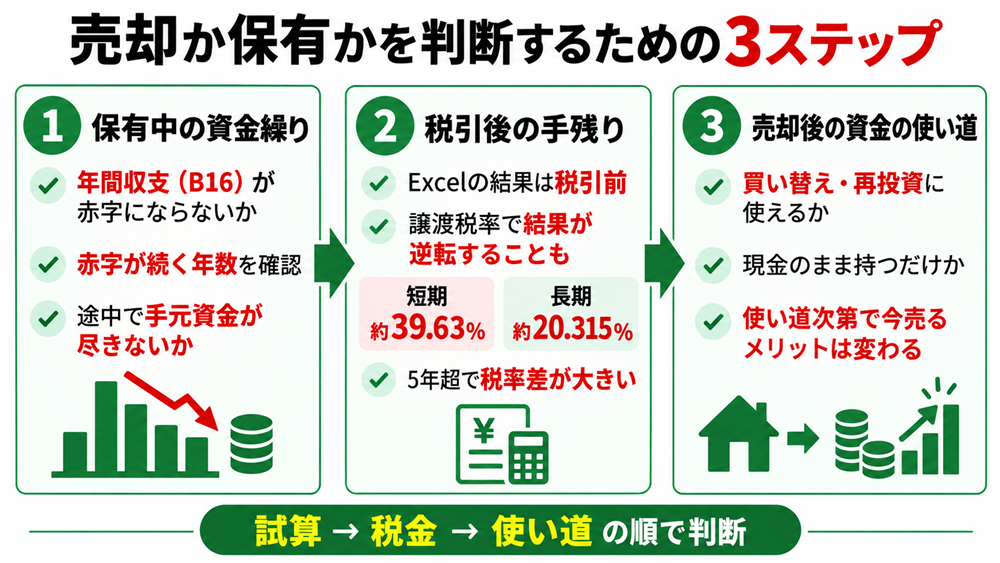
試算の結果を実際の判断に生かすには、次の3つを順番に確認することが大切です。
保有中の資金繰り
最初に確認したいのは、保有を続けた場合に、途中で手元資金が足りなくならないかという点です。
5年後の合計が今売る場合を上回っていても、その間に毎年の収支が赤字になれば、不足分を手元資金や給与収入から補わなければなりません。
前章の試算でも、NOIが10%下がると、金利3%以上で毎年の収支が赤字になるという結果でした。
年間の収支(B16)がマイナスになる場合は、赤字が何年続くと手元資金が尽きるかを計算しておきましょう。
あわせて読みたい
「黒字なのにお金がない」はこうして起きる!一棟アパートの資金繰りが詰まる4つの入口と対策
税引後の手残り
次に、税金を差し引いた後の手残りを比較します。
Excelで計算した手残りは税引前のものであるため、実際に手元に残る額は、税金の分だけ少なくなります。
特に影響が大きいのが、売却時の譲渡所得にかかる税金です。
国税庁によると、売った年の1月1日時点における所有期間が5年を超えるかどうかで、税率が次のように変わります。
- 所有期間5年以下(短期譲渡所得):所得税30%・住民税9%
- 所有期間5年超(長期譲渡所得):所得税15%・住民税5%
このほか、所得税額の2.1%にあたる復興特別所得税が加わる点にも注意が必要です。
所有期間5年以下で売るか、5年を超えてから売るかで税率の差がほぼ2倍になるため、税引後で比べると結果が逆になる場合もあります。
また、保有中における毎年の収支にも所得税・住民税がかかるため、税額は税理士などの専門家に確認したうえで判断しましょう。
売却後の資金の使い道
最後に、売却して得たお金をどう使うのかを考えます。
Excelの比較は、売却したお金を保有年数の間そのまま持っておく前提です。
しかし、たとえば売却したお金を自己資金にして、より条件のよい物件に買い替えられるのであれば、比較の結果以上に今売るメリットが大きくなるといえるでしょう。
一方で、使い道が決まっていなければ、比較の結果どおりの差しか生まれない点を押さえておく必要があります。
参考:国税庁「No.3202 譲渡所得の計算のしかた(分離課税)」
よくある質問
借換えも検討したほうがよいですか?
売却と保有に加えて、借換えも選択肢のひとつです。
借換えで金利が下がれば年間返済額が減るため、保有した場合の合計は増える計算です。
Excelでは、B5の借入金利を借換え後の金利に変えることで、効果の目安を確認できるでしょう。
ただし、借換えには事務手数料や登記費用などの諸費用と、金融機関の審査が伴います。
そのため、諸費用を差し引いても効果があるかを確かめたうえで検討しましょう。
税金でどのくらい手残りが変わりますか?
所有期間が5年以下か5年超かで、税率が大きく変わります。
復興特別所得税を含めると、短期譲渡所得は約39.63%、長期譲渡所得は約20.315%です。
仮に譲渡所得が1,000万円なら、税額は短期で約396万円、長期で約203万円となり、約193万円の差が出ます。
ただし、譲渡所得は売却価格から取得費と譲渡費用を差し引いて計算するもので、残債は差し引きません。
Excelで計算した手残りとは金額が異なるため、実際の税額は税理士などの専門家に確認しましょう。
売却想定利回りはどうやって決めればよいですか?
売却想定利回りの相場を示す公的なデータはないため、ひとつの数字に決める必要はありません。
不動産会社による査定額が出ている場合は、年間NOIを査定額で割ると、今の売却想定利回りの目安を知ることができます。
保有後の売却想定利回りは、その数字を基準に0.5%刻みで上げ下げし、結果がどこで逆転するかを確かめておくと判断に役立つでしょう。
まとめ
- 売却と保有は、年間NOI・年間返済額・売却想定利回り・売却時の費用の4つの数字をそろえ、同じ時点の手残りで比較する
- 金利3%の例では、保有後の売却想定利回りが5%なら保有した場合の合計は約2,783万円、6%なら約1,183万円となり、今売る場合の1,600万円を境に結果が逆転する
- 判断は、保有中の資金繰り、税引後の手残り(短期約39.63%・長期約20.315%)、売却後の資金の使い道の順に確認することが大切
売却と保有のどちらが有利かは、物件ごとの数字と前提によって変わります。
まずはご自身の物件の数字をExcelに入力し、金利や売却想定利回りを変えながら、結果がどこで逆転するかを確かめてみてください。
TSONでは、会員の方を対象に無料相談を受け付けています。
売却か保有かの判断に迷ったときは、ぜひご登録のうえ、お気軽にご相談ください。