シミュレーション物件の概要書|練馬区向山 1棟アパート
| 所在地 | 東京都練馬区向山 |
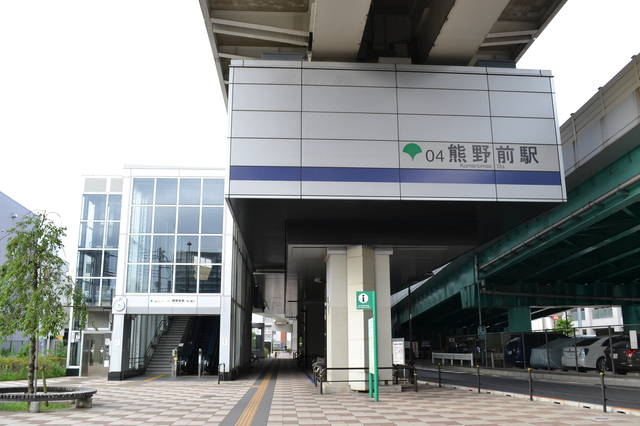
| 交通 | 西武豊島線「豊島園」駅 徒歩10分
都営大江戸線「豊島園」駅 徒歩14分
西武池袋線「中村橋」駅 徒歩14分 |
| 販売価格 | 1億1,300万円 |
| 表面利回り | 5.69% |
| 想定年間収入 | 643.2万円(月額53.6万円) |
| 構造・階数 | 木造2階建て |
| 築年月 | 2022年3月(築5年) |
| 土地面積 | 128.35㎡(公簿) |
| 建物面積 | 117.85㎡ |
| 間取り・戸数 | 1R(11.90〜14.98㎡)×9戸 |
| 土地権利 | 所有権 |
| 用途地域 | 第一種低層住居専用地域 |
| 建ぺい率/容積率 | 50%/100% |
| 現況 | 賃貸中(満室)・サブリース契約中(解約可) |
物件および周辺エリアの特徴
物件の特徴
本物件は2022年3月竣工の木造2階建てアパートで、全9戸が1R(11.90〜14.98㎡)の単身向け住戸です。
現在は満室で稼働しており、築浅のため当面は大規模な修繕負担が発生しにくい点が強みといえるでしょう。
一方、専有面積は12〜15㎡程度と単身向けの中でもコンパクトな部類に入るため、周辺相場とのバランスを意識した賃料設定が入居付けを左右します。
用途地域は第一種低層住居専用地域で、周辺に大規模な建物が建ちにくく、落ち着いた住環境が保たれやすいエリアです。
なお本物件はサブリース契約中で、販売資料では解約可能とされています。
契約を継続するかどうかで収支の前提が変わってくるため、この点は後ほど改めて解説します。
エリアの特徴
最寄りの豊島園駅は西武豊島線の駅で、練馬駅を経由して池袋方面へ直通する電車も運行されています。
徒歩14分圏内には都営大江戸線の豊島園駅もあり、池袋方面と新宿方面の2方向にアクセスできる点は単身者にとって魅力的な条件といえるでしょう。
また練馬区の人口は2020年時点で約75万人となっており、2050年までおおむね横ばいで推移する見通しです。
空室率は2003年以降14〜15%台で推移しており、借家数が増えるなかでも大きく悪化していないことから、一定の賃貸需要が続いているエリアと考えられます。
この他、練馬区の1棟アパートの利回りは2025年時点で6%をやや下回る水準であることから、本物件の5.69%は相場から大きく外れていないといえるでしょう。
豊島園エリアの賃貸相場
豊島園駅徒歩10分・築5年・2階・1Rの条件で、想定賃料(管理費・共益費込み)を算出しました。
| 専有面積 | 想定賃料帯 | 中央値 |
| 12㎡ | 62,579円〜95,184円 | 78,881円 |
| 14㎡ | 65,790円〜100,099円 | 82,944円 |
一方、本物件の想定年間収入を9戸・12か月で割ると、1戸あたりの月額は約59,600円です。
相場の中央値より約1.9万〜2.3万円低く、想定賃料帯の下限も下回っています。
本物件の想定年間収入がサブリース会社からの賃料なのか、入居者賃料の合計なのかで意味合いが大きく変わってくるでしょう。
この点については後半で改めて整理します。
AI投資シミュレーションで3つのケースを比較
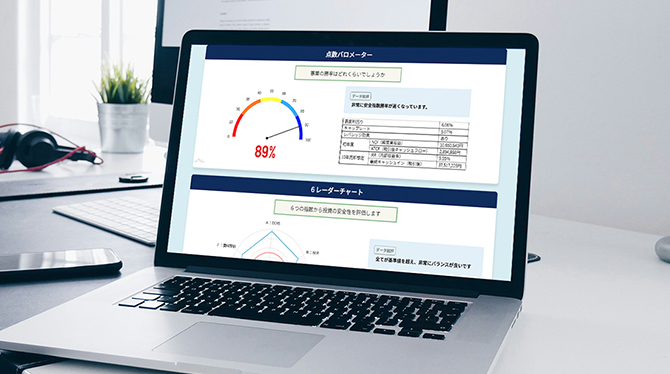
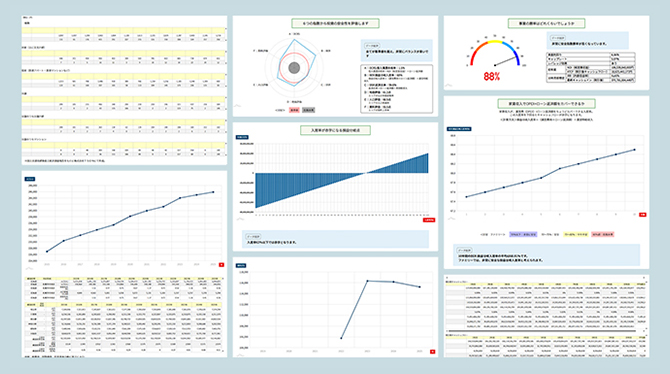
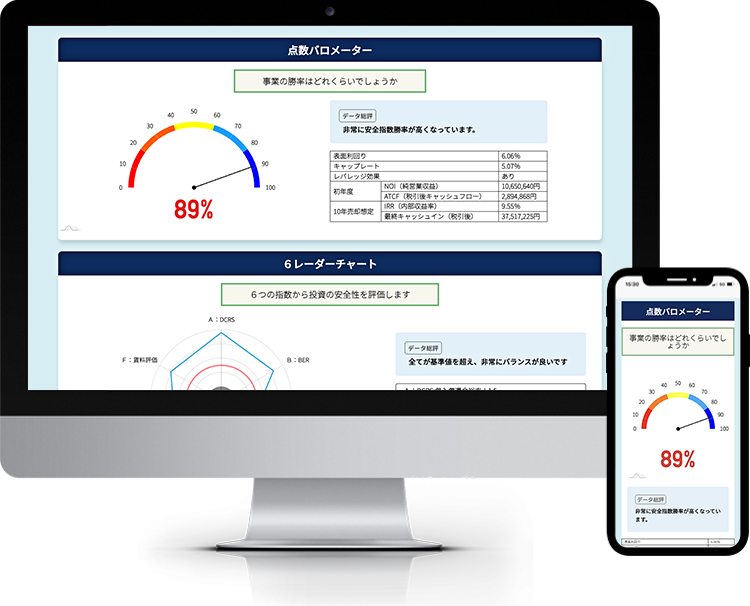
TSONが提供する「勝率一番」は、物件の収益性・返済余裕率・損益分岐入居率・土地の資産性・エリアの人口動向・賃料トレンドなど、複数の指標を組み合わせて投資の勝率をスコア化するツールです。
今回は金利2.0%・築5年を共通条件とし、融資期間と運営費用の組み合わせを変えた3パターンでシミュレーションを実施しました。
パターンA|融資期間35年・運営費用15%(勝率91%)
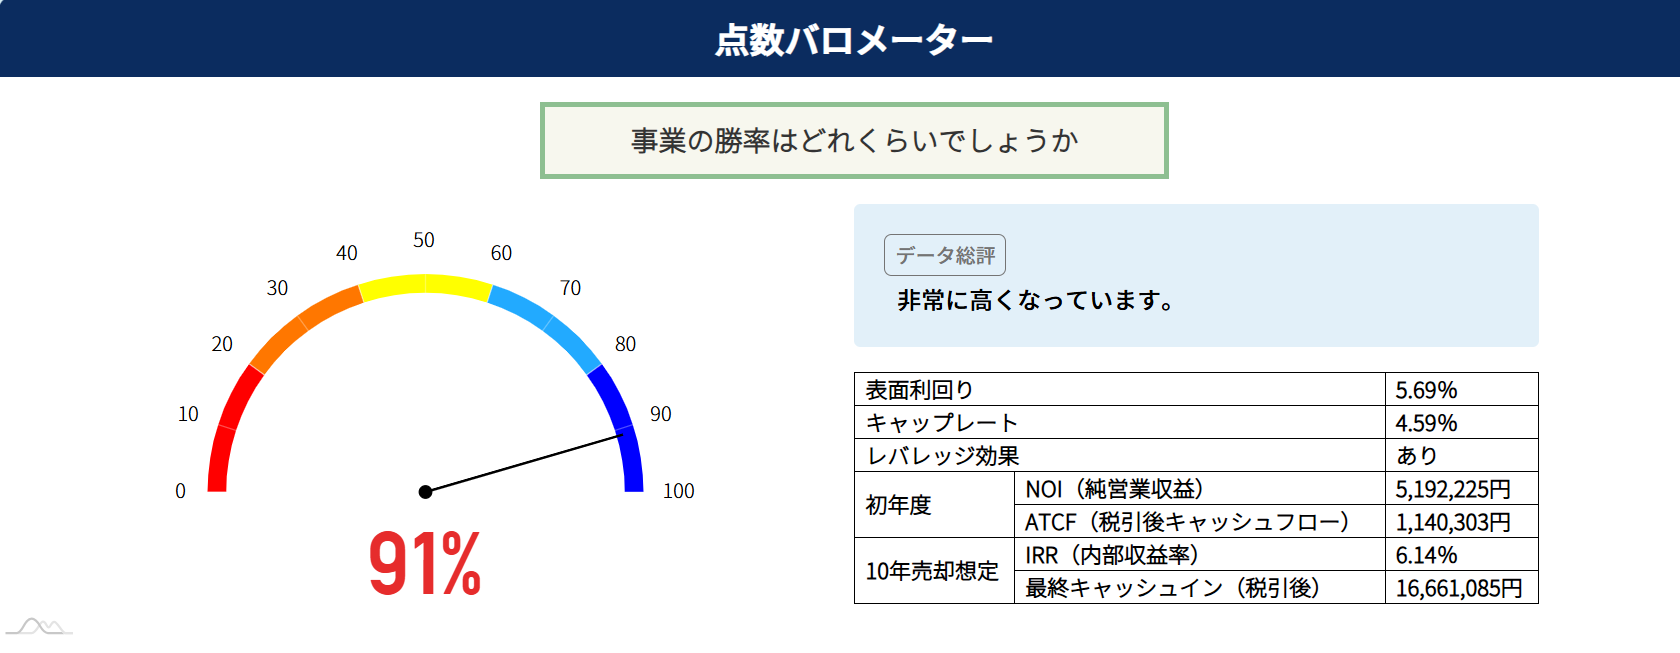
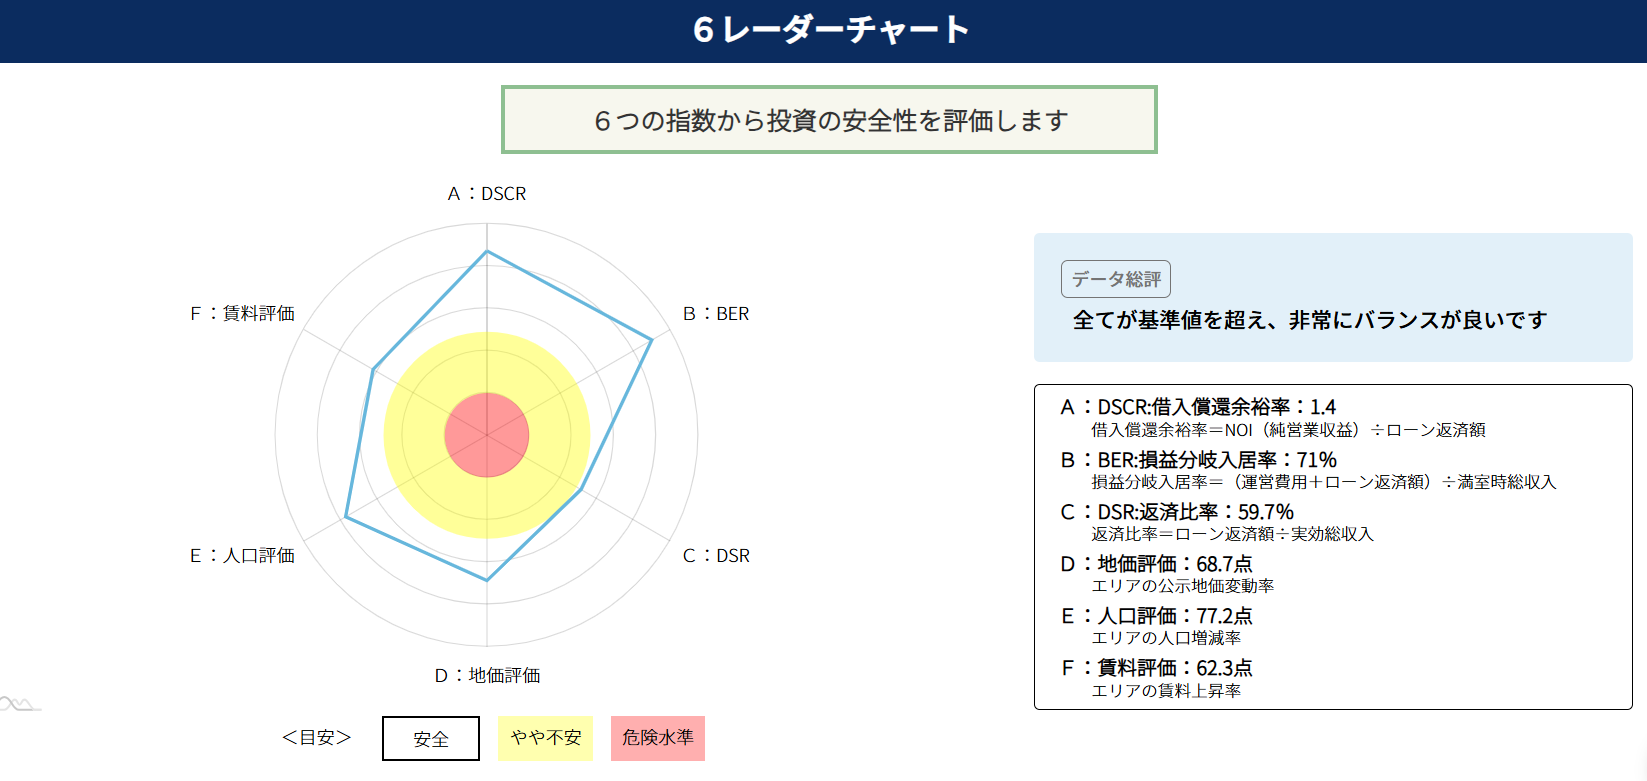
融資期間35年・運営費用15%でシミュレーションを行った結果、投資勝率は91%となりました。
| 指標(10年平均) | 値 | 評価 |
| DSCR(借入償還余裕率) | 1.42 | 安全 |
| BER(損益分岐入居率) | 71.0% | 安全 |
| DSR(返済比率) | 59.7% | 安全 |
| 初年度ATCF(税引後CF) | 約114万円 | — |
| 10年売却時IRR | 6.14% | — |
| レバレッジ効果 | あり | — |
6つの評価軸はいずれも基準値を上回っており、簡単には破綻しにくい構造といえるでしょう。
BERが71.0%のため、9戸中2戸が空室になっても収支は黒字を保てる計算です。
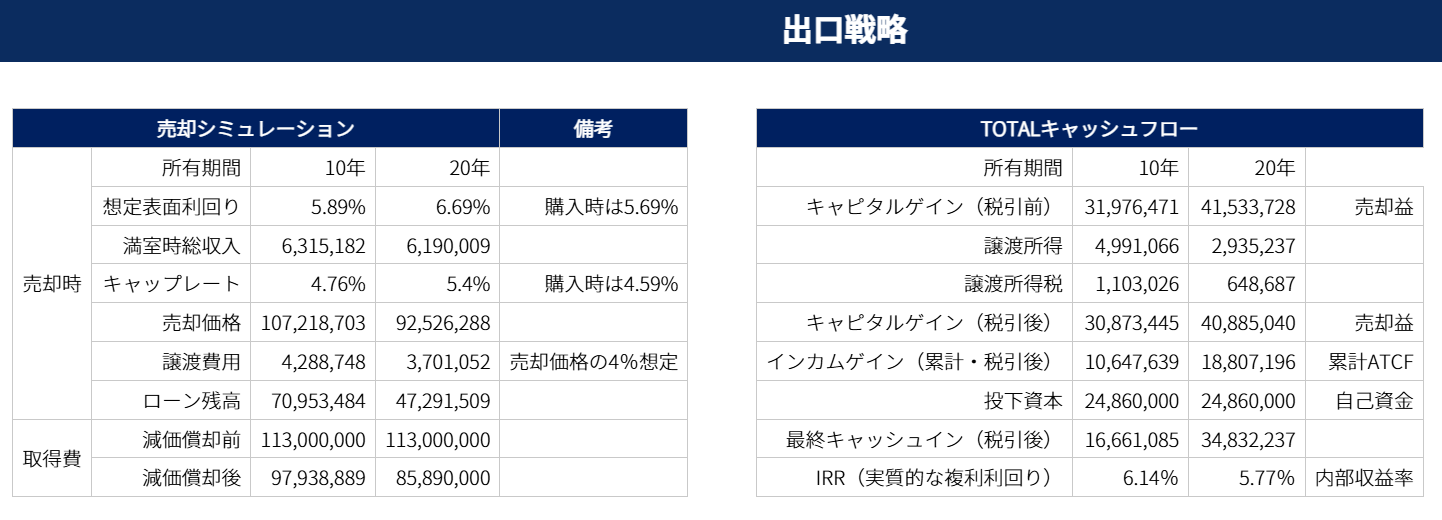
出口戦略を見ると、投下資金2,486万円に対し、10年後に売却した場合は約1,666万円、20年後に売却した場合は約3,483万円のプラスとなりました。
いずれも投下資金を回収したうえでの税引後の利益金額で、売却時の表面利回りは10年後5.89%、20年後6.69%を想定しています。
パターンB|融資期間35年・運営費用30%(勝率88%)
この物件は狭小物件であり、通常よりも客付が難航することが予想される他、一般的な物件と比べて回転率も高いと考えられるでしょう。
客付けが難航して空室期間が空いた場合、その期間の収益は下がります。
また、客付けの頻度が高くなれば募集費用もかさむため、通常以上の運営費用がかかる場合のシミュレーションが不可欠です。
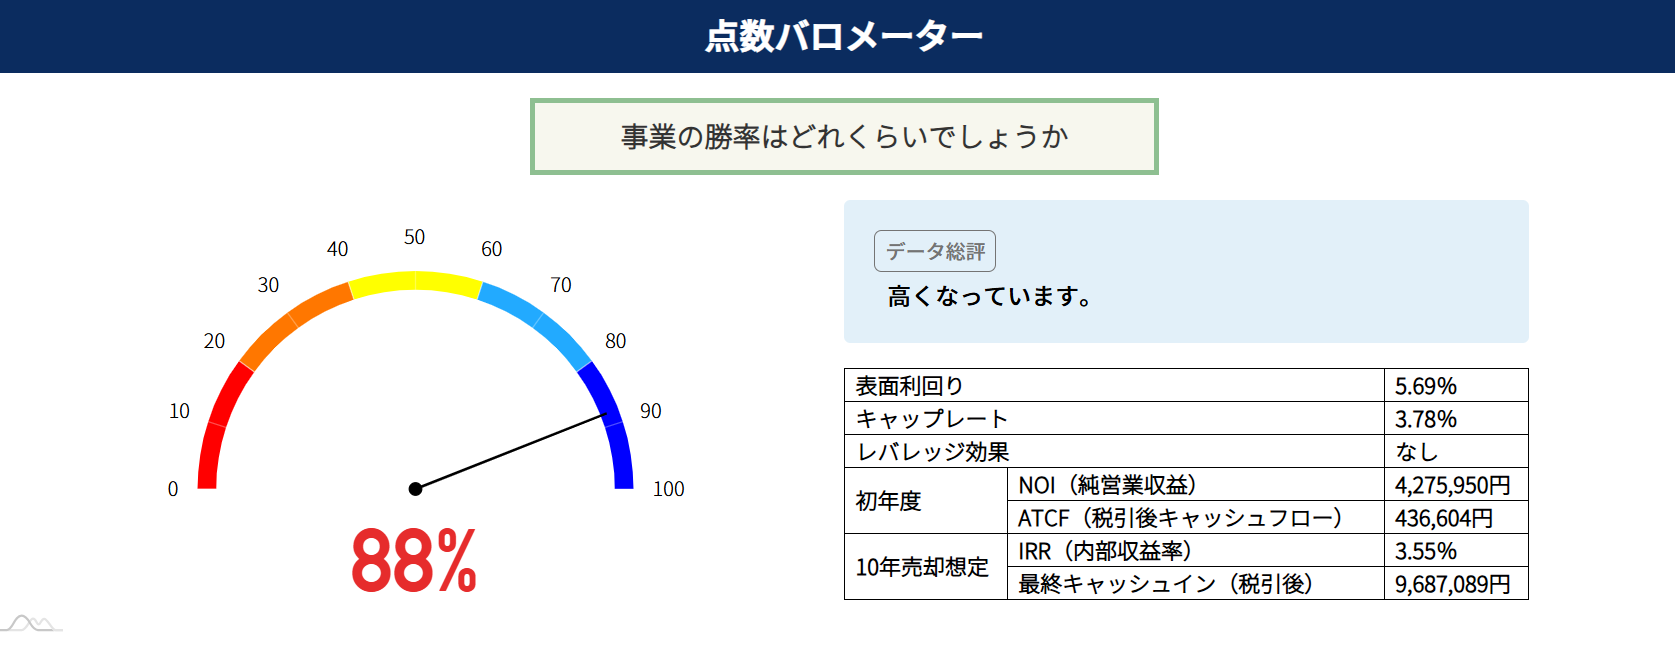
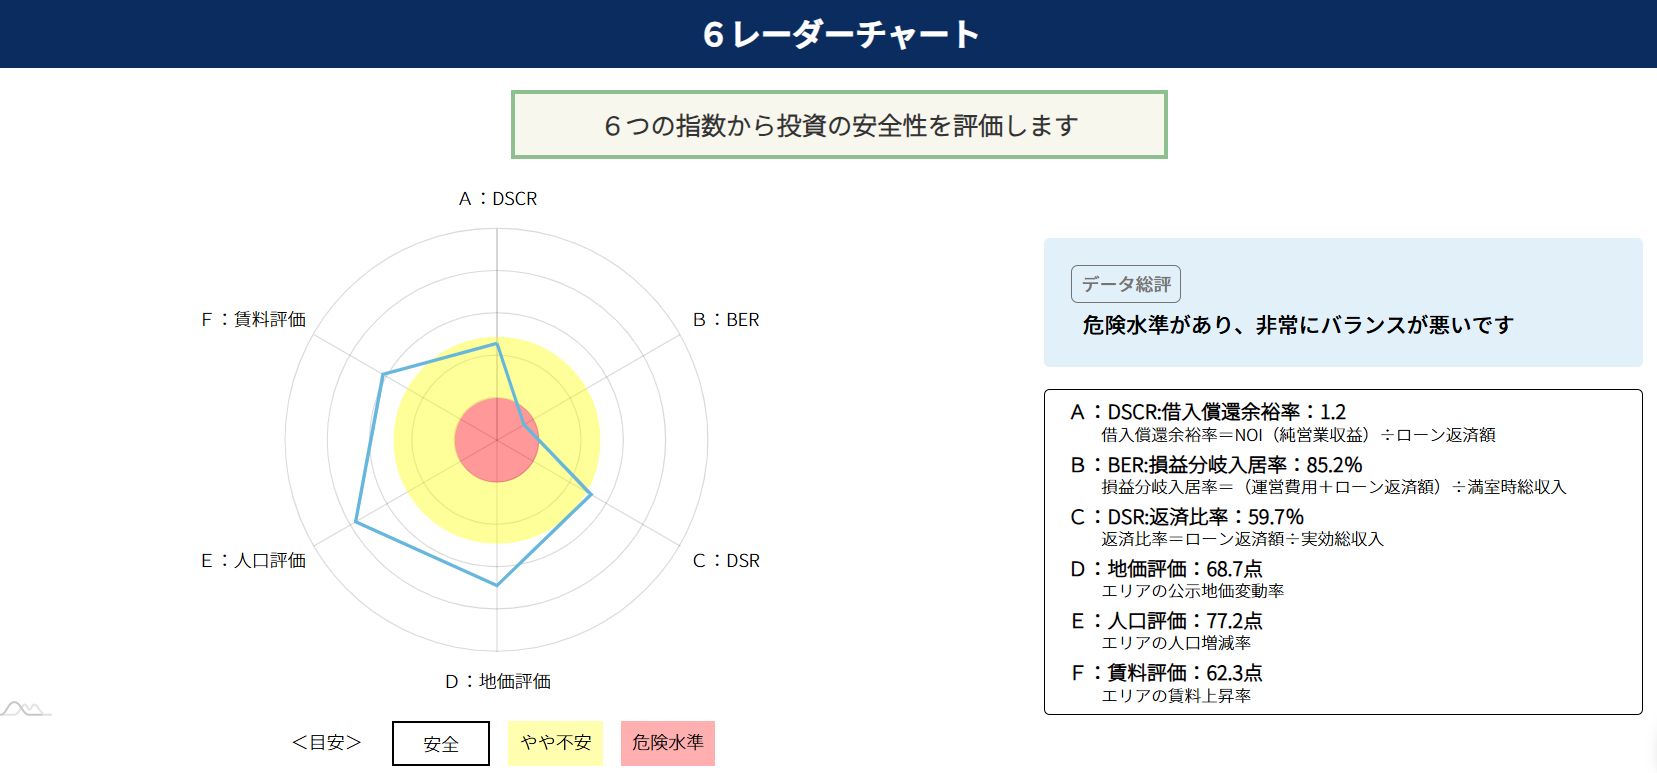
運営費用をパターンAの2倍にあたる30%まで引き上げると、勝率は88%となりました。
| 指標(10年平均) | 値 | パターンAとの差 |
| DSCR(借入償還余裕率) | 1.17 | ▲0.25 |
| BER(損益分岐入居率) | 85.2% | +14.2pt(悪化) |
| DSR(返済比率) | 59.7% | 変化なし |
| 初年度ATCF(税引後CF) | 約44万円 | ▲約70万円 |
| 10年売却時IRR | 3.55% | ▲2.59pt |
| レバレッジ効果 | なし | — |
スコアの低下は3ポイントにとどまりますが、レーダーチャートは危険水準を含む、かなりバランスの悪い形に変わっています。
レーダーチャート上で悪化したのはDSCRとBERで、返済額そのものは変わらないためDSRは同じ値です。
特にBERは85.2%まで上がっており、この条件では9戸中2戸の空室で赤字に転じる計算となります。
スコアが高めに出ていても収支面の余裕は薄いため、修繕や空室に備えて手元の余裕資金を厚めに確保しておくことが欠かせません。
パターンC|融資期間20年・運営費用15%(勝率55%)
この物件は木造物件であり、すでに築年数が5年経過しています。
木造の耐用年数から考え、融資期間が伸びない場合も考えられます。
仮に融資期間が20年になった場合、収益性・安全性がどうなるのかをシミュレーションしてみましょう。
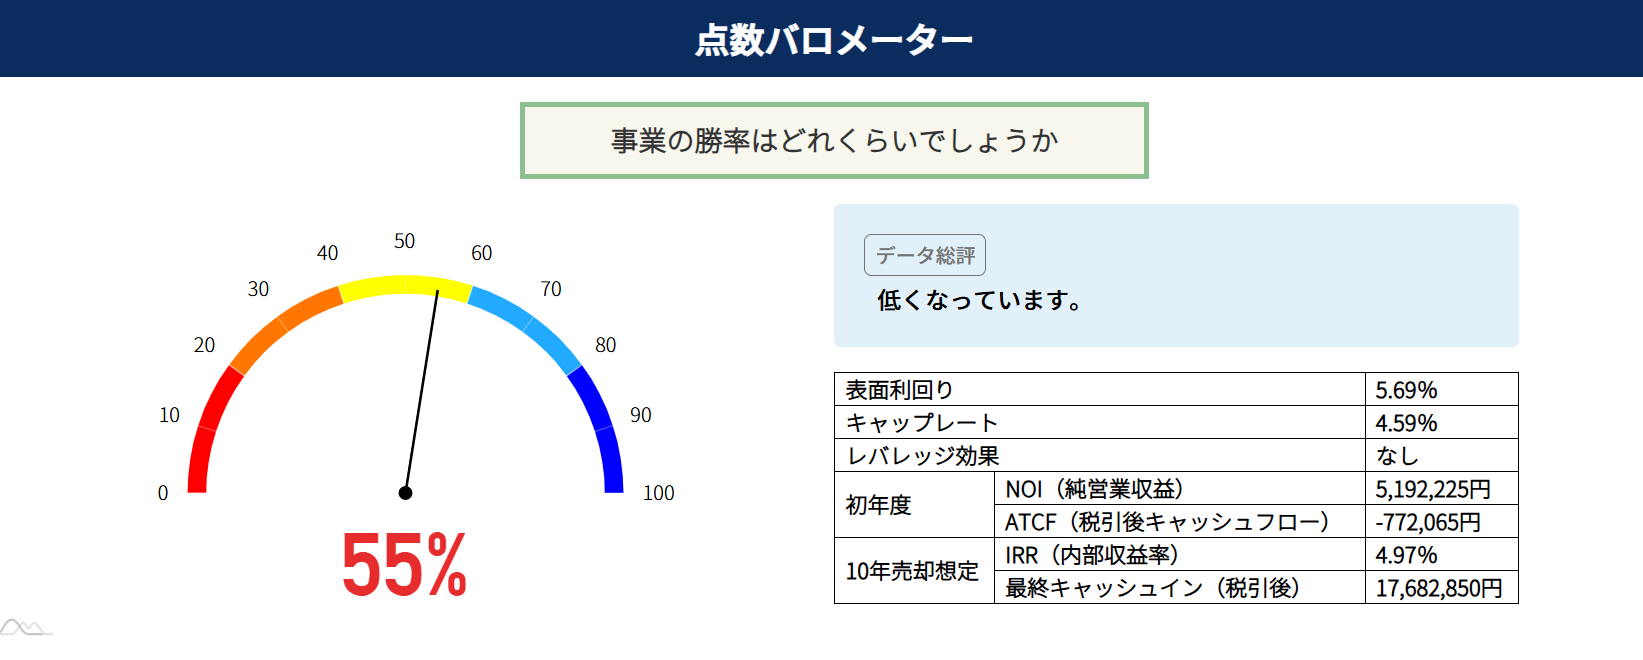
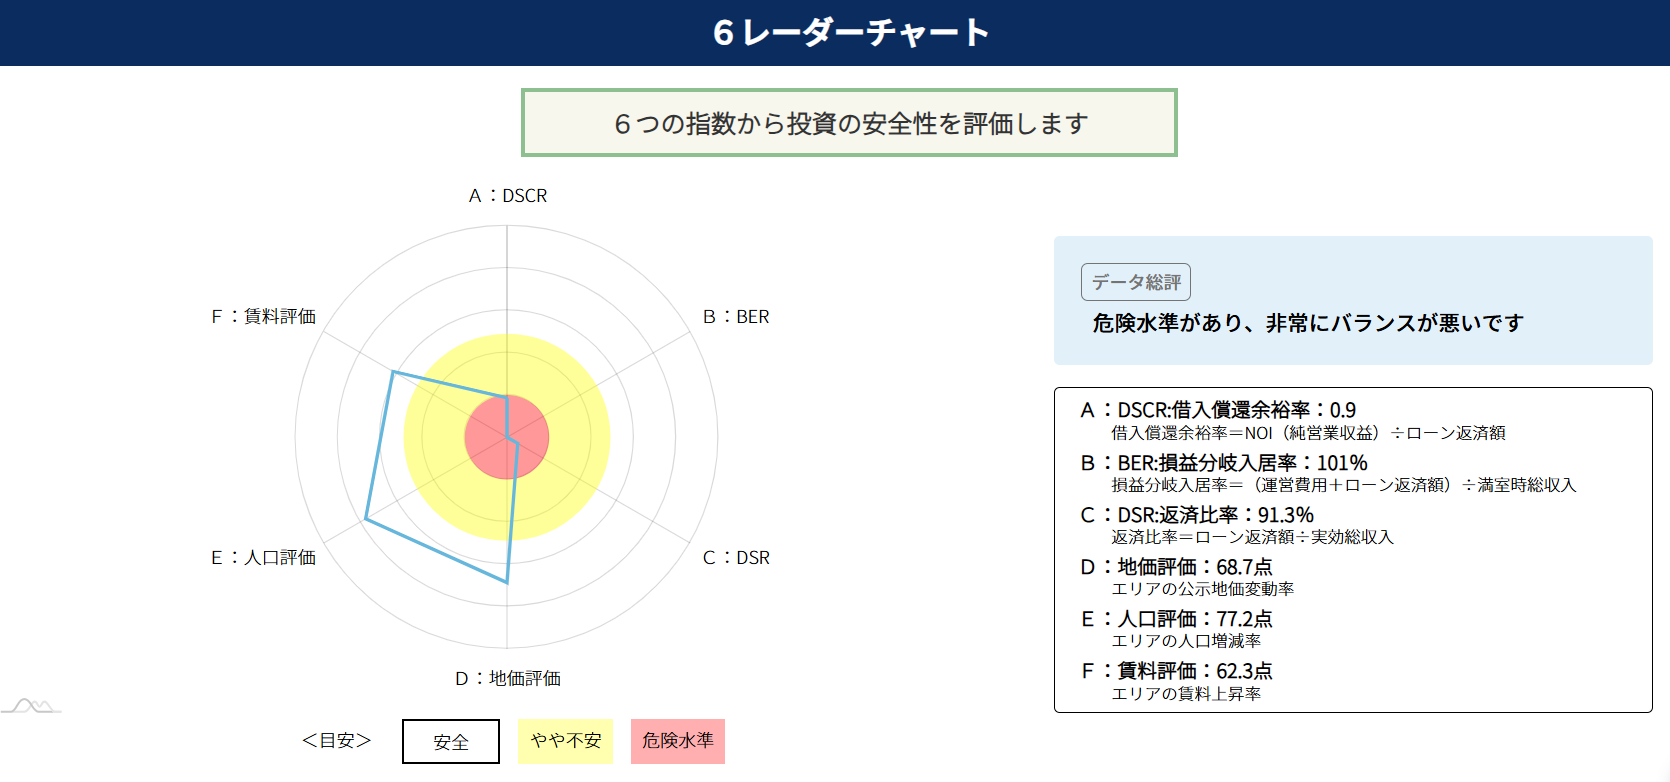
運営費用はパターンAと同じ15%のまま、融資期間を20年に短縮すると、勝率は55%まで低下しました。
| 指標(10年平均) | 値 | パターンAとの差 |
| DSCR(借入償還余裕率) | 0.93 | ▲0.49 |
| BER(損益分岐入居率) | 101.0% | +30.0pt(悪化) |
| DSR(返済比率) | 91.3% | +31.6pt(悪化) |
| 初年度ATCF(税引後CF) | ▲約77万円 | ▲約191万円 |
| 10年売却時IRR | 4.97% | ▲1.17pt |
| レバレッジ効果 | なし | — |
年間の返済額が約362万円から約553万円に増えることで、DSCR・BER・DSRの3指標がいずれも危険水準に入っています。
BERについては100%を超えており、この条件では満室でも毎年の手出しが発生する計算です。
10年売却時のIRRはプラスを保つものの、これは返済が早く進むことによって売却時の手取りが増えるためであり、保有中の10年間では累計約890万円の手出しが必要となります。
これでは保有中のキャッシュフローが成り立たないため、購入は見送りが妥当な水準といえるでしょう。
投資判断のポイント
サブリース契約中の賃料をどう見るか
前述のとおり、本物件の月額賃料約59,600円(1戸あたり)は、周辺相場の中央値を約1.9万〜2.3万円下回っています。
この金額がサブリース会社から受け取る賃料であれば、相場との差はサブリースによるものと考えられます。
一般的にサブリース賃料は相場より低く設定されるため、契約を解約して直接募集に切り替えることで、収入を増やせる余地があるといえるでしょう。
一方で、解約すれば空室リスクや入居者対応、募集費用などを自ら負うことになります。
また、契約内容によっては解約できる時期や違約金などの条件が定められている場合もあるでしょう。
購入を検討する際は、現行賃料が保証賃料と入居者賃料のどちらなのか、解約時の条件はどうなっているのかを事前に確認しておくことが欠かせません。
運営費用の見積もりが手残りを左右する
パターンAとパターンBの違いは運営費用の設定のみですが、初年度の税引後キャッシュフローは約114万円から約44万円へと6割以上減少しました。
10年売却時のIRRも6.14%から3.55%まで下がっており、運営費用の見積もり次第で投資の収益性が大きく変わることがわかります。
1Rの単身向け物件は入退去の頻度が高く、原状回復や募集にかかる費用がかさみやすい傾向にあります。
またサブリースを解約して管理を切り替える場合、管理委託料などの費用構成も変わってくるでしょう。
購入前には、現在の管理費用や修繕履歴をもとに、自分の運営方針に合わせた運営費用を見積もっておくことが重要です。
融資期間と金利上昇への耐性
パターンAとパターンCの違いは融資期間のみですが、勝率は91%から55%まで低下しました。
本物件の収支は35年という長期融資を前提に成り立っているといえます。
木造の法定耐用年数は22年で、築5年の本物件では残りが17年です。
金融機関によっては耐用年数を基準に融資期間を設定するため、35年融資が必ず受けられるとは限らず、場合によっては20年を下回る可能性もあります。
パターンAは融資条件が有利に働いた場合の姿と捉え、実際に利用できる融資期間を確認したうえで判断するのが現実的でしょう。
また、長期融資で変動金利を選ぶ場合は、金利上昇の影響を受ける期間も長くなります。
パターンAのDSCRは1.42と安全圏にあるものの、金利が上がれば返済額も増えて余裕が縮小するため、金利上昇時の返済額もあらかじめ試算しておくと安心です。
練馬区向山アパートに関するよくある質問
Q1. 勝率が90%近くあれば安心して購入できますか?
勝率は複数の指標を組み合わせた目安であり、それだけで購入の可否を判断できるものではありません。
今回のパターンBは勝率88%と高い水準でしたが、BERは85.2%まで悪化し、9戸中2戸の空室で赤字に転じる計算となっています。
スコアの高さだけでなく、DSCRやBERなど収支に関わる指標の中身まで確認することが大切です。
Q2. サブリース契約中の物件を購入する際は何を確認すればよいですか?
まず、現行の賃料がサブリース会社から受け取る保証賃料なのか、入居者が支払う賃料の合計なのかを確認しましょう。
あわせて、契約の残存期間や賃料の見直し条件、解約できる時期や費用もチェックしておきたいポイントです。
契約を引き継ぐ場合と解約する場合の両方で収支を試算しておくと、購入後の選択肢を冷静に比較できます。
Q3. 築浅の木造アパートなら35年融資を受けられますか?
融資期間は金融機関ごとの基準や借主の属性によって異なるため、一概には言えません。
本文で触れたとおり、耐用年数を基準に融資期間を設定する金融機関もあるため、築5年の物件でも35年融資が付くとは限りません。
本物件は融資期間20年では勝率55%まで下がるため、実際に利用できる融資条件を早い段階で確認しておくことが重要となります。
Q4. レバレッジ効果が「なし」とはどういう意味ですか?
レバレッジ効果とは、借入の活用によって自己資金に対する利回りを高められる効果のことです。
借入コストを示すK%(ローン返済額÷ローン総額)よりも、物件の運用利回りを示すFCR(NOI÷購入総額)が高い場合に「効果あり」と判定されます。
今回はパターンAのみ「効果あり」で、パターンB・Cは借入コストが運用利回りを上回る「効果なし」の判定でした。
借りるほど収益が圧迫される状態を意味するため、融資額や条件を見直す判断材料になるでしょう。
まとめ
- 築5年・満室稼働の単身向けアパートで、融資期間35年・運営費用15%であれば勝率91%と、大きく崩れる指標のない安定した収支構造といえる
- 運営費用を30%に引き上げても勝率は88%にとどまる一方、初年度の手残りは6割以上減少しBERも危険水準に入るため、スコアだけでなく収支指標の中身まで確認する必要がある
- 融資期間が20年に短縮されると勝率は55%まで低下し、満室でも手出しが発生するため、この条件では見送りが妥当と考えられる
本物件は、築浅・満室という安定感と、融資条件や運営費用によって収支が大きく揺れる構造をあわせ持つ案件です。
現行賃料が周辺相場を下回っている点もふまえ、購入判断の前にはサブリース契約の内容確認と金融機関への打診を済ませておくことが欠かせません。
そのうえで、変動金利を選ぶ場合は金利上昇時の返済額まで試算し、手元資金に余裕を持った計画を立てておくと安心でしょう。
TSONでは、会員の方を対象に不動産投資動向レポートの配信を行っています。
最新の市場動向や物件分析を継続的に受け取りたい方は、ぜひ会員登録をご検討ください。