危険負担とは何か
危険負担とは、売買契約の成立後、双方に責任のない事情(天災など)で物件が損傷・滅失した場合、その損害を売主・買主のどちらが負うかを定めるルールです。
民法改正後は、原則として引き渡し前は売主、引き渡し後は買主が負担する仕組みとなっています。
不動産に限らず、売買契約をする誰しもが関わる可能性のあるリスクが危険負担です。
危険負担の法的な定義
法的には、売買契約などの双務契約(双方の債務が対価関係にある契約)において、想定外の事態が発生して債務を履行できない状態となった場合、責任範囲や損害負担はどちらにあるのか、という問題のことを危険負担といいます。
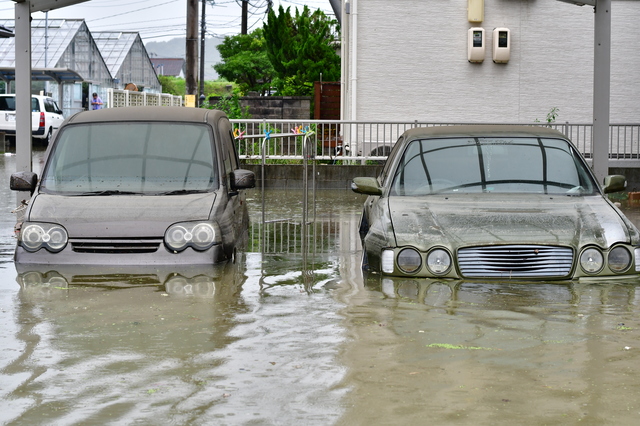
例えば、購入のために契約した自動車が、豪雨による水害でエンジン部分まで浸水してしまった、といった状況がこれに該当します。
天災など、契約者のどちらにも責任が認められない状況であることがポイントです。
不動産取引における危険負担とは
不動産売買においても、公正な取引を保つために危険負担を定める必要があります。
たとえば目的物の契約完了後、引き渡し前に偶発的な事故や損害に遭い、その価値が下がったり滅失したりと、契約時と異なる状態になることがあります。
契約が成立し、履行されるまでの間に発生した不測の事態による損害を負担するのは、基本的に売主と買主のどちらか、というのが主な焦点です。
不動産取引における危険負担の事例
不動産取引での危険負担によるトラブルとしては、以下のような状況が考えられます。
- 地震が発生して住宅の一部または全部が倒壊した
- 地震によって土砂崩れや津波で住宅が流された
- 台風や豪雨による水害で低層階部分が浸水した
- 第三者に放火されるなど売主の故意や過失がない火災が発生した
これらの被害は売主・買主のどちらにも責任がないので、あらかじめ取り決めが必要です。
危険負担における基本的な2つの考え方
危険負担の考え方には「債務者主義」と「債権者主義」の大きく2種類があります。
危険負担は「債務者主義」が原則ということを前提にした上で、違いを見ていきましょう。
【原則】債務者主義の考え方
債務者主義とは「一方の債務が履行できず消滅した場合、他方の債務も消滅する」というものです。
たとえば売主側が契約時の状態で対象物の引き渡しを行うことができなくなった、というケースでは、買主側の支払い義務もなくなると考えるのが妥当でしょう。
しかし、これまでは従来特定物(自動車、不動産など代替がないもの)の契約において、以下の「債権者主義」が導入されていました。
【例外】債権者主義の考え方
債権者主義とは「一方の債務が履行できずに消滅しても、他方の債務は存続する」というものです。
何らかの理由によって建物の価値が下がったり、滅失したりしても、買主はその対価を支払わなければならない、という例外的な考え方です。
この債権者主義を採用した場合、引き渡しを受けていない建物に対して買主に支払い義務が課されることから、公平性に欠けるという声が多く挙がっていました。
参考:危険負担に関する見直し
新着物件情報
埼玉県蕨駅 7,100万円
7.45%
さいたま市桜区西浦和駅 6,342万円
7.00%
千葉市幕張駅 1億3,219万円
6.50%
民法における危険負担の3つの改正ポイント
長きにわたる議論の結果、2020年の民法改正で危険負担の定義が明文化されました。
変更点は大きく3点あり、主に債権者主義に対する懸念点の払拭がポイントです。
それぞれ順に見ていきましょう。
改正点①債権者主義の廃止
危険負担の原則は改正前も債務者主義でしたが、以下2つの場合には例外的に「債権者主義」が導入されていました。
- 特定物に関する双務契約を締結した場合
- 債権者の責任となる理由で履行できない状態に陥った場合
しかし2020年の民法改正により、同年4月1日以降の契約では、この債権者主義を定めた規定が撤廃されています。(改正前民法534条および535条1項、2項の削除)
これによって、特定物においても取引に公正性を保てるようになり、不動産や自動車の取得に対する買主側の不安が少なくなりました。
※2020年3月31日以前の契約には適用される可能性があります。
改正点②「債務消滅」から「履行拒絶」に内容変更
民法の改正により、双務契約では債務者主義に一本化されました。
一方で、その定義内容については一部変更がなされています。
(債務者の危険負担等)第五百三十六条 当事者双方の責めに帰することができない事由によって債務を履行することができなくなったときは、債権者は、反対給付の履行を拒むことができる。
引用:民法 | e-Gov法令検索 |
改正前は買主の支払い義務が「当然に消滅する」とされていましたが、改正後は「履行拒絶」の権利が付与される形となっています。
つまり物件の契約後、引き渡し前に何らかの偶発的な事故によって価値が下がった場合には、債権者(買主)は支払いを拒否することが可能ということです。
ただしこれは、債務の消滅には「履行拒絶」のうえで契約解除の手続きをとらなければならないということでもあり、自然と債務が消滅するわけではない点には注意が必要です。
変更点③危険負担の移転時期が明文化
旧民法では、危険負担の移転時期が明確に定められておらず、当事者間での合意のもと取り決められていました。
取引ごとの契約によって「契約時」や「引渡し時」と差異がありましたが、現在は「引渡し時」が1つの明確な境目となっています。
(目的物の滅失等についての危険の移転)第五百六十七条 売主が買主に目的物(売買の目的として特定したものに限る。以下この条において同じ。)を引き渡した場合において、その引渡しがあった時以降にその目的物が当事者双方の責めに帰することができない事由によって滅失し、又は損傷したときは、買主は、その滅失又は損傷を理由として、履行の追完の請求、代金の減額の請求、損害賠償の請求及び契約の解除をすることができない。この場合において、買主は、代金の支払いを拒むことができない。
引用:民法 | e-Gov法令検索 |
これにより引渡し前は売主、引渡し後は買主に危険負担が生じるというのが原則となりました。
なお民法改正ではこのように制定されましたが、ケースバイケースで契約書に特約を設けることは可能です。
双方が合意している場合には、民法ではなく契約書の内容が優先されますので、必ず内容を精査して慎重に契約を締結しましょう。
【シーン別】不動産取引における危険負担
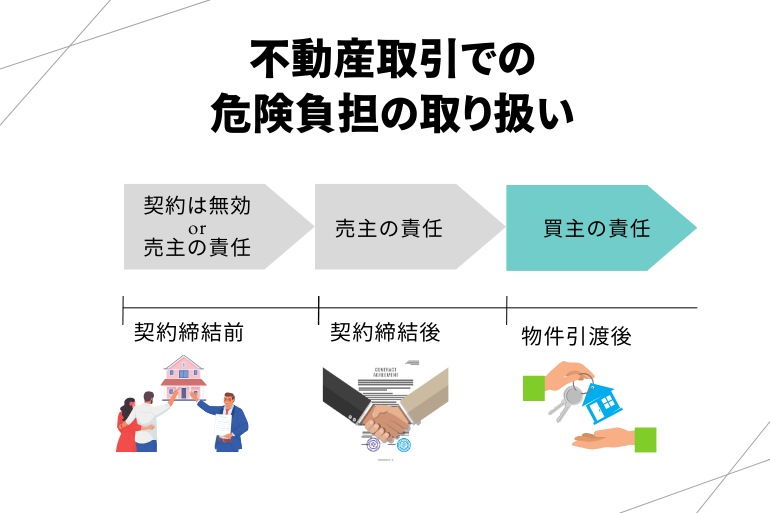
最後に、不動産取引で売買する際の危険負担について、おさらいしましょう。
- 売買契約の締結前
- 売買契約の契約後
- 物件の引渡後
それぞれで火災が発生した場合、売主と買主のどちらに責任が生じるのかを説明します。
1. 売買契約の締結前における危険負担の取り扱い
売買契約の締結前に、地震による火災が発生して建物が滅失した場合、危険負担は無効・もしくは売主側にあるという見方が一般的です。
隣家から火事のもらい火があった場合にも、同様の扱いになります。
この場合には、売主と買主どちらにもペナルティはありません。
2. 売買契約後における危険負担
売買契約の締結後に火災が発生した場合、危険負担は基本的に売主側にあります。
すでに売買契約は成立しているため、契約が無効となることはありません。
先述の通り、買主は支払いの拒絶を表明することで、債務を消滅させることが可能です。
ただし、契約書に特約が定められている場合はこの限りではありません。
たとえば買主が内覧時に玄関口で喫煙し、タバコの不始末によって出火した場合などにおける債務不履行は、危険負担ではなく損害賠償責任が買主側に問われます。
3. 物件引渡後における危険負担
物件の引渡しを終え、所有権が買主に移転した後に火災が発生した場合は買主側が全面的に責任を負うことになります。
当然、隣家への損害賠償責任なども買主の責任となります。
引渡し後の物件管理は完全に買主の手に委ねられているため、火災が発生した場合はすぐに保険会社へ連絡して手続きすることが大切です。
あわせて読みたい
火災保険と地震保険の基礎知識!選び方のポイントも解説
具体例で見る危険負担|修繕費500万円が発生した場合
実際にどちらが負担するのか、具体的な金額を入れて確認してみましょう。
売主・買主のどちらにも責任のない火災(第三者の放火など)が発生し、修繕費500万円が必要になったケースを想定します。
| タイミング | 負担者 | 買主の対応 |
|---|
| 売買契約締結前 | 売主 | 契約自体が成立しないか、修繕後に再契約 |
| 売買契約締結後・引き渡し前 | 原則売主 | 買主は代金の支払いを拒否できる(履行拒絶) |
| 引き渡し後 | 買主 | 買主が500万円の修繕費を負担 |
引き渡し前に火災が発生した場合、買主は「履行拒絶」の権利を行使することで、代金支払いを拒み、契約を解除することも可能です。
ただし、契約書に「損傷があっても契約を継続し、売主が修繕したうえで引き渡す」といった特約が定められている場合は、その内容が優先されます。
特約の有無は、契約前に必ず確認しておきましょう。
危険負担に関するよくある質問
Q 危険負担とは何ですか?
危険負担とは、売買契約の成立後、双方に責任のない事情(天災など)で物件が損傷・滅失した場合に、その損害を売主・買主のどちらが負うかを定めるルールです。
民法改正後は、原則として引き渡し前は売主、引き渡し後は買主が負担します。
Q 引き渡し前に火災が起きた場合、代金は支払わなければなりませんか?
支払う必要はありません。
買主は「履行拒絶」の権利を行使することで、代金の支払いを拒むことができます。
ただし、契約を消滅させるには履行拒絶のうえで別途契約解除の手続きをとる必要があり、自然に債務が消滅するわけではない点に注意が必要です。
Q 契約書に特約があれば、民法の原則より優先されますか?
優先されます。
危険負担について契約書に特約を定めている場合は、民法の規定ではなく契約書の内容が適用されるため、特約の有無は契約前に必ず確認しましょう。
Q 2020年の民法改正前の契約にも、現在の規定は適用されますか?
適用されない可能性があります。
2020年3月31日以前に締結された契約については、改正前の規定(債権者主義を含む)が適用される場合があるため、古い契約書を確認する際は注意が必要です。
Q 引き渡し後に地震で建物が損傷した場合、売主に責任はありますか?
原則としてありません。
引き渡し後は所有権とともに危険負担も買主に移転しているため、修繕費用の負担や隣家への損害賠償責任も含め、買主が全面的に責任を負います。
まとめ
この記事では、危険負担の概要と2020年の民法改正での変更点を解説しました。
危険負担とは、双務契約において当事者のどちらにも責めに帰すべき事由がなく、対象物に債務を履行できない被害が及ぶことを指します。
これまで特定物である不動産取引では、買主側にとって不当な内容を含む「債権者主義」が適用されていましたが、2020年の法改正でこの不公平さが払拭されました。
また、危険負担の移転時期が「引渡し時」と明文化された点もポイントです。
物件の所有権と同時に危険負担も移転されるという、簡潔かつ納得のいく内容に変更されています。
不動産投資を始めると、売主側・買主側どちらにもなりうる可能性があります。
万が一に備え、危険負担の時期や適用の境目は必ず理解しておきましょう。
あわせて読みたい
一棟アパート投資の失敗パターン10選|典型的なリスクと回避策を解説