その物件から「いくら儲かるか」=手残りを計算する
収支シミュレーションでは、まず「家賃がいくら入るか」と「支払い後にいくら残るか」を分けて考えます。
手残りを表す税引後キャッシュフローの構造はこのようになっています。
年間家賃収入(満室想定)
賃料 × 12か月 + その他収入
↓
↓
− 管理費・修繕費・固定資産税・保険料など
NOI(営業純収益)
物件自体の収益力
↓
↓
− 所得税・住民税または法人税等
税引後キャッシュフロー
最終的に手元に残る現金
利回りの種類や定義について詳しく確認したい方は、不動産投資における利回りの種類と注意点もご覧ください。融資条件がまだ決まっていない場合は、複数の金利や返済期間で試算します。融資の基本的な考え方は、アパートローンの金利・融資可能額・審査の基礎知識で解説しています。
【事例】一棟アパートで年間収支を計算する
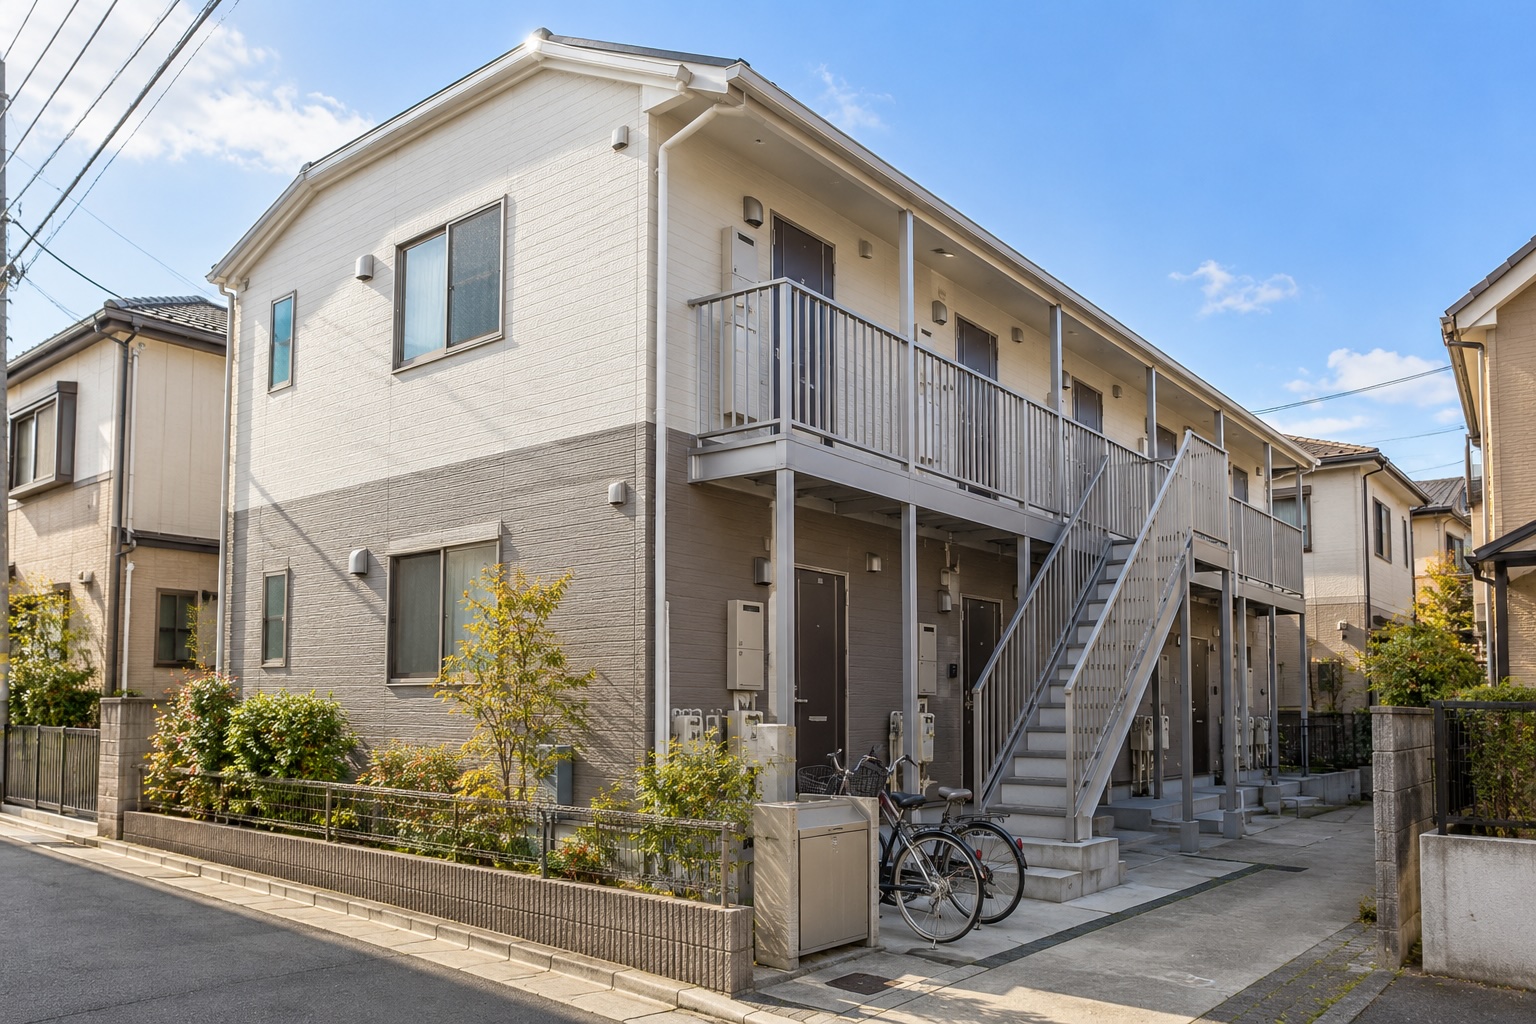
ここでは、既存の物件分析記事で紹介した北千住の一棟アパートを例に、計算手順を確認します。物件価格や金利は計算例の条件です。現在の販売状況や、実際に利用できる融資条件を示すものではありません。
なお、金利1.4%は計算手順を示すための条件です。2026年11月時点では、金融機関の提示例で2%台後半の金利もみられるため、後半の比較表で金利2.7%の場合も確認しています。
| 項目 | 今回の条件 |
|---|
| 物件価格 |
1億1,480万円 |
| 物件 |
北千住駅徒歩6分の木造一棟アパート・8戸 |
| 満室時の年間家賃収入 |
601.20万円 |
| 借入額 |
9,000万円 |
| 借入金利 |
年1.4% |
| 返済期間 |
30年 |
| 返済方式 |
元利均等・毎月払い・ボーナス返済なし |
| 年間の家賃収入割合 |
満室時想定の100% |
| 年間運営経費 |
120.24万円 |
年間運営経費は、満室時年間家賃601.20万円の20%として設定します。20%はやや高めですが、管理費(通常5%)以外にも軽微な修繕や、将来に向けての修繕積立、固定資産税などの税金や保険料なども含んでいます。これが安く済めばその分利益になります。また、将来の思わぬ出費のための準備にもなるでしょう。
手順1:年間の家賃収入を確認する
今回の満室時年間家賃は601.20万円です。
まずは、これが年間を通して入る条件で計算します。空室や家賃下落の影響は、後ほど条件を変えて確認します。
手順2:運営経費を差し引く
今回設定した年間運営経費は120.24万円です。
601.20万円−120.24万円=480.96万円
この段階では、まだローン返済を差し引いていません。
手順3:年間ローン返済額を確認する
借入額9,000万円、金利年1.4%、30年の元利均等返済で計算すると、毎月の返済額は約30.63万円、年間では約367.57万円です。
実際の物件検討では、金融機関の返済予定表などで確認した金額を使います。
手順4:返済後の手残りを計算する
| 項目 | 年間金額 |
|---|
| 家賃収入 |
601.20万円 |
| 運営経費 |
−120.24万円 |
| ローン返済額 |
−367.57万円 |
| 税引前手残り |
約113.39万円 |
月額に換算すると、約9.45万円です。
ただし、これをそのまま自由に使える利益と考えるのではなく、所得税・住民税や経費枠を超える支出なども確認する必要があります。減価償却による税負担の変化も、この簡易計算には含めていません。
この物件の立地、住戸の特徴、担保評価などは、北千住の物件分析記事で詳しく解説しています。
空室・金利・返済期間を変えると、手残りはどう変わるか
基本条件で手残りが出ても、条件が変わると結果は変わります。
同じ北千住の物件で、年間家賃収入、金利、返済期間を変えて比較してみましょう。
以下の「家賃収入90%」は、年間の家賃が満室時想定より10%少なくなる仮定です。運営経費は、比較をそろえるため全ケースで年間120.24万円に固定します。
金利の比較は、同じ借入額9,000万円を、それぞれの金利で当初から借りる場合の試算です。既存ローンの途中で金利が改定される場面を再現したものではありません。
| 条件 |
年間家賃収入 |
年間返済額 |
年間の税引前手残り |
| 基本:金利1.4%・30年・家賃収入100% |
601.20万円 |
367.57万円 |
113.39万円 |
| 家賃収入が90%に低下 |
541.08万円 |
367.57万円 |
53.27万円 |
| 金利2.4%・30年で借りる場合 |
601.20万円 |
421.14万円 |
59.82万円 |
| 金利2.7%・30年で借りる場合 |
601.20万円 |
438.05万円 |
42.91万円 |
| 金利1.4%・20年で借りる場合 |
601.20万円 |
516.20万円 |
−35.24万円 |
| 金利2.4%・30年・家賃収入90% |
541.08万円 |
421.14万円 |
−0.30万円 |
※金額は概算です。端数処理により、表示金額を足し引きした結果とわずかに異なる場合があります。
家賃収入が10%減ると、手残りは半分以下になる
家賃収入が601.20万円から541.08万円になると、今回の手残りは113.39万円から53.27万円へ減ります。
収入の減少率だけを見ていると小さく感じても、返済や固定的な支出を差し引いた後の手残りには、大きく影響します。
返済期間が短くなると、年間の資金繰りが変わる
30年返済では年間約113.39万円の手残りですが、20年返済では年間約35.24万円の赤字になります。
返済期間が短いと借入残高の減り方も変わるため、年間収支だけですべてを判断することはできません。ただし、保有中に資金の持ち出しが発生する条件かどうかは、購入前に確認したい点です。
複数の条件が重なる場合も確認する
金利2.4%・30年返済に加え、家賃収入が90%になると、今回の手残りはほぼゼロになります。
また、2026年11月時点の金融機関の提示例に近い金利2.7%・30年で借りると、税引前手残りは年間約42.91万円です。
この条件で家賃収入が90%に下がると、年間約17.21万円の赤字になります。
金利、空室、修繕などを個別に確認した後は、複数の条件が重なる場合も比較してみましょう。
金利上昇が収支や物件価格、融資に与える影響は、金利上昇局面の一棟アパート投資シミュレーションで詳しく解説しています。
計算結果から、購入前に確認したいこと
収支シミュレーションの目的は、一つの数字だけで購入の可否を決めることではありません。どの前提が変わると収支が厳しくなるのかを把握し、追加で調べることを明確にするために使います。
| 確認したいこと | 見直す項目 |
|---|
| 家賃設定に無理がないか |
現在の賃料、周辺相場、募集条件、退去後の賃料 |
| 支出に漏れがないか |
管理、保険、固定資産税等、修繕、募集・原状回復費用 |
| 返済条件が変わっても対応できるか |
金利、返済期間、借入額 |
| 大きな支出に備えられるか |
修繕履歴、今後の工事予定、確保しておく資金 |
| 売却まで含めてどうなるか |
売却価格、売却費用、その時点のローン残高 |
また、物件価格帯が変わると必要な自己資金や支出額も変わります。別の規模の例を見たい方は、1億円・2億円クラスの一棟アパートの収支比較も参考にしてください。
LINE登録で「勝率一番 不動産投資版」を使う
ここまでの計算は、家賃収入・運営経費・ローン返済額の関係を理解するための簡易的な試算です。
ご自身の物件を検討するときは、実際の物件情報や融資条件に置き換え、複数の条件で確認してみましょう。
TSONでは、LINE登録で「勝率一番 不動産投資版」を利用できます。
最初に基本条件を入力したら、金利や入居率などを一つずつ変えて、結果への影響を確認することができます。
複数の物件を比較する場合も、経費に含める項目や融資の仮定をそろえると、違いを把握しやすくなります。表示される評価指標は、入力条件と各指標の説明を併せて確認してください。
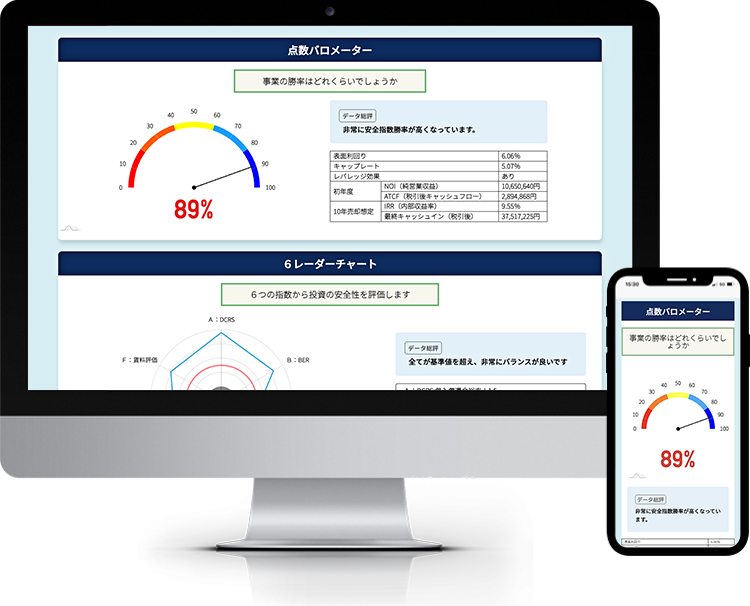
算出される結果
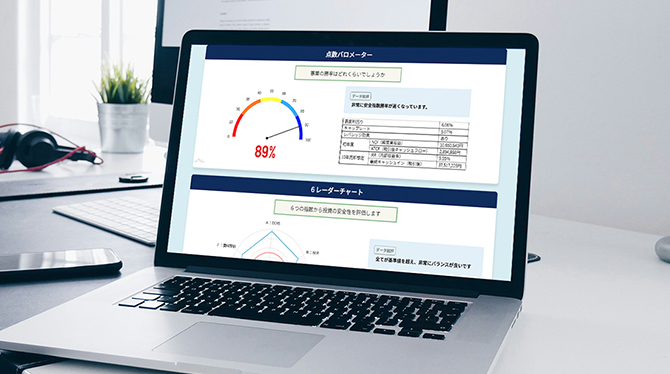
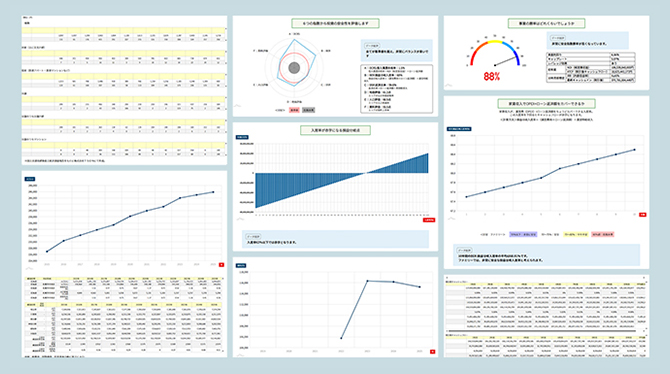
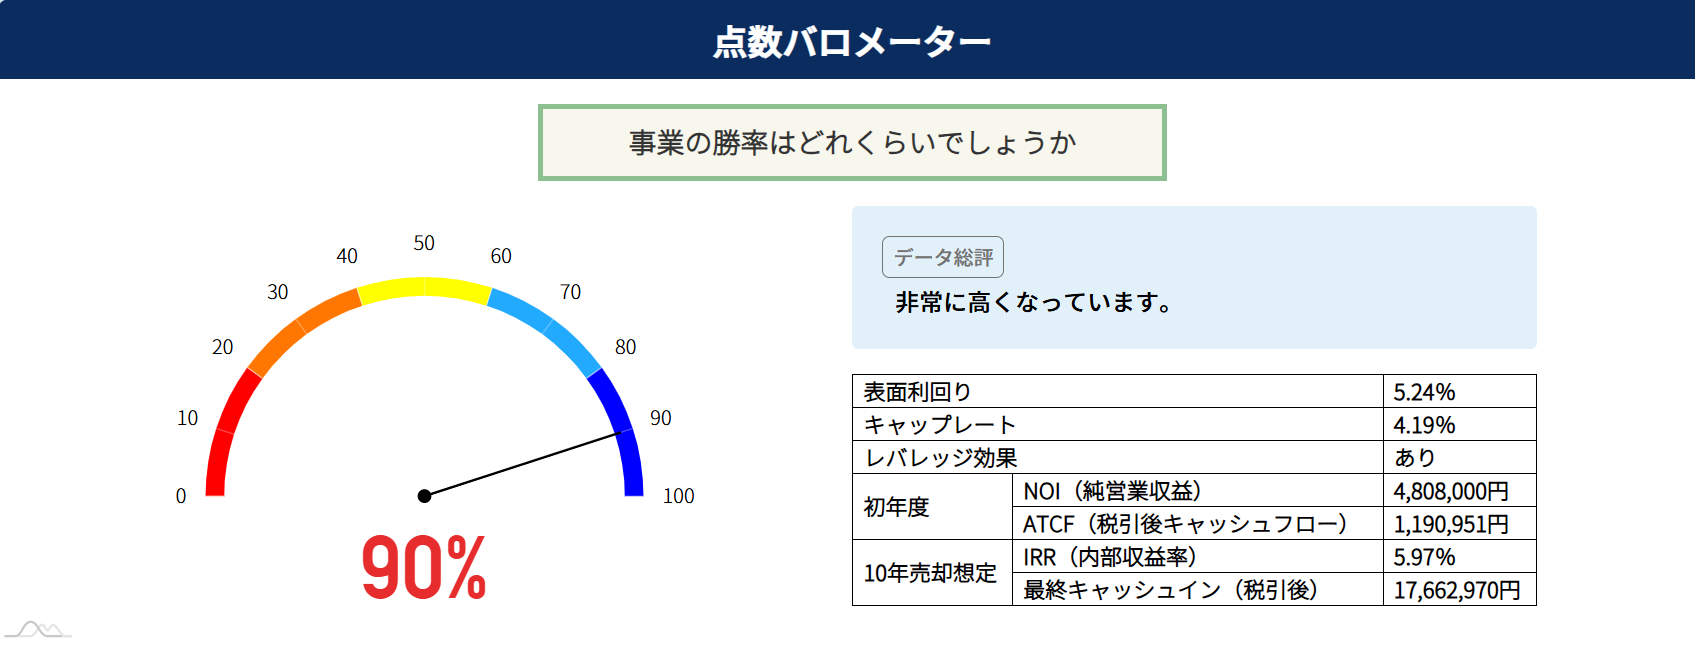
入力した条件をもとに、事業の勝率が点数バロメーターで表示されます。
今回のシミュレーション(金利1.4%・30年の基本条件)では、勝率は90%となりました。
6レーダーチャートでは、「DSCR(借入償還余裕率)」「BER(損益分岐入居率)」「DSR(返済比率)」「地価評価」「人口評価」「賃料評価」の6つの指標から、投資の安全性を確認できます。
勝率が高い場合でも、BERやDSRなど、個別に注意が必要な指標もあわせて確認しましょう。
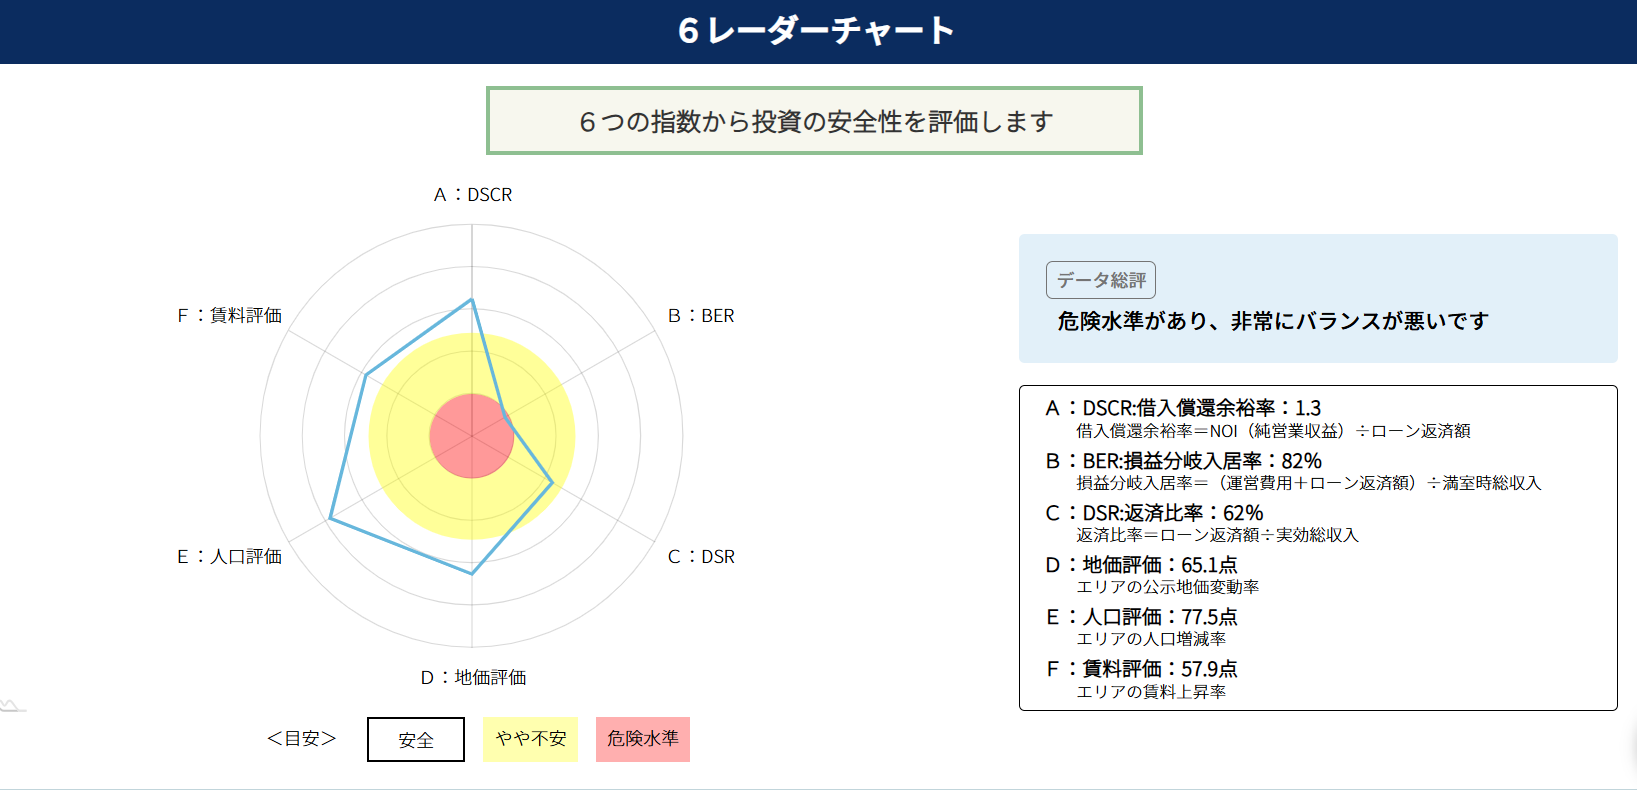
収支シミュレーションでは、総合的な評価だけでなく、各指標の結果もあわせて確認することが大切です。
また、借入期間や金利などの条件を変更すると、ローン返済額や収支の安全性も変化します。
同じ物件でも融資条件によって結果が大きく変わるため、複数の条件で比較してみましょう。
この物件の詳細な分析は以下の記事で解説しています。
あわせて読みたい
北千住木造アパート表面利回り5.24%の収益分析|不動産AIが解説!
動画で「勝率一番」の使い方を確認
「勝率一番」の入力方法や分析結果の見方は、以下の動画でも確認できます。
ご自身が検討している物件でも、同じ形式で数値を入れ替えるだけでシミュレーションが可能です。
「勝率一番」は、LINE登録またはメール会員登録をすることで無料で利用できます。
収支シミュレーションのよくある質問
表面利回りが高ければ、手残りも多くなりますか?
表面利回りだけでは判断できません。運営経費や借入条件が違えば、返済後の手残りも変わります。家賃収入から経費と返済額を差し引いて確認してください。
経費は家賃収入の20%で計算すればよいですか?
今回の20%は計算例のための仮定です。実際の経費は物件や管理方法などで異なります。割合だけで決めず、何を含む費用なのかを整理し、見積もりや実績で置き換えてください。
記事に出てくる手残りは、税金を引いた後の金額ですか?
この記事の表は税引前です。運営経費には固定資産税等を含む経費枠を設定していますが、所得税・住民税や減価償却による税負担の変化は含めていません。
Excelでも収支シミュレーションはできますか?
収入・経費・返済額などの計算式を設定すれば、Excelでも計算できます。Excelで手残りを比較する手順は、以下の記事で解説しています。
あわせて読みたい
「金利が上がったら売るべき?」一棟アパートの手残りをExcelで比較する方法
なお、TSONでは現在Excelツールを配布していません。LINE登録で「勝率一番 不動産投資版」を利用できます。
試算がプラスなら、その物件を購入しても大丈夫ですか?
試算は設定した前提による結果です。収支に加え、物件の状態、修繕、賃貸需要、融資条件、売却時の見通しなども確認する必要があります。まずは条件を変えたときに収支がどう動くかを把握し、不明な項目を調べていきましょう。
自分の検討物件の条件で、収支を確かめる
北千住の例では、同じ物件でも金利・返済期間・家賃収入の条件によって、年間の手残りが大きく変わりました。
物件概要書の利回りを確認したら、次はご自身が利用する融資条件と運営費用を当てはめてみてください。計算してみることで、購入前に確認すべき点が具体的になります。
LINE登録して「勝率一番 不動産投資版」で収支を試算する
まとめ
「勝率一番」では、入力した物件情報や融資条件などをもとに、投資の勝率やDSCR、BER、DSRなどの指標を確認できます。
また、地価・人口・賃料といったエリアデータや、売却を想定したシミュレーションも確認できるため、ひとつの数字だけでなく複数の結果を見ながら投資判断を行うことが大切です。
シミュレーションはとにかく数をこなすことです。買おうと思っている物件だけではなく、さまざまな物件でシミュレーションを実施することで、自分の資金の範囲でどのような物件が適しているのかを見極めやすくなります。
シミュレーションを繰り返すことで、物件情報を見たときに「その物件が高いか安いか」を判断するための目線も養われていきます。複数の条件を比較しながら、自分なりの判断基準を身につけていきましょう。
あわせて読みたい
誰でもできる!事業計画書・収支シミュレーションの作り方【AI研究所Vol.3】