みんなで大家さん問題とは? まずは全体像
「みんなで大家さん」は、たくさんの投資家から少しずつお金を集めて不動産を買い、そこから得られる家賃収入を投資家に分配する商品です。「不動産特定共同事業法(不特法)」という法律に基づいて作られていて、運営する会社は行政の許可を受ける必要があります。
商品を展開していたのは共生バンクグループです。グループ会社の「都市綜研インベストファンド」(以下、ファンド会社)がお金を預かって運用し、「みんなで大家さん販売」が商品を売っていました。
中でも一番多くのお金を集めたのが「シリーズ成田」です。成田空港の近くにある東京ドーム約10個分の土地に、ホテルや展示場などが入る大型施設「GATEWAY NARITA」を作るという計画で、ここだけで1500億円を超えるお金が集まりました。
ところが、その後の流れは次のようになります。
- 2025年7月:シリーズ成田の分配金の支払いが止まる
- 2025年11月〜:出資者が出資金の返還を求めて集団で提訴(計約2500人)
- 2026年8月:ファンド会社が巨額の債務超過に陥っていたことが判明
- 2026年9月1日:大阪府と東京都が、2社の事業許可を取り消す
| 項目 | 数字 |
|---|
| 集めたお金 | 2000億円超(約4万人) |
| うちシリーズ成田 | 1500億円超 |
| 想定利回り | 年6〜7% |
| 返さなければならないお金(大阪府) | 約1900億円 |
| 手元の現預金(2026年6月末、報道) | 約9000万円 |
| 債務超過額(2026年3月期決算) | 約2881億円 |
※債務超過とは、借金などの「返さなければならないお金」が、会社の持っている財産を上回っている状態のことです。返すべきお金が約1900億円あるのに、手元の現金は約9000万円。割合にすると約0.05%です。1万円を返さなければならないのに、5円しか持っていないという計算になります。
会社が説明していた仕組み
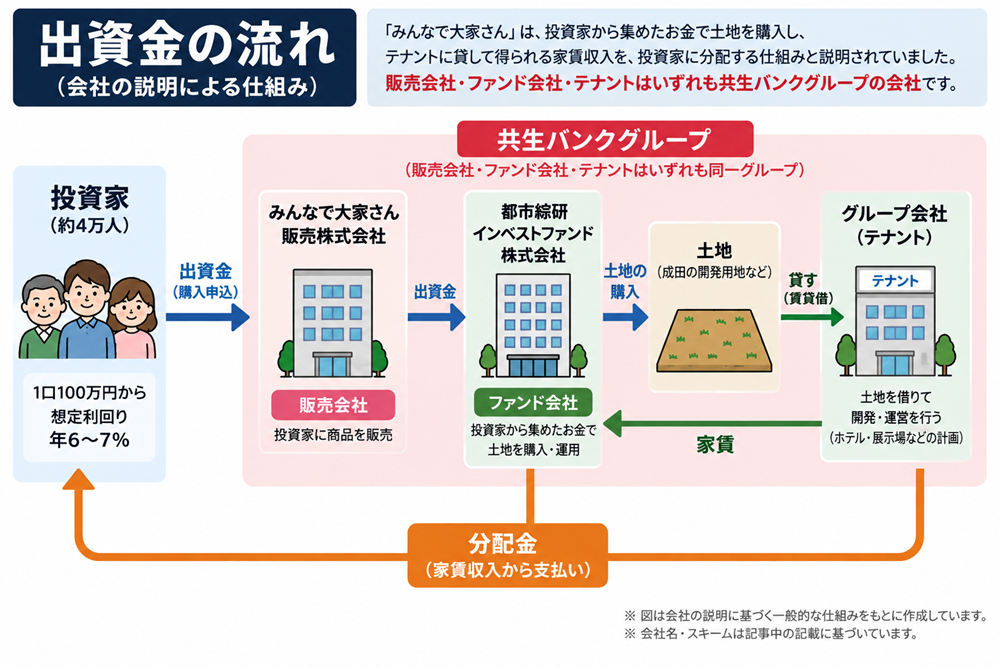
会社の説明では、お金の流れは次のようなものでした。
- 投資家からお金を集める
- そのお金で不動産を買う
- 不動産をテナント(借りる会社)に貸して、家賃を受け取る
- 家賃を、投資家に分配金として支払う
ここまでは、一般的な不動産ファンドと同じです。しかし、シリーズ成田には普通の不動産ファンドとは違う点が3つありました。
① 投資先は「建物」ではなく「まだ何もない土地」 一般的な不動産ファンドは、すでに入居者がいて家賃が入っているマンションやオフィスに投資します。シリーズ成田の投資先は、これから工事をする予定の土地でした。つまり、その土地自体はまだ何も稼いでいない状態です。
② 土地を借りていたのは「グループ内の会社」 土地を借りて家賃を払っていたのは、開発を担当する共生バンクグループの会社でした。外部の第三者ではなく、いわば身内です。
③ 土地の価格は「家賃」から逆算されていた 東京都は裁判の中で、出資の価格は「年間の家賃収入を7%で割り戻した金額」になっていると指摘しています。つまり、家賃を高く設定すれば、土地の価格も高くできる仕組みです。しかも身内同士の取引なので、家賃は自由に決められます。
この3点は、後の検証で重要になってきます。
そもそもポンジースキームとは?
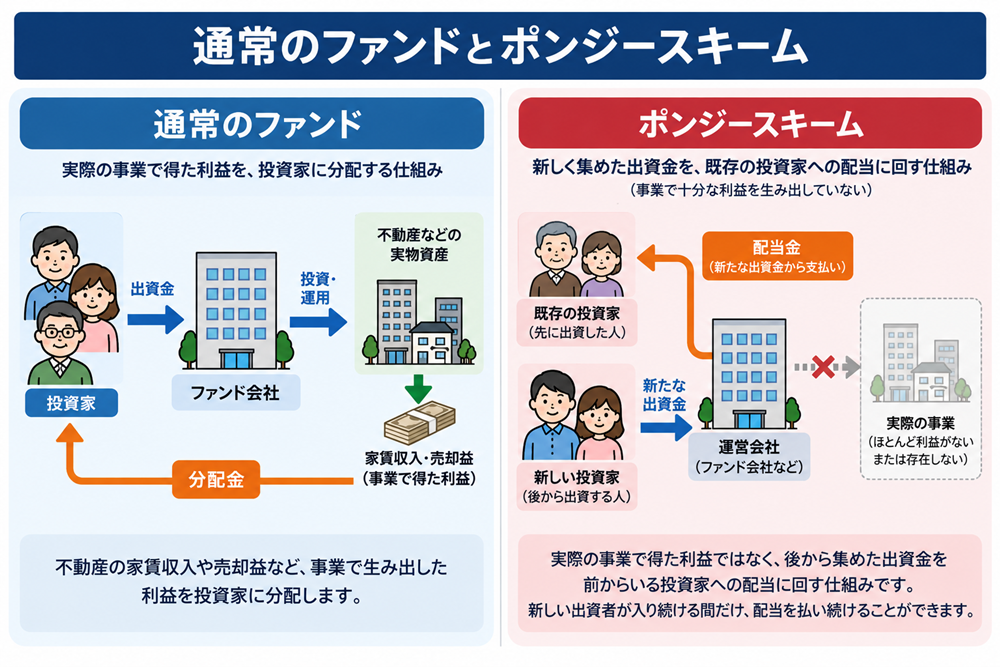
ポンジースキームとは、事業で稼いだ利益ではなく、後から集めた出資者のお金を、前からいる出資者への配当に回す仕組みのことです。約100年前にアメリカでこの手口を使った、チャールズ・ポンジという人物の名前が由来です。日本では「たこ足配当」「自転車操業」と表現されることもあります。
簡単な例で考えてみましょう。
Aさんが「10万円預けてくれたら、毎月1000円の配当を払います」と言って、Bさんからお金を集めます。 Aさんはそのお金で何も稼いでいません。 でも、次にCさんから集めたお金を使って、Bさんに1000円を払います。 Bさんは「本当に配当が出た」と安心し、周りにもすすめます。 この仕組みが続くのは、新しい出資者が入り続けている間だけです。
ポンジースキームには、次のような特徴があります。
- 高い利回りを、安定して払い続けると約束する
- どうやって稼いでいるのかが、外から見えにくい
- 新しいお金が入っている間は、配当がきちんと支払われる
- 新しいお金が止まると、一気に支払えなくなる
ここで大切なのは、「事業がうまくいかず、結果的に払えなくなった」ことと、「新しい出資者のお金で配当を払っていた」ことは、まったく別の話だということです。どちらも「支払いが止まる」という結果は同じですが、意味は大きく違います。
みんなで大家さんはどちらだったのか。4つのポイントから検証していきます。
検証① 年7%の利回りは、どこから出ていたのか
分配金のもとになっていたのは「家賃」です。では、その家賃のお金はどこから来ていたのでしょうか。
先ほど見たとおり、シリーズ成田の土地はまだ工事中で、家賃を払っていたのはグループ会社でした。この点について、東京都は2025年9月の裁判で次のように指摘しています。
- グループ会社同士の取引なので、家賃は自由に設定できる
- 家賃を払うグループ会社には、家賃に充てる収入も、払い続けるための財産もない
整理すると、こういうことになります。
- 土地は工事中で、まだ何も稼いでいない
- 家賃を払う会社にも、収入がない
- それなのに、2025年3月までは家賃が払われ、分配金も出ていた
では、そのお金はどこから来ていたのか?
実は、この点は現時点の報道や公表資料では、まだ明らかになっていません。ただし、「事業で稼いだお金から払われていた」とは考えにくい構造だった、ということは言えます。
なお、グループ会社からの家賃は、2025年4月以降支払われなくなっています。
検証② 集めたお金は、どこへ行ったのか
「2000億円も集めたのに、現金が9000万円しかない」と聞くと、お金はどこへ消えたのかと思いますよね。
会社の帳簿上では、集めたお金の多くは「土地代」に使われたことになっています。
ところが、その土地の買い方に大きな問題があったと報じられています。
土地を「グループ会社経由」で高く買っていた
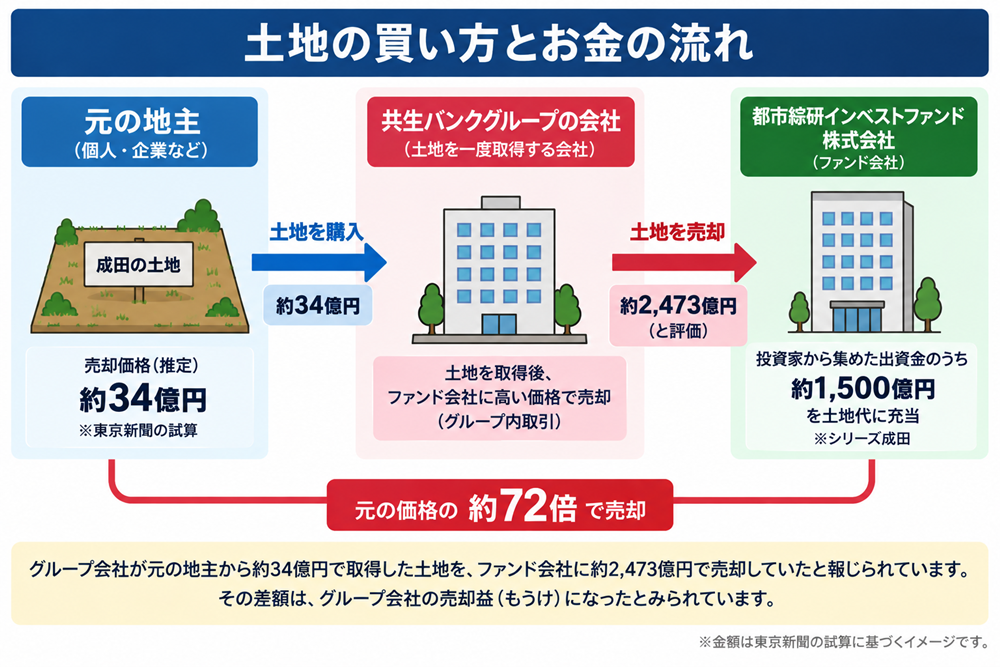
東京新聞の報道(2026年7月)によると、土地は次のような流れで取得されていました。
- まず、グループ会社が元の地主から土地を買う
- その土地を、ファンド会社に高い価格で売る
東京新聞が裁判の資料をもとに計算したところ、元の地主から土地を買ったときの金額は、合計34億円前後と推定されます。一方、ファンド会社はその土地を約2473億円と評価し、投資家から集めたお金のうち約1500億円を土地代に充てていました。
これは元の価格の約72倍にあたります。1万円で仕入れたものを、72万円で売ったようなものです。その差額は、グループ会社の売却益(もうけ)になったとみられています。
この点について共生バンク側は、裁判で「成田市から開発の許可を得たことなどで、土地の価格が上がった」と主張しています。
会社自身が、土地の評価を10分の1以下に下げた
注目したいのは、ファンド会社自身の決算です。2026年8月に公表された決算では、土地の評価額を2681億円引き下げて、257億円にしています(これを「減損」といいます)。この減損が、約2881億円という巨額の債務超過の主な原因です。
「開発許可で価格が上がった」とされていた土地の価値を、会社自身が大きく引き下げたことになります。
開発用地の4割は「借りている土地」だった
さらに、開発用地のすべてを所有していたわけでもありません。
約45万平方メートルの用地のうち、約4割にあたる約19万平方メートルは成田国際空港会社(NAA)の土地で、共生バンクはそれを借りていました。
NAAは2025年11月末で、この土地の貸し出しを打ち切りました。NAAの社長は、工事を最後までやり遂げる能力を確認できなかったと説明し、その理由には資金面も含まれると認めています。
見えてくる「お金の循環」
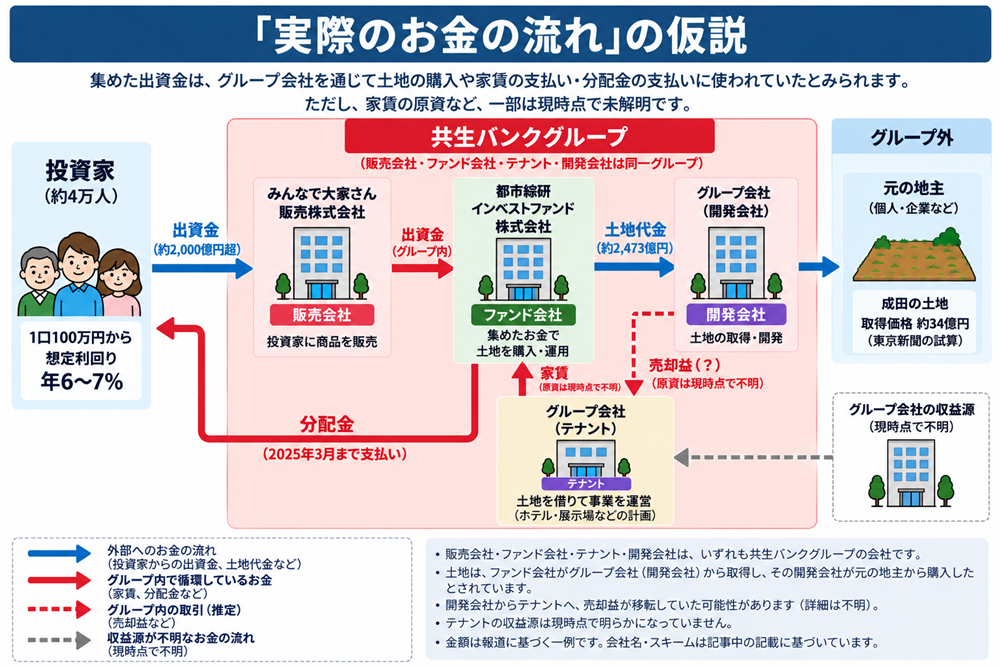
検証①と②を合わせると、次のような構図が見えてきます。
- 投資家のお金が、「土地代」としてグループ会社に流れる
- グループ会社は、大きな売却益を得る
- 収入のないグループ会社が、ファンド会社に家賃を払う
- ファンド会社は、その家賃を分配金として投資家に払う
もし3の家賃が、2の売却益や、後から集めた出資金から出ていたとしたら、投資家は自分たちが出したお金を「分配金」として受け取っていたことになります。これは、ポンジースキームの構造そのものです。
ただし、繰り返しになりますが、3の家賃が何を元手に払われていたのかは、まだ明らかになっていません。今後の裁判などで解明が待たれる部分です。
検証③ 開発事業は、実際に進んでいたのか
3つ目のポイントは、「GATEWAY NARITA」の開発がどこまで進んでいたのかです。
2026年3月時点の報道では、開発の進み具合は数%とされています。土地を整える工事(造成工事)の完了時期は何度も延期され、工事は止まったままと伝えられています。ホテルや展示場を建てるどころか、建物の基礎工事にも入っていない段階です。
事業計画そのものも揺れていました。2024年6月、大阪府と東京都は2社に対して「業務の一部を30日間停止する」よう命じています。主な理由は次のとおりです。
- 事業計画を大きく変更したのに、投資家に十分な説明をしなかった
- 開発許可を受けていない土地が含まれていたのに、「許可を受けている」と誤って記載していた
さらに、用地の約4割を占めるNAAとの賃貸借契約も終了し、開発を続けることは事実上難しくなりました。
ただし、ここは冷静に見る必要があります。
- 開発が遅れているだけでは、ポンジースキームの証拠にはなりません。 大規模な開発が計画どおりに進まないことは、珍しくないからです。
- 反対に、土地があって工事をしていたからといって、ポンジースキームではないとも言い切れません。 過去のポンジースキームの多くも、表向きは実在する事業を掲げていました。
本当に問題なのは、ほとんど稼いでいない段階の事業から、年7%の分配金を払い続けていた点です。そのお金はどこから来たのか、という検証①の疑問に戻ってきます。
検証④ 新しいお金が止まったとき、何が起きたか
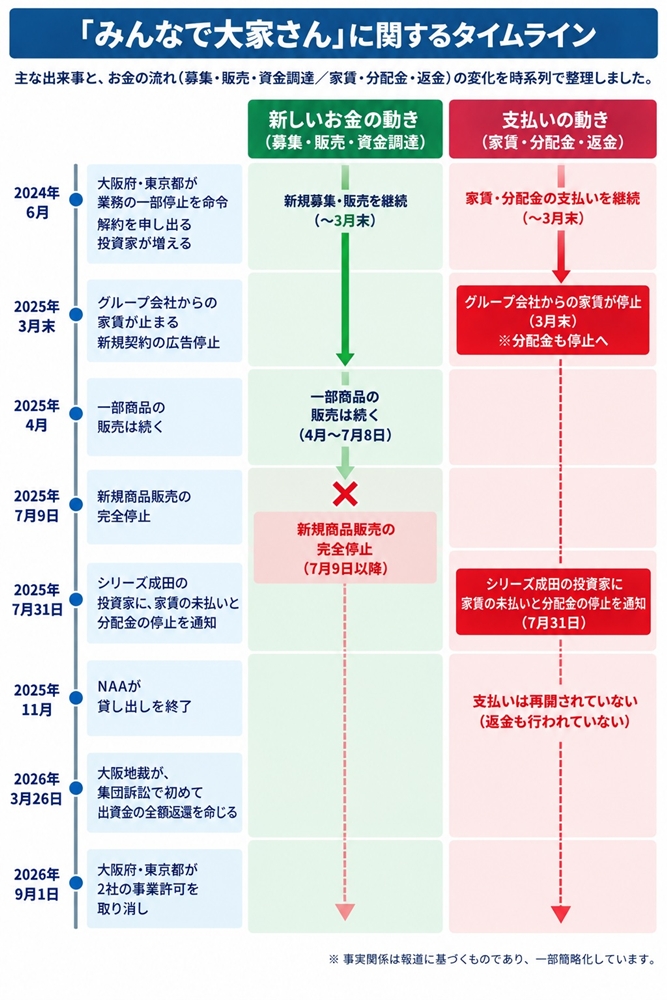
ポンジースキームの最大の特徴は、新しいお金が止まった途端に支払いが止まることでした。みんなで大家さんの経緯を、時系列で並べてみましょう。
家賃の未収を書面に記載しないまま、販売を続けていた
特に注目したいのは、2025年4月から7月までの動きです。
2026年9月の許可取り消しの際、大阪府は次のような事実を認定しています。
- 2025年4月以降、グループ会社からの家賃が支払われていなかった
- それにもかかわらず、9つの商品の販売を続けていた
- 投資家に渡す説明書類(重要事項説明書)の「家賃の支払い状況」の欄には、「該当なし」と書いたままだった
- その間に、280人が合計6億4300万円を新たに出資した
さらに、会社の代表者が「家賃の遅れを公表すると、債券を発行して大きな資金を集める計画に深刻な悪影響が出る」と考え、社内にも知らせなかったことも認定されています。
ここから見えてくるのは、グループ全体の資金繰りが、新しくお金を集めることを前提に回っていた様子です。
「新しいお金が止まる → 支払いが止まる」の順番
時系列を整理すると、次のような流れになります。
- 2024年6月の行政処分で信用が揺らぎ、解約が増える
- 2025年春、借地の問題が表に出て、商品の広告も止まる
- 2025年4月、家賃が止まる
- 2025年7月、分配金が止まる
この順番は、ポンジースキームが崩れるときの典型的なパターンと重なります。
ただし、同じ流れは「行政処分や借地の問題で開発が行き詰まり、事業としてお金が回らなくなった」と説明することもできます。時期が重なっているだけでは、「だからポンジースキームだ」とは言い切れません。
運営会社側の主張
本件はまだ裁判が続いており、会社側は行政処分や一部報道について、異なる見解を公表しています。公平に判断するために、その要点も見ておきましょう。
- 行政処分について:処分を極めて重大なものとして受け止め、償還の遅れを謝罪する一方、事実認定や法的評価のすべてに同意しているわけではないとしています。
- 一部報道について:行政処分の認定と刑事上の犯罪の判断は別だとして、「隠蔽」「詐欺」といった表現に広がることへの懸念を示しています。
会社側は、行政庁の処分通知書の全文と、聴聞に提出した自社の陳述書・口頭陳述の全文を公開しています。詳しい主張は、下記の公式発表で確認できます。
結局、ポンジースキームだったのか?
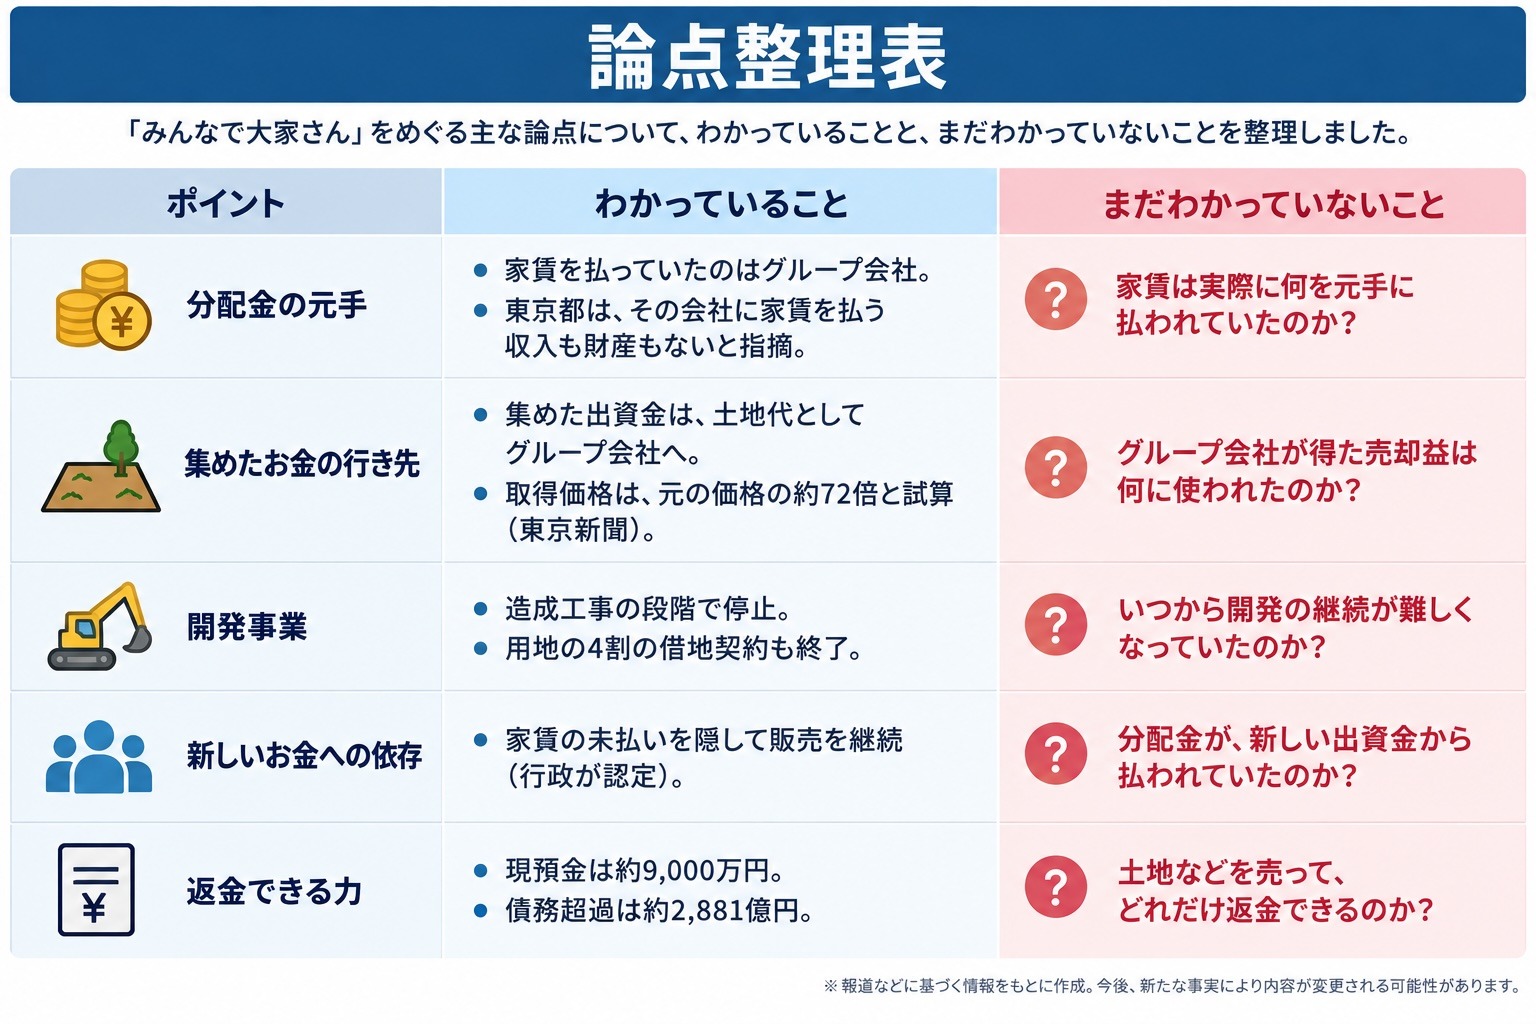
結論から言うと、現時点で「ポンジースキームだった」と断定することはできません。
ポンジースキームかどうかを分ける一番のポイントは、「分配金が新しい出資者のお金から払われていたかどうか」です。それをはっきり示すお金の流れは、まだ公表されていません。
一方で、疑いを強める材料はいくつもそろっています。
- まだ何も稼いでいない工事中の土地から、年7%の分配金を払い続けていた
- 家賃を払っていたのは、収入も財産もないとされるグループ会社だった
- 家賃はグループ内で自由に決められ、その家賃から土地の価格が逆算されていた
- 集めたお金は土地代としてグループ会社に流れ、その価格は元の数十倍と試算されている
- 家賃が入っていない状態を書面に記載しないまま、新しいお金を集め続けていた
- 新しいお金が細ったあとに、分配金が止まった
今後、裁判での事実認定や、会社の清算(事業を終わらせて財産を整理する手続き)の中で、お金の流れがどこまで明らかになるのか。引き続き報道に注目したいところです。
「かぼちゃの馬車」事件と比べてみる
不動産投資の世界では、2018年に社会問題となった「かぼちゃの馬車」事件を思い出す人も多いでしょう。
あわせて読みたい
「かぼちゃの⾺⾞」事件って何?主な経緯とビジネスモデルを解説【図解付き】
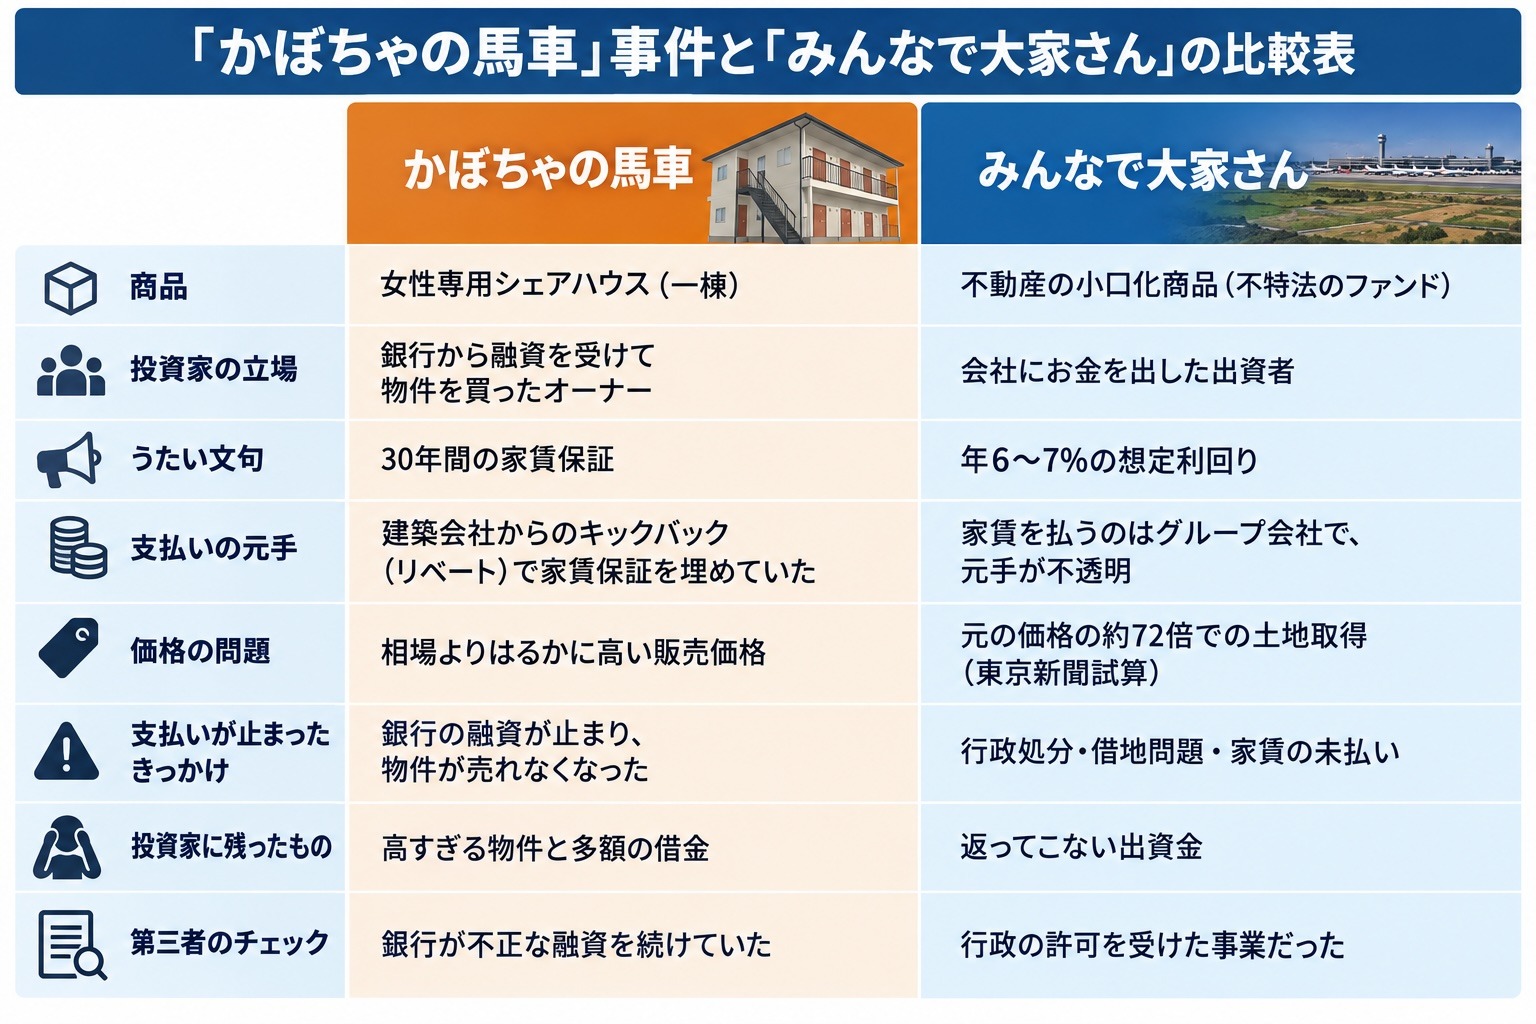
こう見ると、二つの事件には共通するものがあるものの、事業の上ではかなり違いがあると見てよいでしょう。
共通点:新しいお金が止まると回らない構造
かぼちゃの馬車では、入居者が決まらなくても、建築会社からのキックバックを使って家賃保証を払っていました。物件が売れ続けている間はキックバックが入るので、支払いも続きます。しかし銀行の融資が止まって物件が売れなくなると、すぐに支払えなくなりました。
みんなで大家さんも、ほとんど稼いでいない段階から分配金を払い続け、新しいお金の流れが細ったあとに支払いが止まっています。
違い:借金は負わないが、手元に何も残らない
一方で、投資家が受けたダメージの形は違います。
かぼちゃの馬車のオーナーは、融資を受けて物件を買ったため、多額の借金を抱えました。ただし、手元には(高すぎるとはいえ)物件が残りました。
みんなで大家さんの出資者は、借金は負っていません。その代わり、物件を直接持っているわけではないため、出資金が返ってこなければ手元には何も残りません。裁判で全額返還が命じられても、会社に十分な財産がなければ、実際にお金を取り戻すのは難しいのが現実です。
また、かぼちゃの馬車では銀行の不正な融資が被害を広げましたが、みんなで大家さんは行政の許可を受けた事業でした。「国の許可があるなら安心」と考えて出資した人もいたはずです。しかし、許可はあくまで「事業者として必要な条件を満たしている」という意味で、個々の商品の安全を保証するものではありません。
まとめ
この記事では、「みんなで大家さんはポンジースキームだったのか」という視点から、公表されている情報をもとにお金の流れを検証しました。
- 分配金の元になる家賃は、収入がないとされるグループ会社が払っていた
- 集めたお金は土地代としてグループ会社に流れ、その価格は元の価格を大きく上回っていたと報じられている
- 開発は造成工事の段階で止まり、用地の4割の借地契約も終了した
- 家賃の未収を書面に記載しないまま販売を続け、新しいお金が細ったあとに分配金が止まった
現時点では、ポンジースキームだったと断定することはできません。 しかし、その疑いを強める材料がいくつもそろっているのも事実です。
今後の注目ポイント
- 裁判で、分配金や家賃の元手について、どこまで事実が認定されるか
- グループ会社に流れた土地代(売却益)の行方が明らかになるか
- 清算の中で土地などがいくらで売れ、出資者にどれだけ返金されるか
- 刑事手続きを含め、新たな法的措置に進むか
かぼちゃの馬車事件と同じように、この問題が教えてくれるのは、「高い利回りが安定して払われているのはなぜか」を自分で確かめることの大切さです。物件を買う投資でも、ファンドに出資する投資でも、利回りの根拠が見えない商品には慎重になりましょう。
参考資料